Zwölf Anlegerweisheiten mit Bodenhaftung
An der Börse wechseln die Lieblinge. Gier, Ungeduld und Selbstüberschätzung bleiben erstaunlich treu. Diese zwölf Aussprüche bekannter Investoren bringen solche Dauerbrenner auf den Punkt – mit einem Augenzwinkern und ohne das Versprechen, dass ein guter Spruch schon ein gutes Depot macht.
Die Zitate sind deutsche Übersetzungen aus englischsprachigen Quellen, teilweise als kurze Auszüge. Die Einordnungen darunter stammen von mir (mit KI-Unterstützung). Bei aller Börsenweisheit bleiben Anlageziel, verfügbare Zeit, Streuung und das eigene Risikopolster entscheidend. Mehr zu Rendite, Sicherheit und Verfügbarkeit finden Sie beim „Magischen Dreieck“.
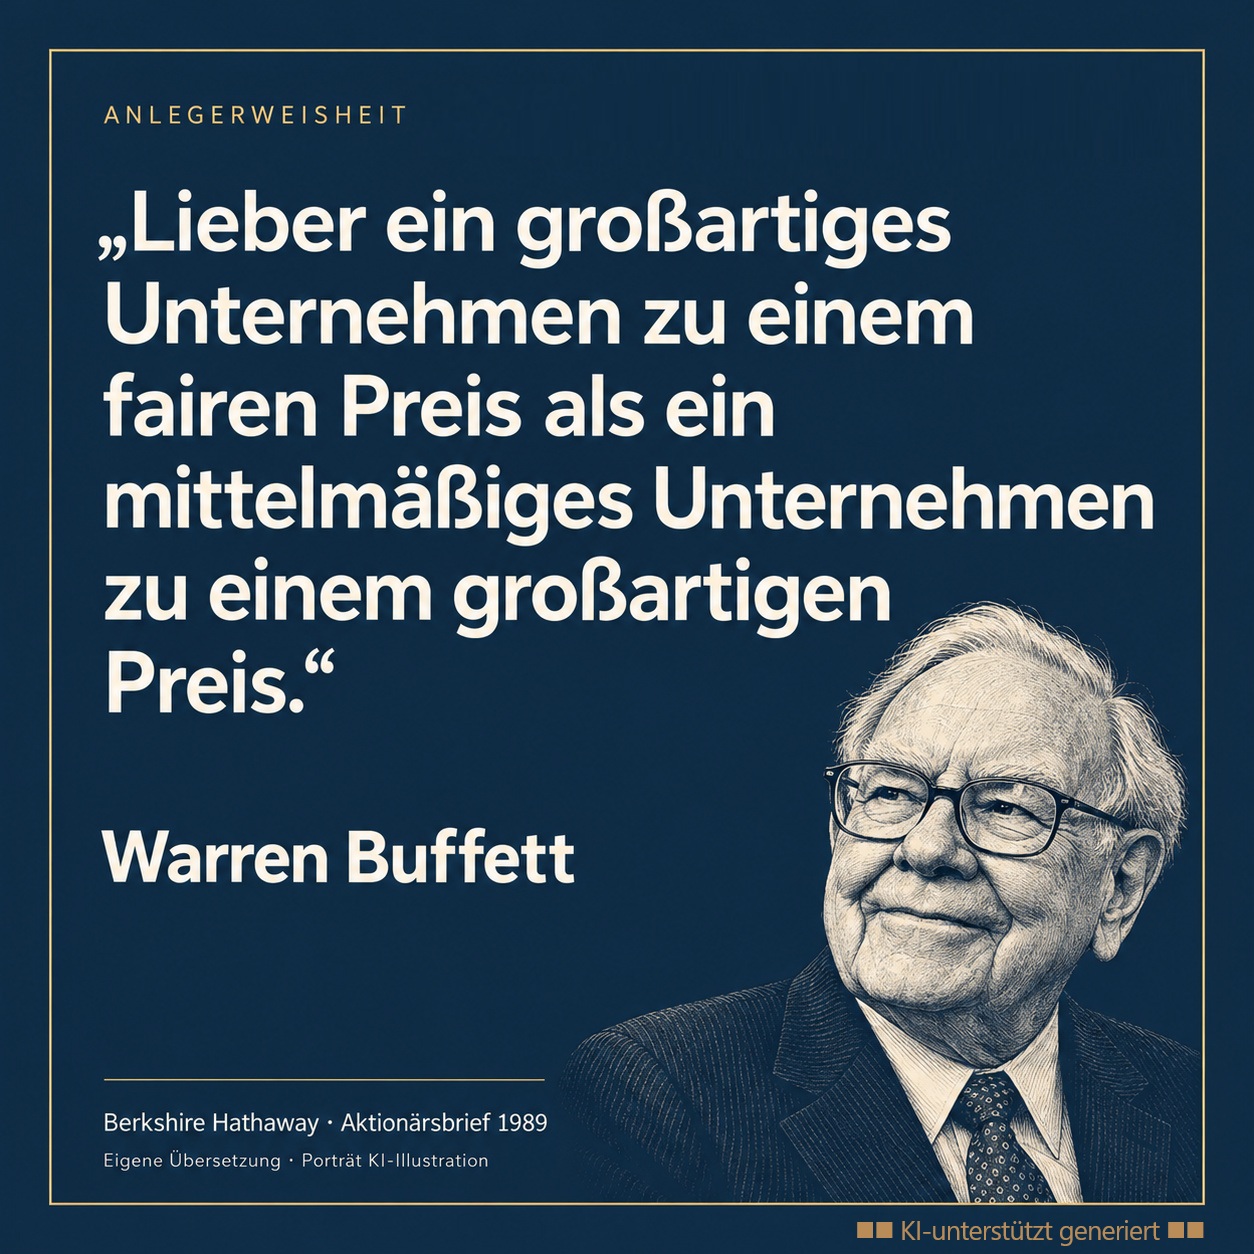
Qualität vor Schnäppchen
Ein rotes Preisschild macht aus einem Ladenhüter noch kein Lieblingsstück. An der Börse gilt das auch: Erst das Unternehmen prüfen, dann den vermeintlichen Rabatt.
Quelle: Berkshire Hathaway · Aktionärsbrief 1989
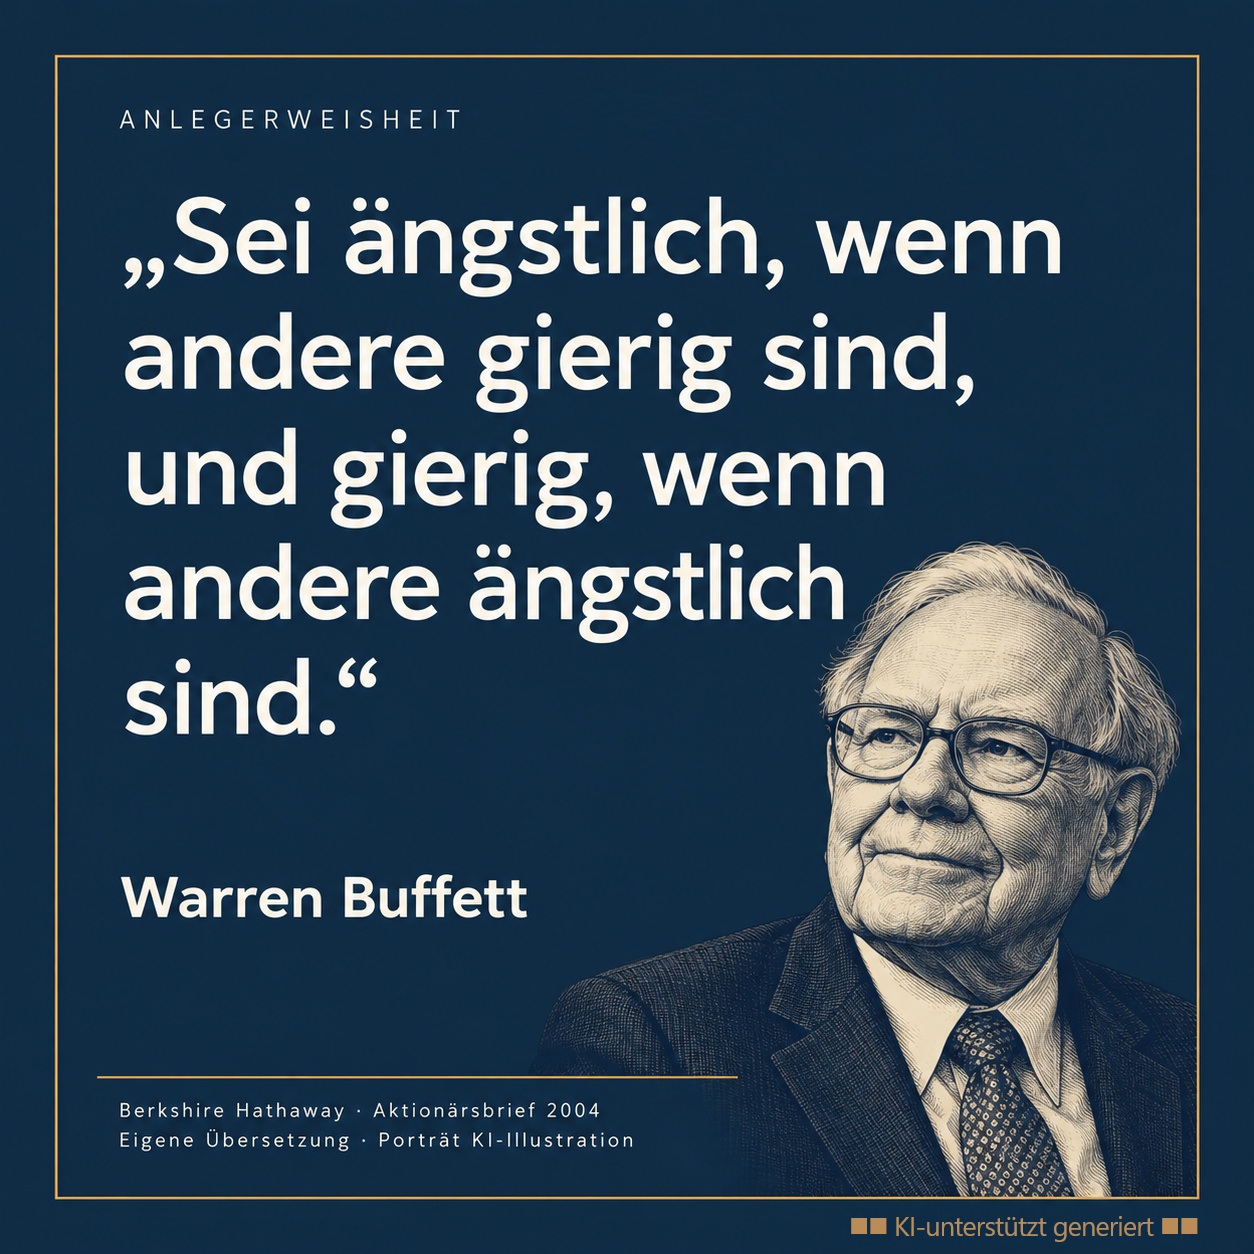
Wenn alle drängeln
Wenn beim Börsentipp niemand mehr eine Frage stellt, lohnt sich Ihre erste. Und wenn alle flüchten, kann genaueres Hinsehen lohnen. Buffett liefert damit keinen Fahrplan für den nächsten Tiefpunkt.
Quelle: Berkshire Hathaway · Aktionärsbrief 2004
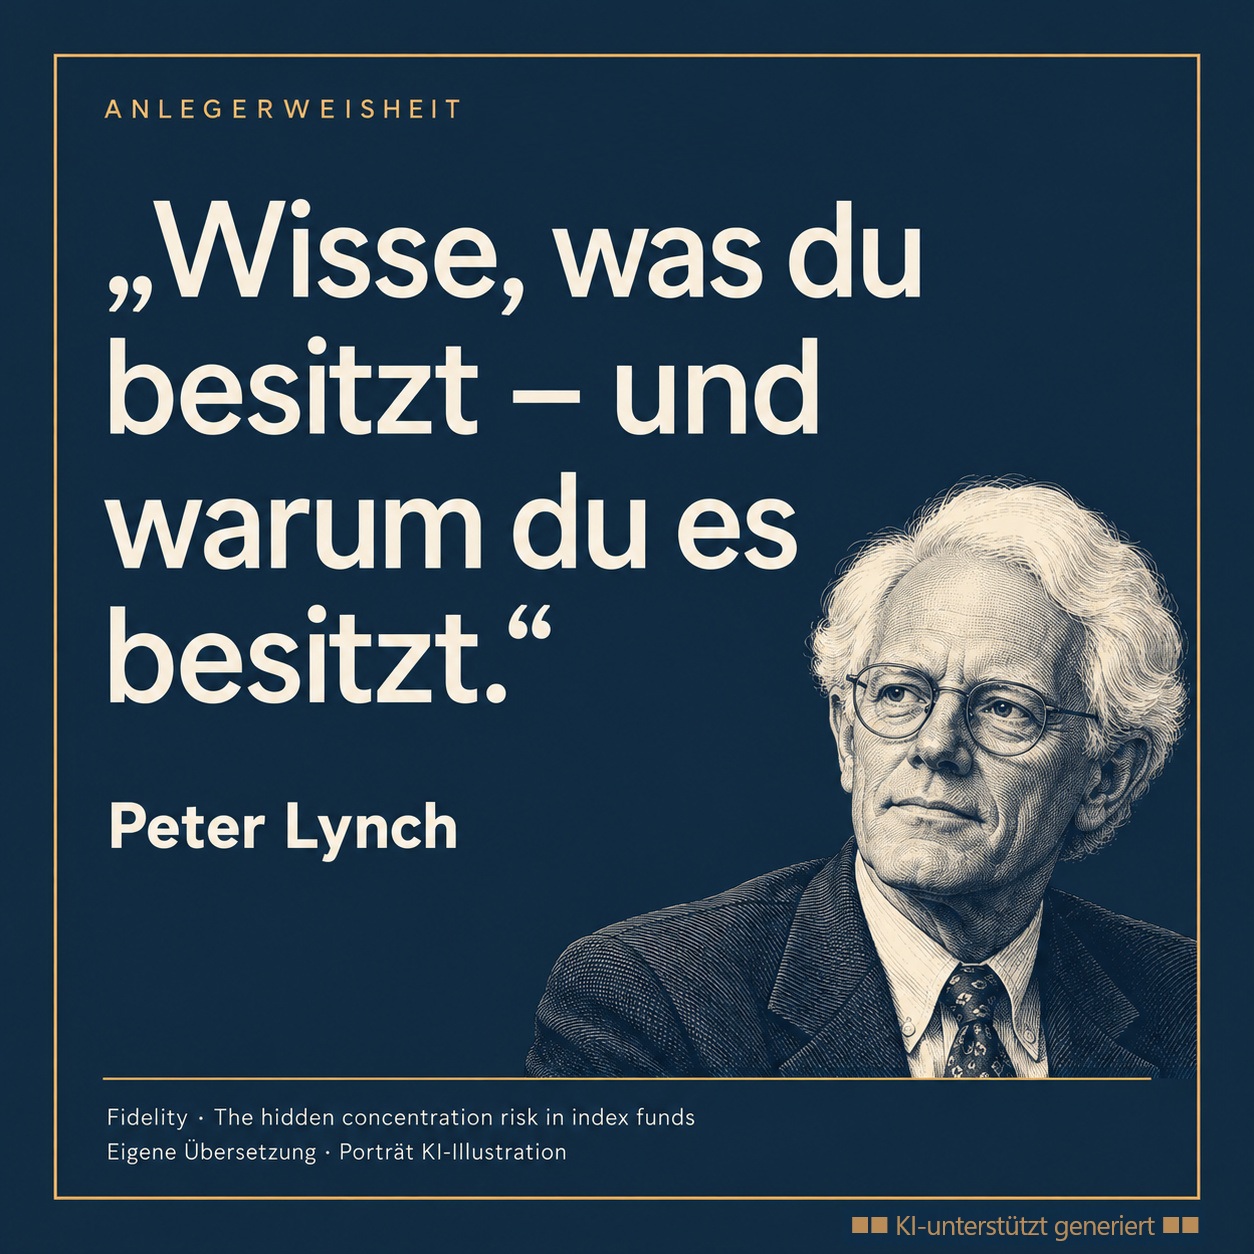
Bitte einmal erklären
Ein guter Test: Können Sie einem Nachbarn in wenigen Sätzen erklären, womit das Unternehmen Geld verdient? „Der Kurs steigt gerade“ wäre als Geschäftsmodell etwas dünn.
Quelle: Fidelity · The hidden concentration risk in index funds
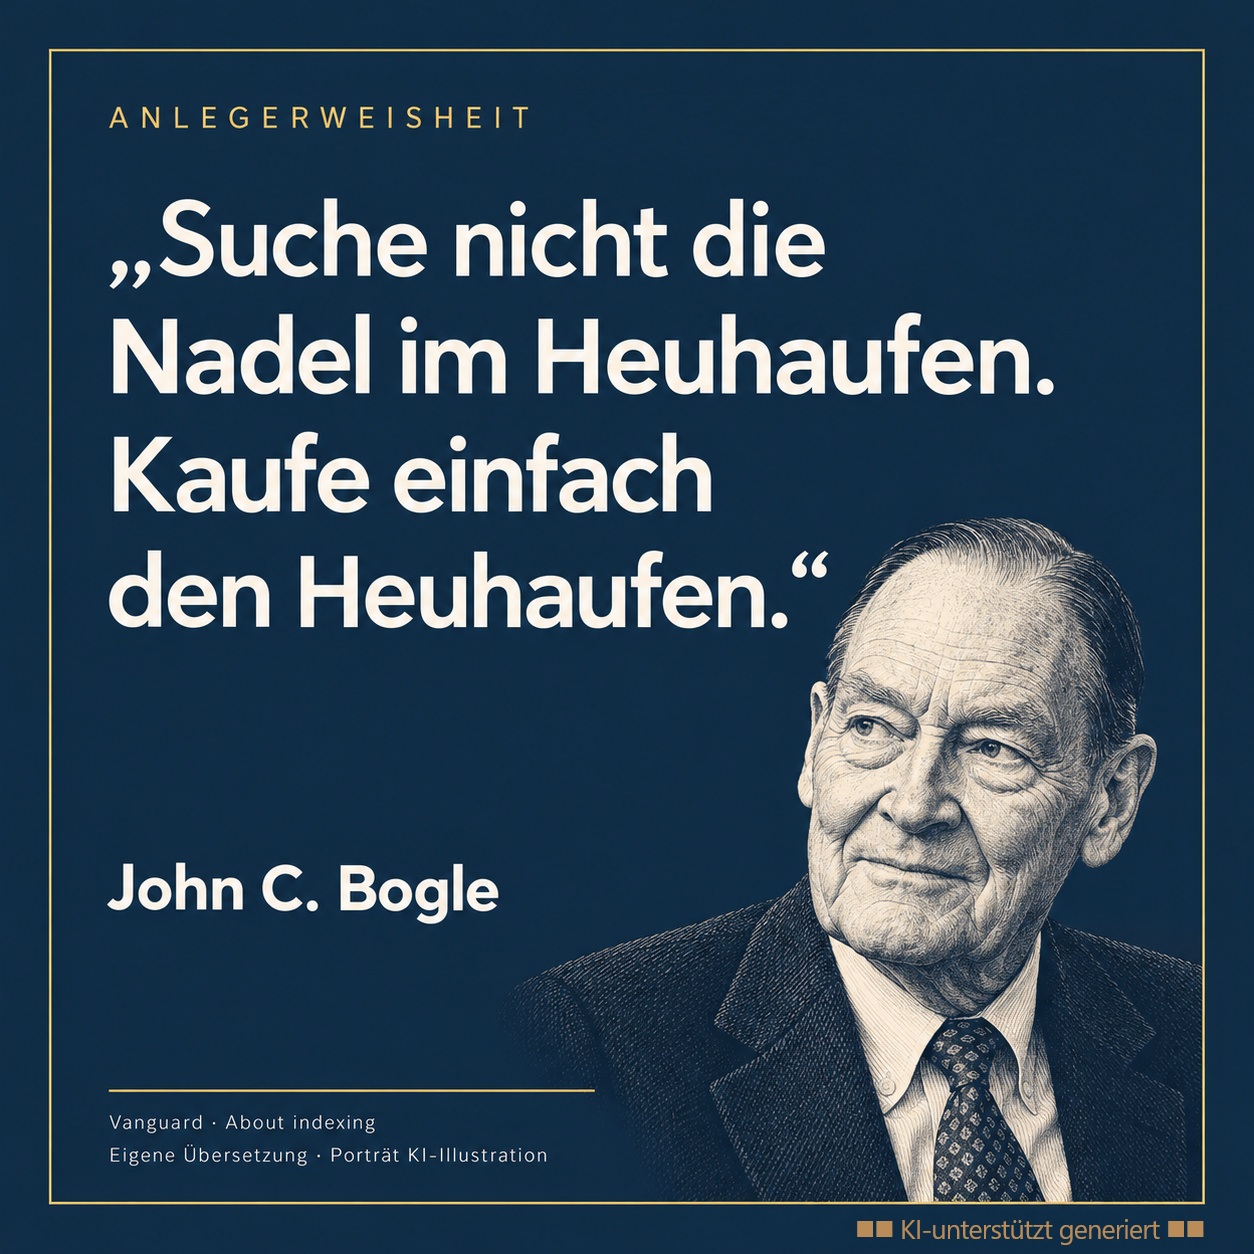
Der ganze Heuhaufen
Die nächste Wunderaktie erkennt man leider oft erst hinterher. Ein breit gestreuter Indexfonds nimmt einem die Suche ab. Gegen einen fallenden Gesamtmarkt ist allerdings auch der Heuhaufen nicht versichert.
Quelle: Vanguard · About indexing
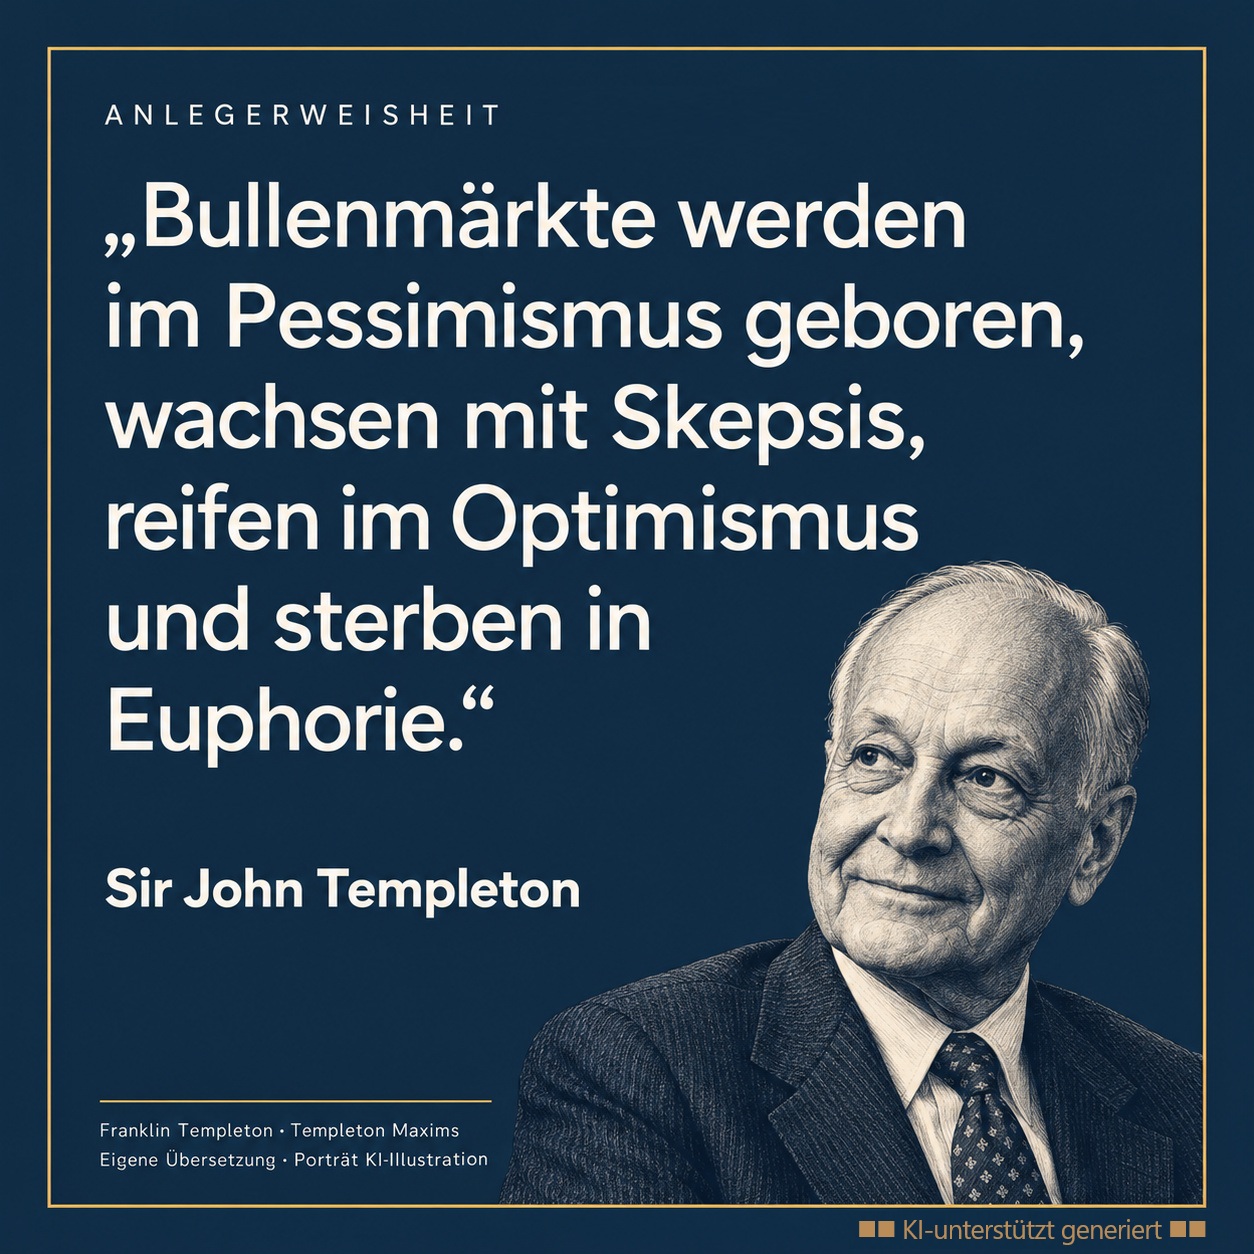
Von Skepsis zu Sektlaune
Wenn selbst am Gartenzaun nur noch von sicheren Kursgewinnen die Rede ist, darf der innere Taschenrechner wieder mitreden. Stimmung erklärt einiges – den nächsten Wendepunkt verrät sie nicht zuverlässig.
Quelle: Franklin Templeton · Templeton Maxims
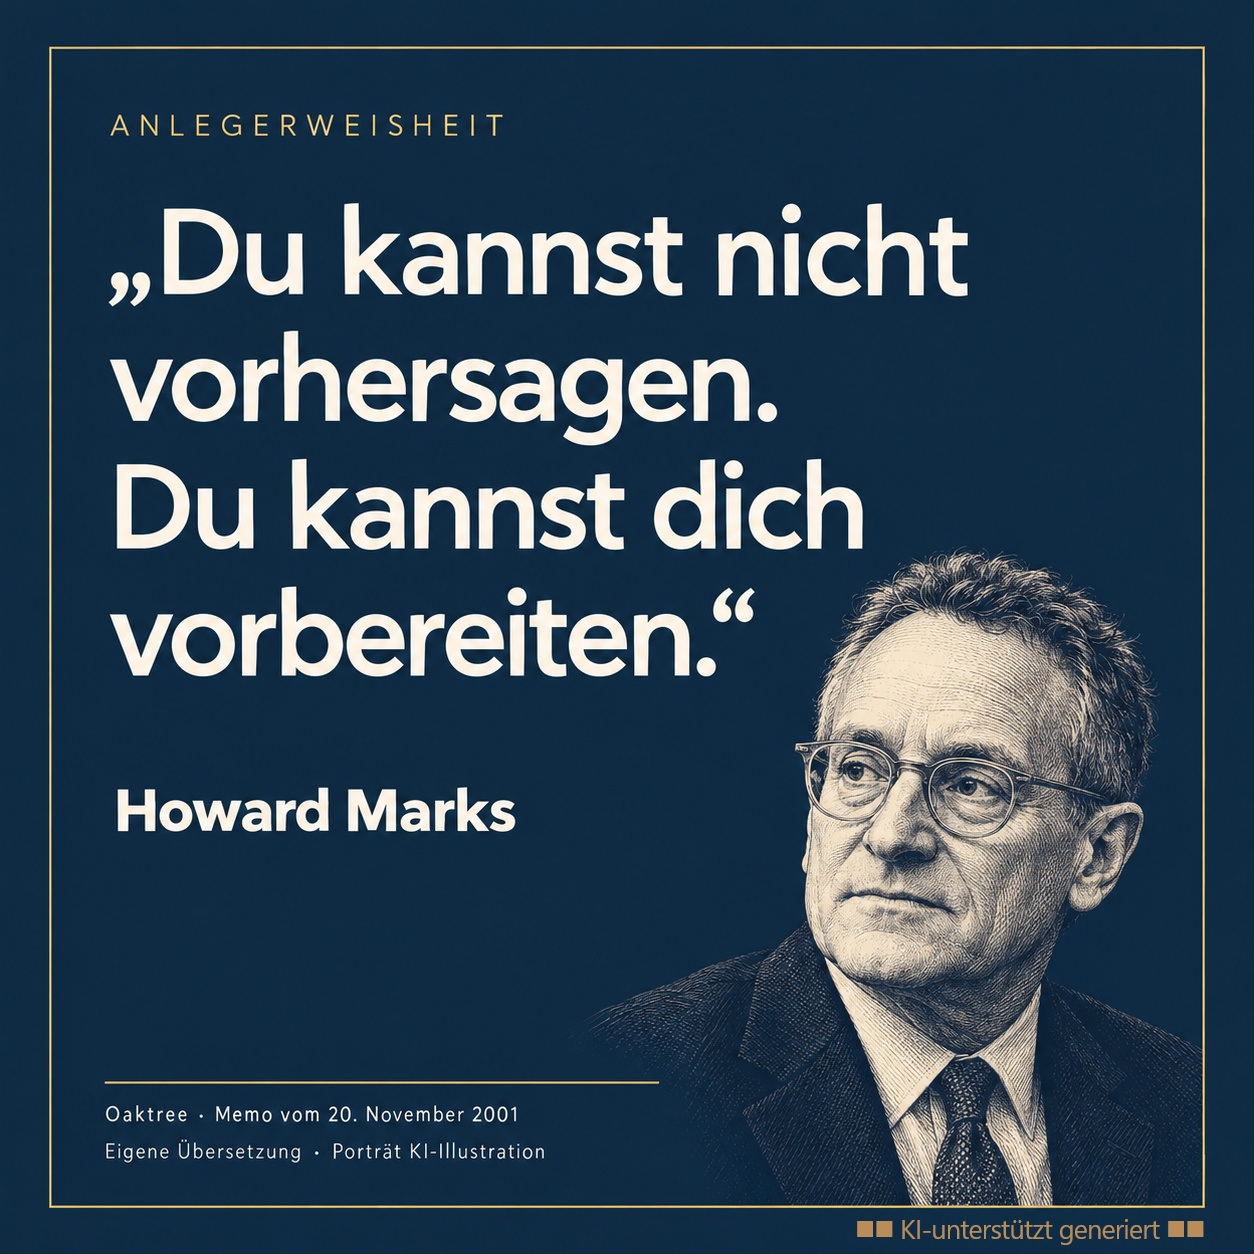
Vorbereiten statt Wahrsagen
Die Glaskugel hat leider keinen verlässlichen Kundendienst. Eine passende Streuung, eine Reserve und ein Plan für schlechte Zeiten sind meist nützlicher als die nächste punktgenaue Prognose.
Quelle: Oaktree · Memo vom 20. November 2001
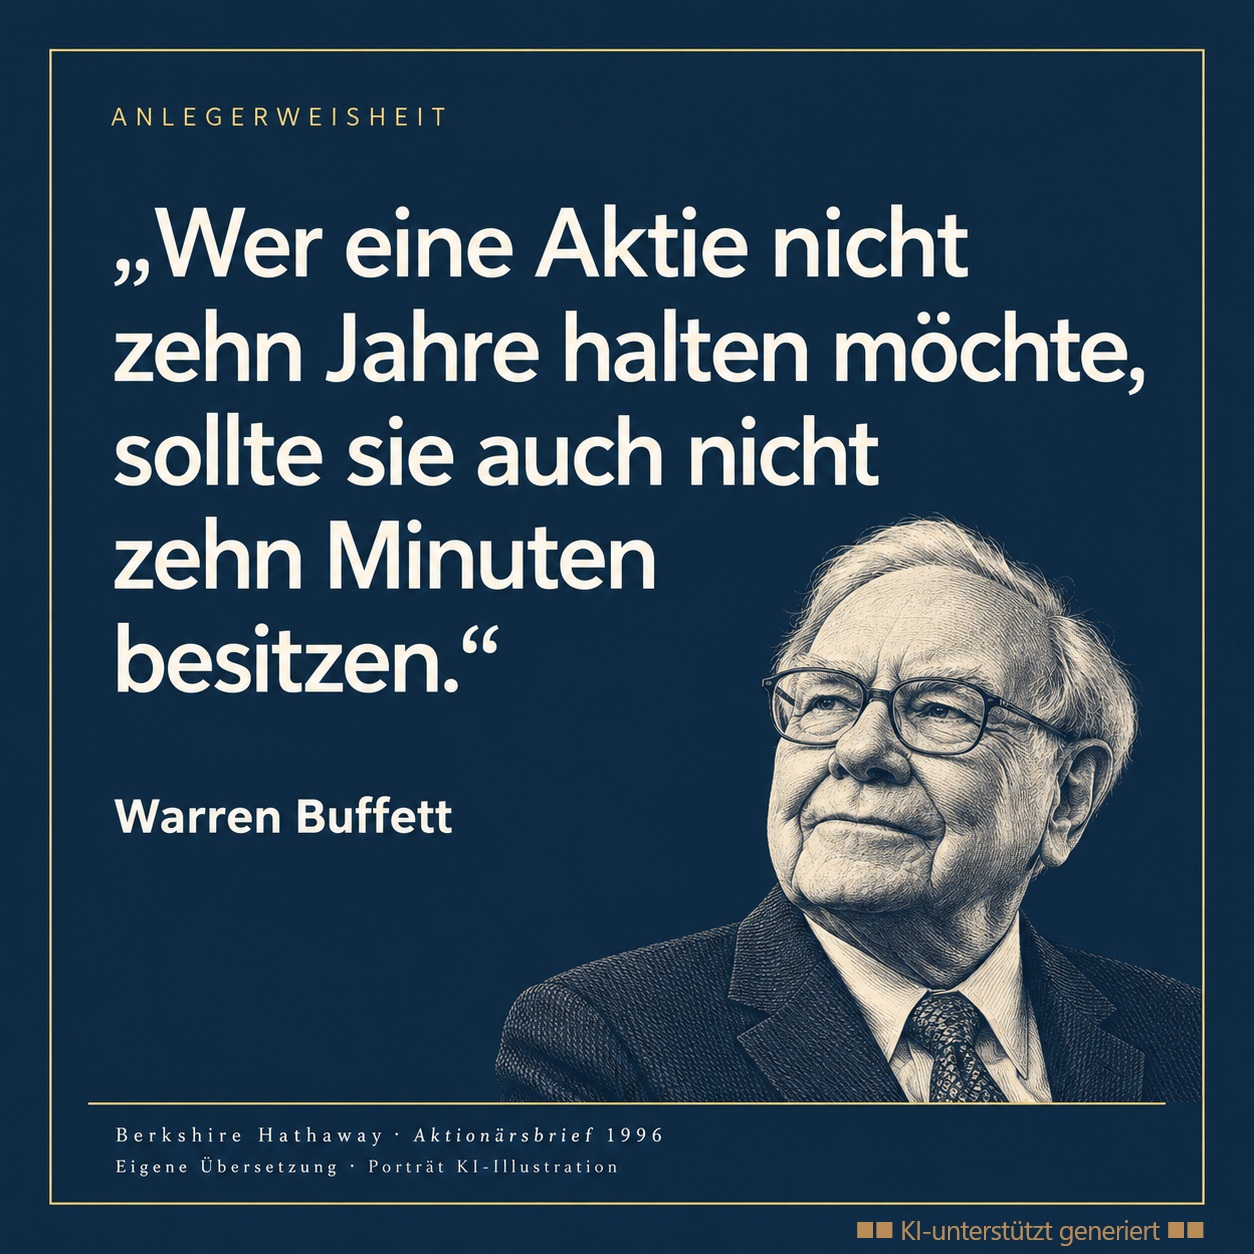
Geduld ist eine Anlageklasse
Der Kaufknopf ist schnell gedrückt. Die schwierigere Übung beginnt danach: Geduld haben. Das heißt allerdings nicht, zehn Jahre lang die Augen vor schlechten Unternehmenszahlen zu verschließen.
Quelle: Berkshire Hathaway · Aktionärsbrief 1996
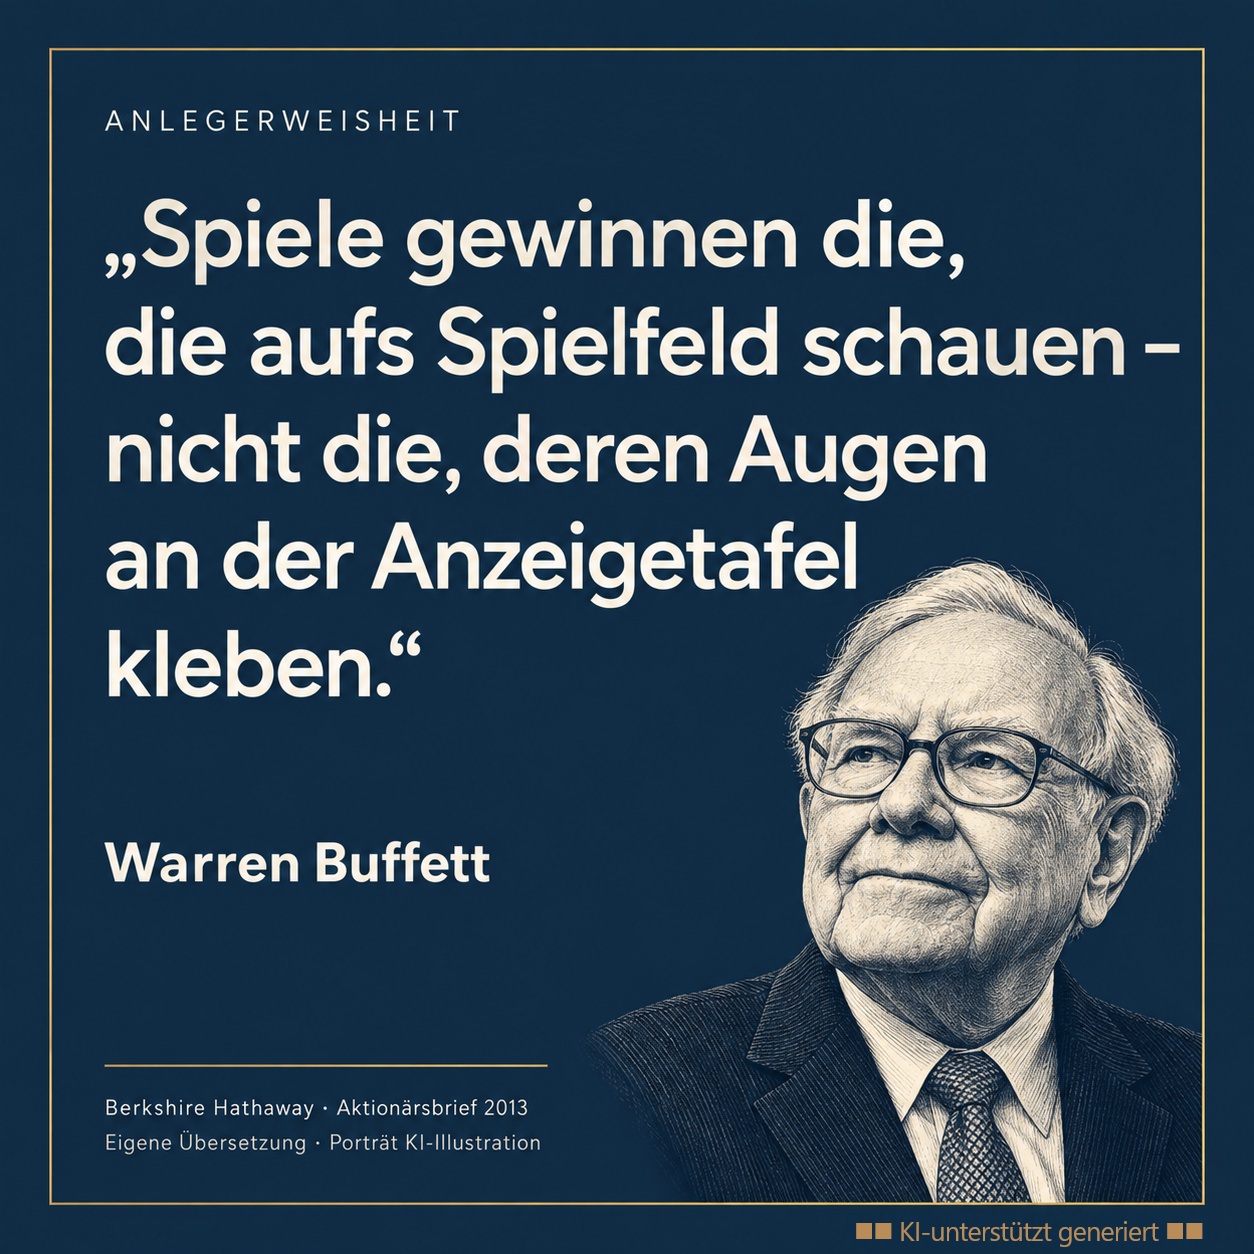
Das Spielfeld zählt
Wer alle fünf Minuten den Kurs prüft, kennt irgendwann jede Nachkommastelle. Über Kunden, Gewinne und Schulden weiß er deshalb noch nichts. Der Geschäftsbericht ist oft die bessere Lektüre.
Quelle: Berkshire Hathaway · Aktionärsbrief 2013
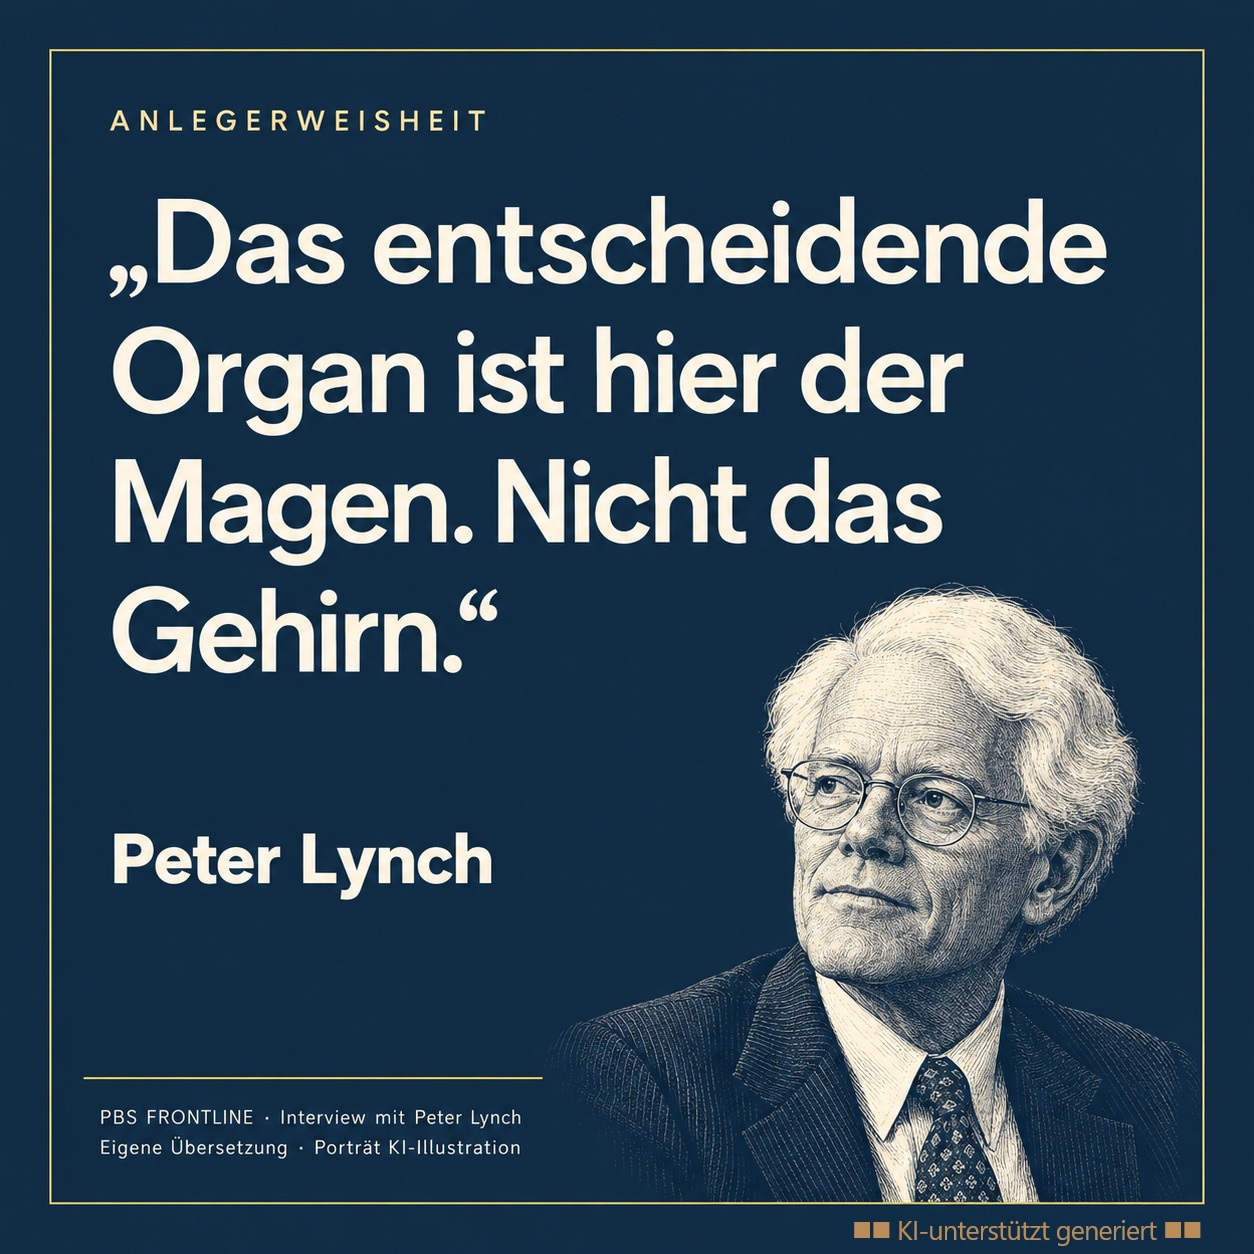
Der Magen investiert mit
Die schönste Strategie hilft wenig, wenn schon die erste rote Depotanzeige die Nachtruhe beendet. Wählen Sie Ihr Risiko so, dass Sie auch einen schlechten Börsenmonat aushalten können.
Quelle: PBS FRONTLINE · Interview mit Peter Lynch
Kurs halten
Nicht jede Schlagzeile braucht eine Order. Ein passender langfristiger Plan darf langweilig sein. Ändern sich Lebenslage, Geldbedarf oder Risikotragfähigkeit, wird der Plan trotzdem überprüft.
Quelle: Vanguard · Explaining market volatility
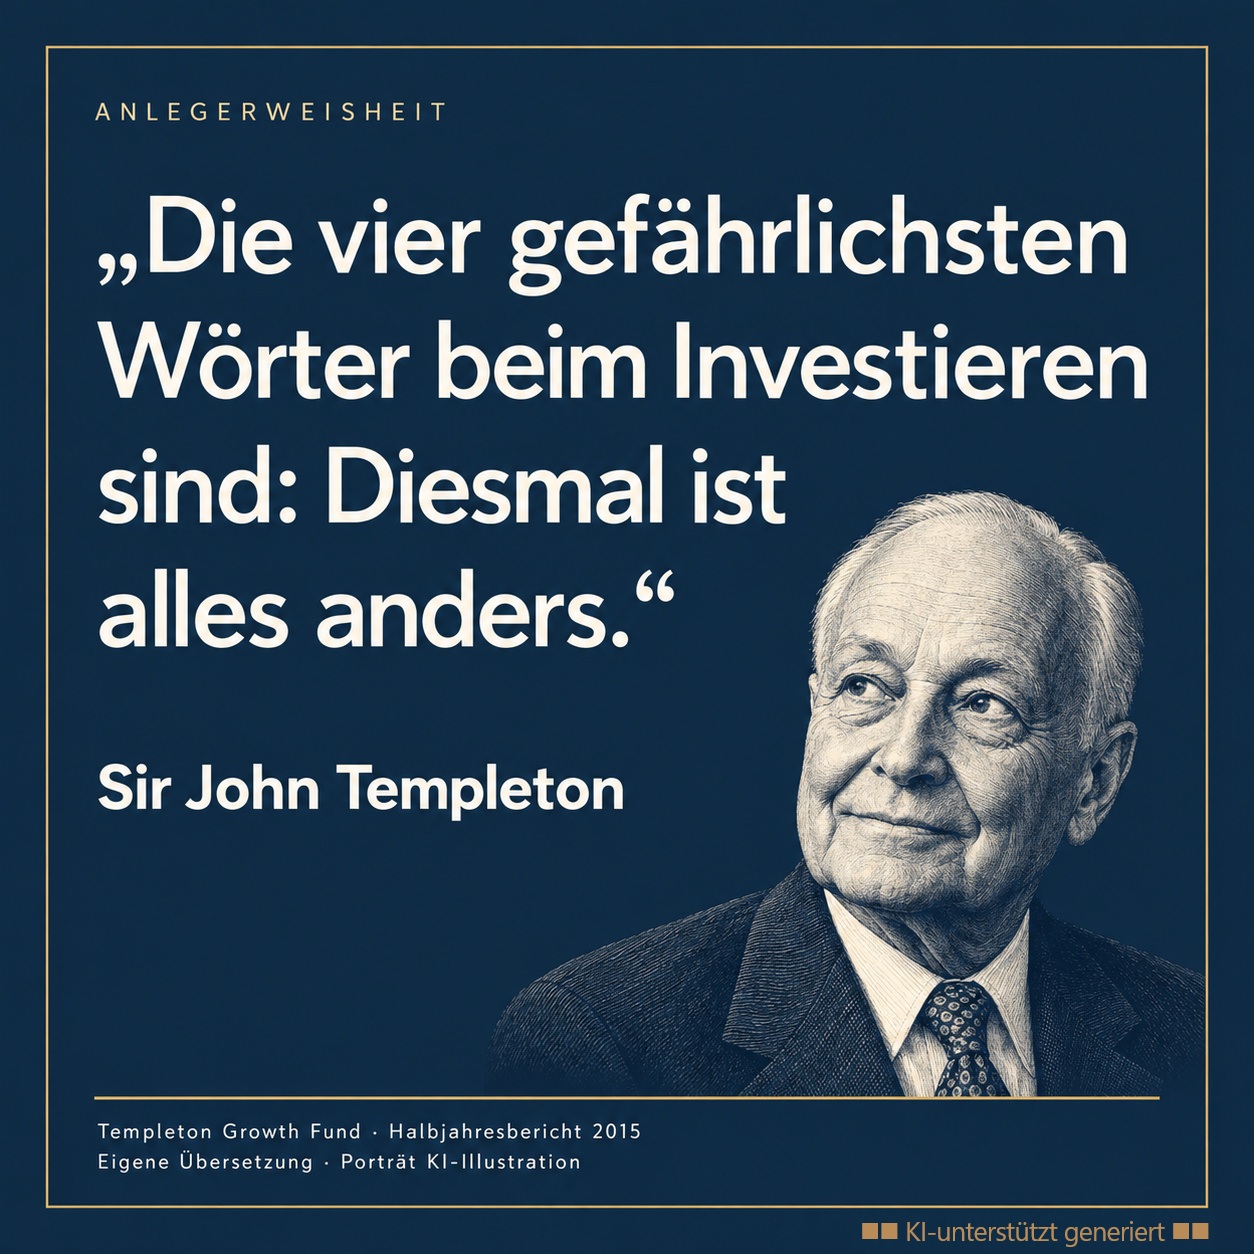
Der gefährlichste Satz
Neue Technik kann die Welt verändern. Dass man dafür jeden Preis bezahlen sollte, folgt daraus nicht. Dieser kleine Unterschied geht in der Begeisterung gern einmal verloren.
Quelle: Templeton Growth Fund · Halbjahresbericht 2015
So einfach ist es eben nicht
Munger hatte wenig Geduld für Samthandschuhe. Der brauchbare Kern seiner Spitze: Wer eine Anlage für narrensicher hält, sollte vor dem Kauf noch einmal gründlich nachdenken.
Quelle: Oaktree · Charlie Munger im Gespräch mit Howard Marks
Was davon bleibt
Keiner dieser Sätze sagt voraus, wo die Kurse morgen stehen. Sie erinnern aber an Fragen, die vor jedem Kauf passen: Verstehe ich die Anlage? Ist der Preis vernünftig? Und halte ich auch dann an meinem Plan fest, wenn es ungemütlich wird?
Quellen & Infos
Warren Buffett · Berkshire Hathaway · Aktionärsbrief 1989
https://www.berkshirehathaway.com/letters/1989.html
Warren Buffett · Berkshire Hathaway · Aktionärsbrief 1996
https://www.berkshirehathaway.com/letters/1996.html
Warren Buffett · Berkshire Hathaway · Aktionärsbrief 2004
https://www.berkshirehathaway.com/letters/2004ltr.pdf
Warren Buffett · Berkshire Hathaway · Aktionärsbrief 2013
https://www.berkshirehathaway.com/letters/2013ltr.pdf
Peter Lynch · Fidelity · The hidden concentration risk in index funds
https://www.fidelity.com/learning-center/trading-investing/risk-of-index-funds
Peter Lynch · PBS FRONTLINE · Interview mit Peter Lynch
https://www.pbs.org/wgbh/pages/frontline/shows/betting/pros/lynch.html
John C. Bogle · Vanguard · About indexing
https://corporate.vanguard.com/content/corporatesite/us/en/corp/about-indexing.html
John C. Bogle · Vanguard · Explaining market volatility
https://www.vanguard.com.au/adviser/learn/navigating-volatility
Sir John Templeton · Templeton Growth Fund · Halbjahresbericht 2015
https://www.sec.gov/Archives/edgar/data/805664/000080566415000008/ncsrs_tgf-0215.htm
Sir John Templeton · Franklin Templeton · Templeton Maxims
https://www.franklintempletonme.com/insights/investor-education/templeton-maxims
Howard Marks · Oaktree · Memo vom 20. November 2001
https://www.oaktreecapital.com/docs/default-source/memos/2001-11-20-you-cant-predict-you-can-prepare.pdf
Charlie Munger · Oaktree · Charlie Munger im Gespräch mit Howard Marks
https://www.oaktreecapital.com/insights/insight-commentary/market-commentary/it-s-not-supposed-to-be-easy-how-oaktree-strives-to-add-value-in-uncertain-times