Erbschaftsteuer und Schenkungsteuer
Nicht jede Erbschaft führt zu einer Steuerzahlung. Entscheidend sind vor allem der Wert des Erwerbs, das Verhältnis zum Erblasser und die persönlichen Freibeträge. Zusätzliche Befreiungen können etwa beim selbst genutzten Familienheim greifen. Ein Blick in die Tabelle hilft bei der Orientierung – die Einzelheiten entscheiden über die tatsächliche Steuer.
Die persönlichen Freibeträge
Die folgenden Beträge gelten bei unbeschränkter Steuerpflicht in Deutschland. Der Freibetrag steht dem Empfänger grundsätzlich gegenüber jeder schenkenden oder vererbenden Person gesondert zu. Ein Kind hat also beispielsweise gegenüber jedem Elternteil einen Freibetrag von 400.000 Euro.
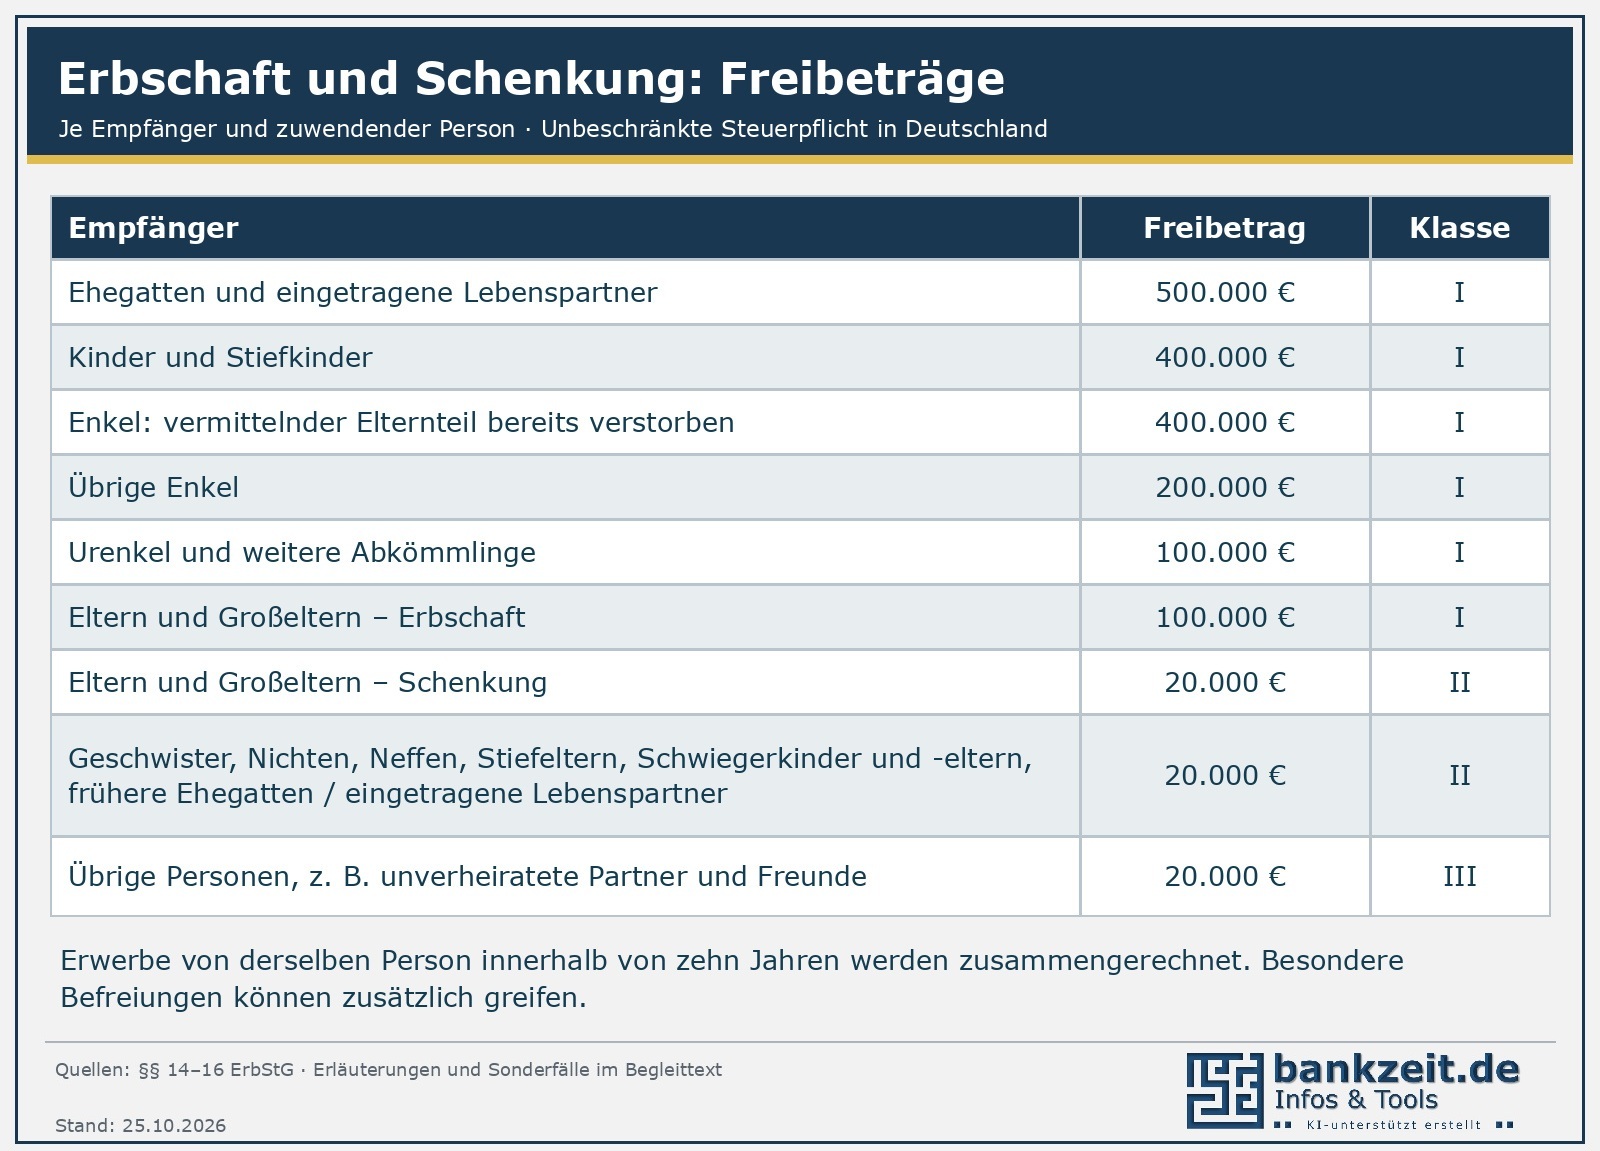
Mit Lebenspartnern sind hier eingetragene Lebenspartner gemeint. Für unverheiratete Paare gilt der Freibetrag von 20.000 Euro. Bei Enkeln kommt es darauf an, ob das Kind des Schenkers oder Erblassers, von dem der Enkel abstammt, bereits verstorben ist.
Was die Zehnjahresregel bedeutet
Mehrere Erwerbe von derselben Person innerhalb von zehn Jahren werden steuerlich zusammengerechnet. Dazu können frühere Schenkungen und eine spätere Erbschaft gehören. Es gibt daher nicht für jede einzelne Übertragung einen neuen Freibetrag. Zuwendungen von verschiedenen Personen werden dagegen getrennt betrachtet.
Ein einfaches Beispiel: Ein Vater schenkt seiner Tochter 250.000 Euro und fünf Jahre später weitere 150.000 Euro. Zusammen sind das 400.000 Euro. Ohne weitere zu berücksichtigende Erwerbe bleibt die Summe innerhalb ihres persönlichen Freibetrags.
Welcher Steuersatz gilt
Die Steuerklasse richtet sich nach dem Verhältnis zum Erblasser oder Schenker. Sie hat nichts mit der Steuerklasse auf der Gehaltsabrechnung zu tun. Maßgeblich ist der steuerpflichtige Erwerb nach den einschlägigen Abzügen und Freibeträgen, abgerundet auf volle 100 Euro.
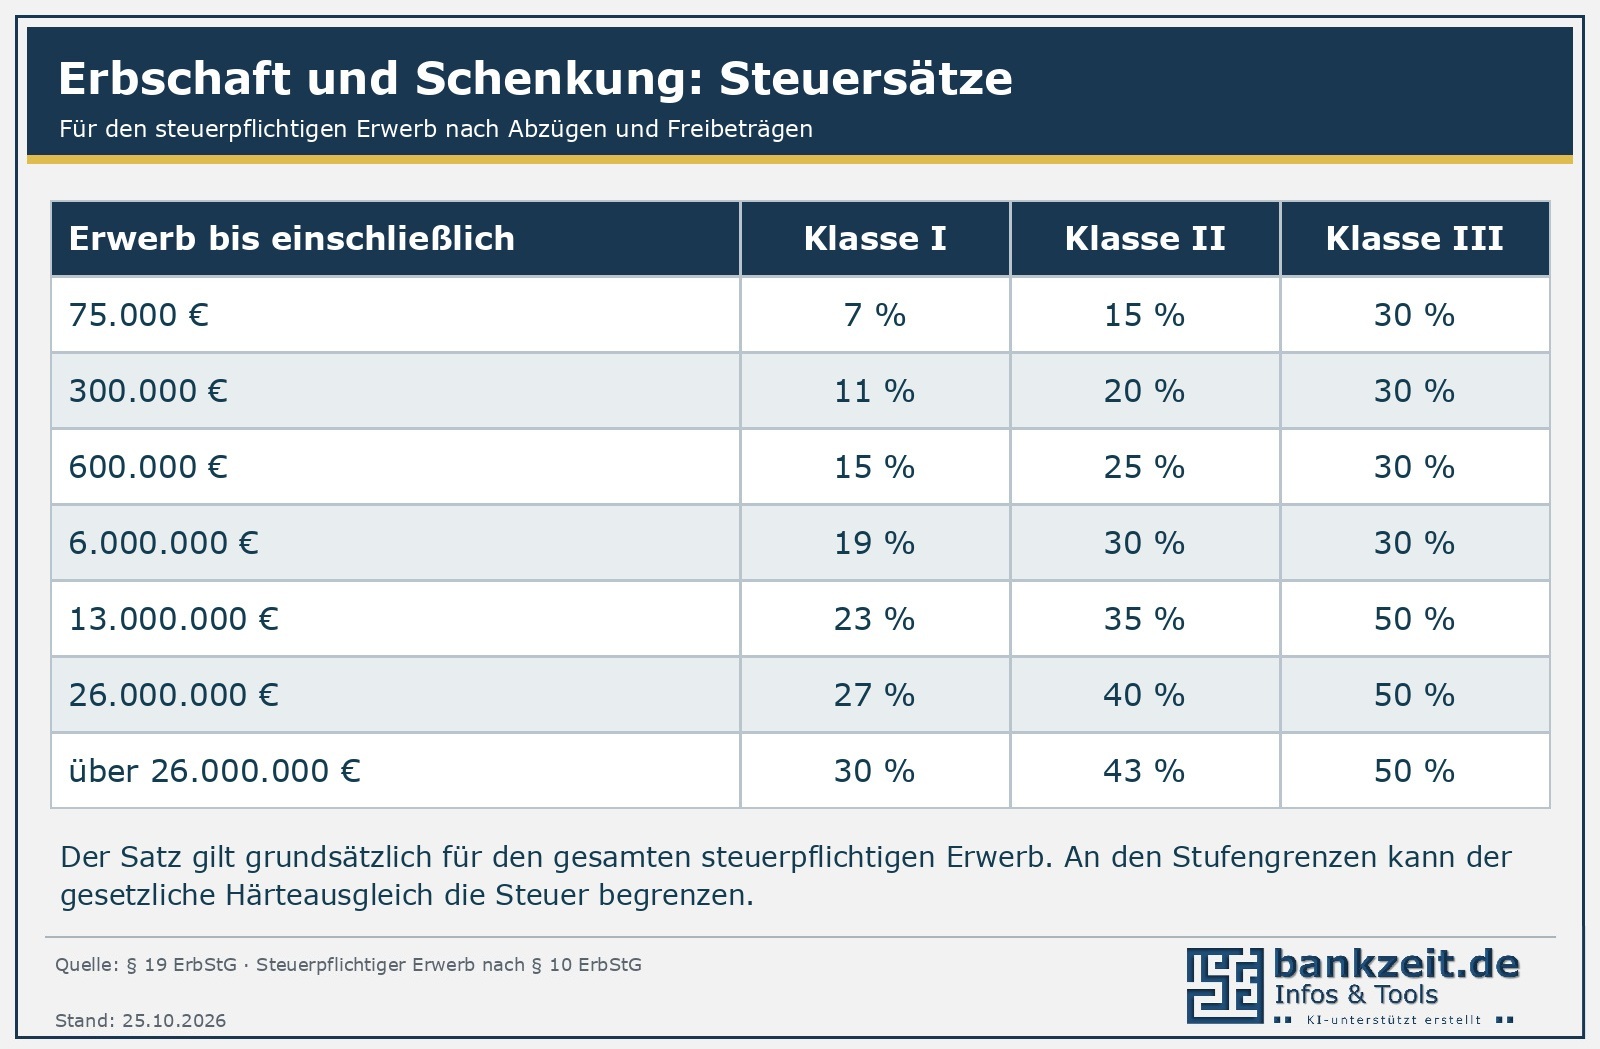
Der jeweilige Satz gilt grundsätzlich für den gesamten steuerpflichtigen Erwerb, nicht nur für den Teil oberhalb einer Tabellenstufe. Beim Überschreiten einer Grenze kann ein gesetzlicher Härteausgleich die Steuer begrenzen.
Beispiel einer Geldschenkung: Ein Vater überträgt seiner Tochter 500.000 Euro. Ohne frühere Erwerbe und weitere Abzüge bleiben nach 400.000 Euro Freibetrag 100.000 Euro steuerpflichtig. In Steuerklasse I sind das 11 Prozent, also 11.000 Euro Schenkungsteuer, wenn die Tochter die Steuer selbst trägt.
Das Familienheim im Erbfall
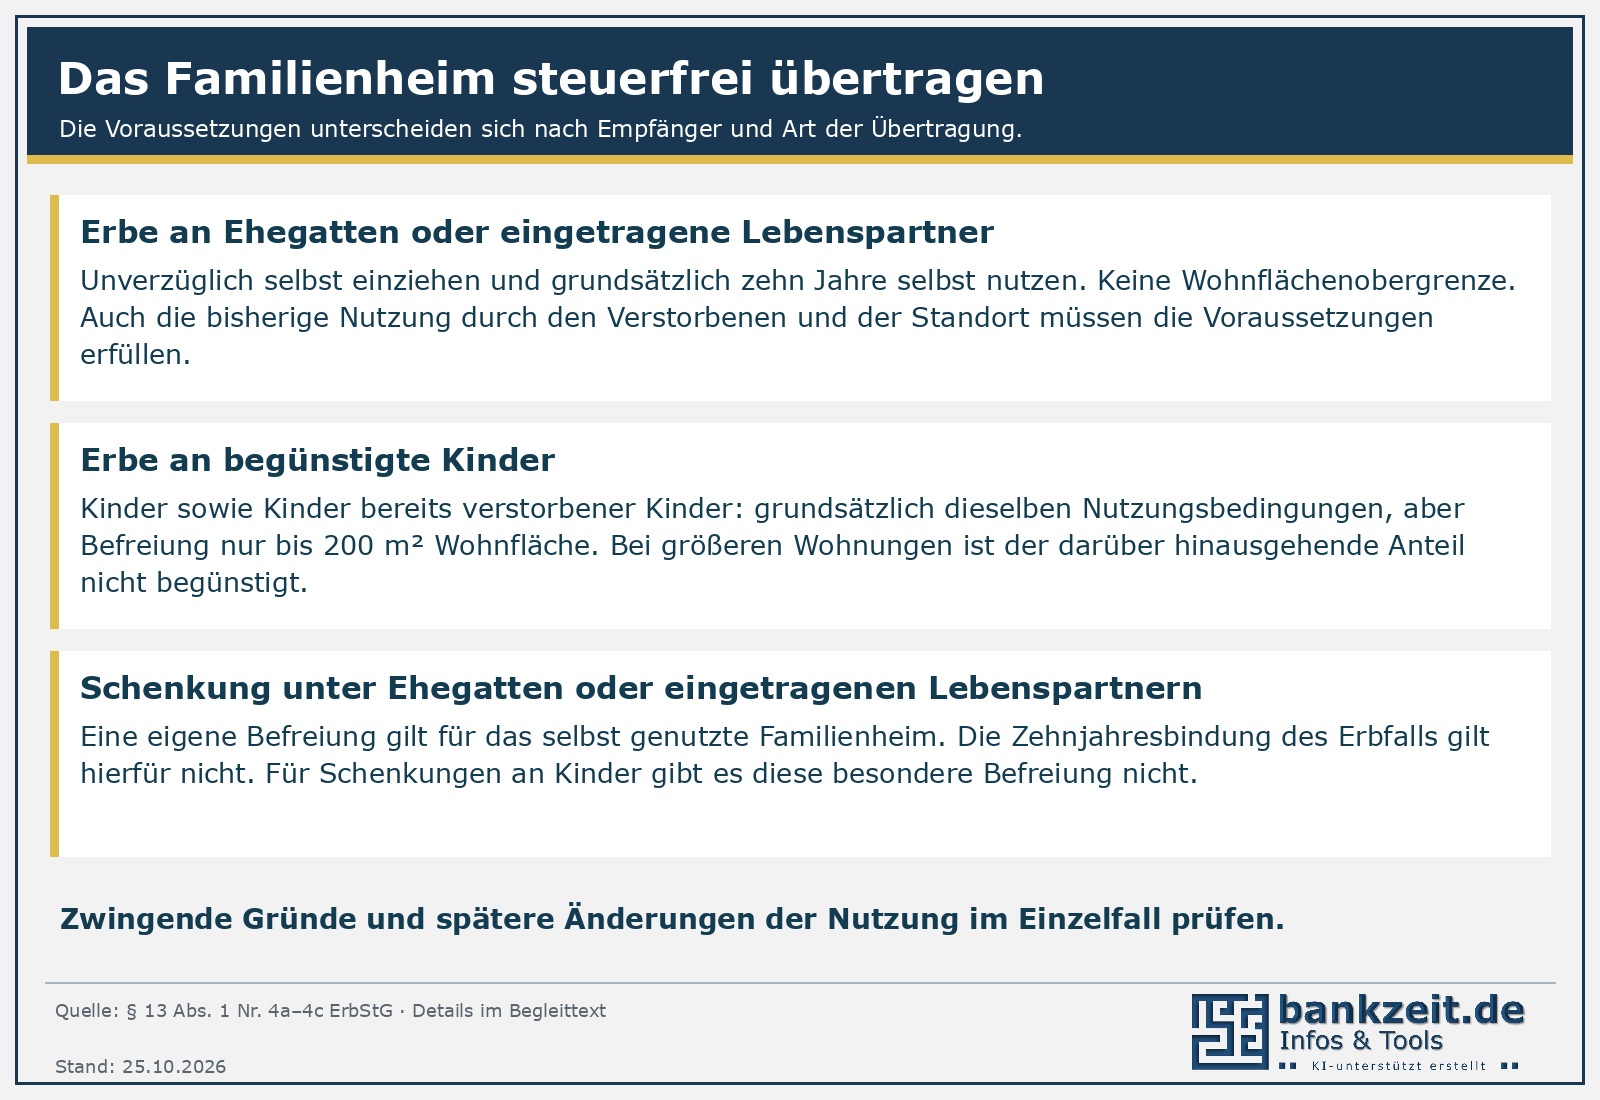
Erbt der Ehegatte oder eingetragene Lebenspartner das Familienheim, kann dessen begünstigter Wert zusätzlich zum persönlichen Freibetrag steuerfrei bleiben. Dafür muss der Verstorbene die Wohnung bis zum Tod selbst bewohnt haben oder aus zwingenden Gründen daran gehindert gewesen sein. Der Erwerber muss sie unverzüglich zur eigenen Wohnung machen und grundsätzlich zehn Jahre selbst nutzen. Die begünstigte Wohnung muss in Deutschland, der EU oder dem Europäischen Wirtschaftsraum liegen.
Bei Ehegatten und eingetragenen Lebenspartnern gibt es dafür keine Wohnflächenobergrenze. Für Kinder und Kinder bereits verstorbener Kinder ist die Befreiung auf 200 Quadratmeter Wohnfläche begrenzt. Ist die Wohnung größer, entfällt die Befreiung nicht vollständig: Der darüber hinausgehende Anteil ist grundsätzlich steuerpflichtig, soweit keine anderen Freibeträge oder Abzüge greifen.
Wer vor Ablauf der zehn Jahre auszieht, vermietet oder das Eigentum überträgt, kann die Befreiung rückwirkend verlieren. Zwingende Gründe können eine Ausnahme rechtfertigen, etwa wenn eine selbstständige Haushaltsführung aus gesundheitlichen Gründen nicht mehr möglich ist. Ein Umzug in eine Seniorenwohnanlage allein reicht dafür nicht automatisch. Einzug, Eigentumsverhältnisse und eine spätere Nutzungsänderung sollten deshalb vorab steuerlich geprüft werden.
Schenken und Vererben sind nicht immer gleich
Die Steuersatztabelle gilt für beide Fälle. Unterschiede gibt es aber bei Steuerklassen und Befreiungen: Eltern und Großeltern haben bei einer Erbschaft von ihren Nachkommen 100.000 Euro Freibetrag und Steuerklasse I, bei einer Schenkung dagegen nur 20.000 Euro und Steuerklasse II.
Auch das Familienheim kann unter Ehegatten und eingetragenen Lebenspartnern bereits zu Lebzeiten steuerfrei übertragen werden. Dafür gilt eine eigene gesetzliche Befreiung; die zehnjährige Selbstnutzungsfrist des Erbfalls ist darauf nicht übertragbar. Für Schenkungen eines Hauses an Kinder gibt es diese besondere Familienheim-Befreiung nicht.
Im Erbfall können weitere Abzüge hinzukommen, etwa für Nachlassverbindlichkeiten und bestimmte Nachlasskosten. Für Ehegatten, eingetragene Lebenspartner und Kinder unter 27 Jahren kommt außerdem ein besonderer Versorgungsfreibetrag in Betracht. Steuerfreie Hinterbliebenenbezüge können ihn mindern.
Frühzeitig klären und Fristen beachten
Schenkungen und Erbschaften sind dem zuständigen Erbschaftsteuerfinanzamt grundsätzlich innerhalb von drei Monaten nach Kenntnis anzuzeigen. Es gibt Ausnahmen, etwa bei notariell beurkundeten Schenkungen. Ein Freibetrag allein befreit nicht automatisch von der Anzeige. Eine Steuererklärung ist davon zu unterscheiden und auf Anforderung des Finanzamts abzugeben.
Guter Rat: Bei Immobilien, größeren Vermögen oder mehreren geplanten Übertragungen lohnt sich die Beratung, bevor etwas unterschrieben wird. Steuerlich günstig ist nicht automatisch persönlich sinnvoll – die eigene Versorgung und ausreichender finanzieller Spielraum gehören mit auf den Zettel.
Quellen & Infos
Die Übersicht behandelt typische private Übertragungen. Für Auslandsfälle, Betriebsvermögen und besondere Familienkonstellationen gelten zusätzliche Regeln.
ErbStG § 16 – Persönliche Freibeträge https://www.gesetze-im-internet.de/erbstg_1974/__16.html
ErbStG § 15 – Steuerklassen https://www.gesetze-im-internet.de/erbstg_1974/__15.html
ErbStG § 14 – Zusammenrechnung früherer Erwerbe https://www.gesetze-im-internet.de/erbstg_1974/__14.html
ErbStG § 19 – Steuersätze und Härteausgleich https://www.gesetze-im-internet.de/erbstg_1974/__19.html
ErbStG § 13 Absatz 1 Nummern 4a bis 4c – Familienheim https://www.gesetze-im-internet.de/erbstg_1974/__13.html
ErbStG § 10 – Steuerpflichtiger Erwerb und Nachlassverbindlichkeiten https://www.gesetze-im-internet.de/erbstg_1974/__10.html
ErbStG § 17 – Besonderer Versorgungsfreibetrag https://www.gesetze-im-internet.de/erbstg_1974/__17.html
ErbStG § 30 – Anzeige des Erwerbs https://www.gesetze-im-internet.de/erbstg_1974/__30.html
ErbStG § 31 – Steuererklärung https://www.gesetze-im-internet.de/erbstg_1974/__31.html
Stand: 25.10.2026