Liquidität und Rentabilität
Ein Unternehmen kann Gewinn machen und trotzdem kein Geld auf dem Konto haben. Deshalb gehören zwei Rechnungen zusammen: Die Rentabilitätsplanung zeigt, ob sich das Geschäft wirtschaftlich trägt. Die Liquiditätsplanung zeigt, ob fällige Zahlungen rechtzeitig geleistet werden können.
Das gilt bei der Gründung ebenso wie bei einer Investition oder der Erweiterung eines bestehenden Unternehmens. Eine gute Geschäftsidee braucht beides: ein tragfähiges Ergebnis und genügend Geld bis zum Zahlungseingang.
Rentabilität zeigt was vom Geschäft bleibt
In der Rentabilitätsplanung stellen Sie erwartete Umsätze und andere betriebliche Erträge den Aufwendungen gegenüber. Dazu gehören beispielsweise Material, Personal, Miete, Versicherungen, Zinsen und Abschreibungen. Abschreibungen verteilen den Wertverzehr länger genutzter Anschaffungen auf mehrere Jahre.
Drei Geschäftsjahre sind ein üblicher Planungshorizont, keine allgemeine gesetzliche Pflicht. Für die Anfangsphase und saisonale Geschäfte ist eine monatliche Aufteilung besonders hilfreich. Halten Sie fest, wie Ihre Zahlen entstehen: Absatzmenge, Preise, Auslastung, Personaleinsatz und Zahlungskonditionen. Eine Zahl ohne nachvollziehbare Annahme lässt sich später kaum sinnvoll überprüfen.
Bei Einzelunternehmen und Personengesellschaften ist der eigene Lebensunterhalt regelmäßig keine Betriebsausgabe. Der erwirtschaftete Überschuss muss aber auch private Entnahmen, persönliche Steuern und Vorsorge ermöglichen. Bei einer GmbH oder UG gehört ein vereinbartes Geschäftsführergehalt dagegen grundsätzlich in den betrieblichen Personalaufwand.
Liquidität folgt den Zahlungsterminen
Hier zählt, wann Geld tatsächlich eingeht oder das Konto verlässt. Erfassen Sie deshalb nicht nur Rechnungsbeträge, sondern die erwarteten Zahlungstermine. Berücksichtigen Sie auch Investitionen, Kreditauszahlungen und Tilgungen, Steuern, private Entnahmen oder Einlagen sowie bereits bestehende Verpflichtungen.
Planen Sie grundsätzlich monatsweise und fortlaufend mindestens die nächsten zwölf Monate. Bei knapper Kasse sind kürzere Abstände sinnvoll, etwa eine Wochenplanung. Umsatzsteuer und Vorsteuer gehören mit ihren tatsächlichen Zahlungen und Erstattungen in die Liquiditätsrechnung. In der Ergebnisplanung wird bei Vorsteuerabzugsberechtigung üblicherweise netto gerechnet; Sonderfälle sind gesondert zu behandeln.
Ein Auftrag kann Gewinn bringen und Geld binden
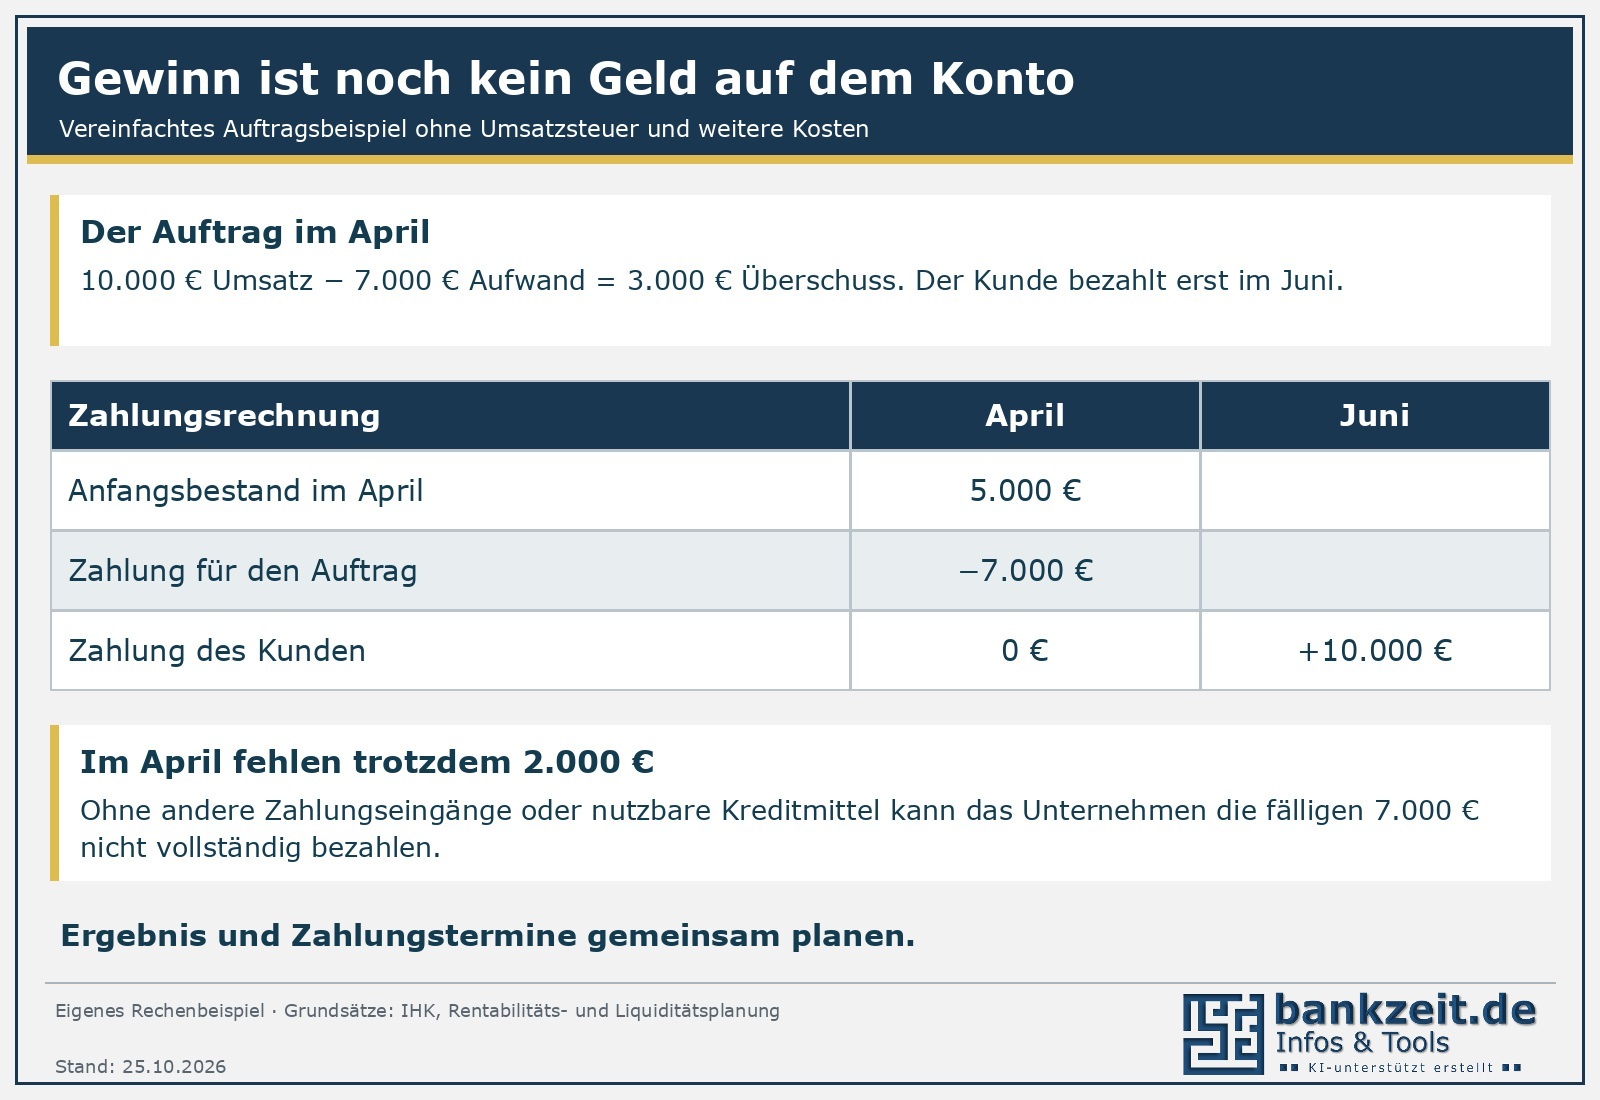
Vereinfachtes Beispiel ohne Umsatzsteuer und weitere Kosten: Ein Unternehmen hat 5.000 Euro auf dem Konto. Für einen im April abgeschlossenen Auftrag entstehen 7.000 Euro Aufwand, die auch im April bezahlt werden. Der Umsatz beträgt 10.000 Euro, der Kunde zahlt aber erst im Juni.
Der Auftrag ergibt einen Überschuss von 3.000 Euro. Im April fehlen trotzdem 2.000 Euro, wenn keine weiteren Zahlungseingänge oder nutzbaren Kreditmittel vorhanden sind. Ohne Zwischenfinanzierung lässt sich die Rechnung nicht bezahlen. Ein geplanter Gewinn bezahlt noch keine fällige Rechnung.
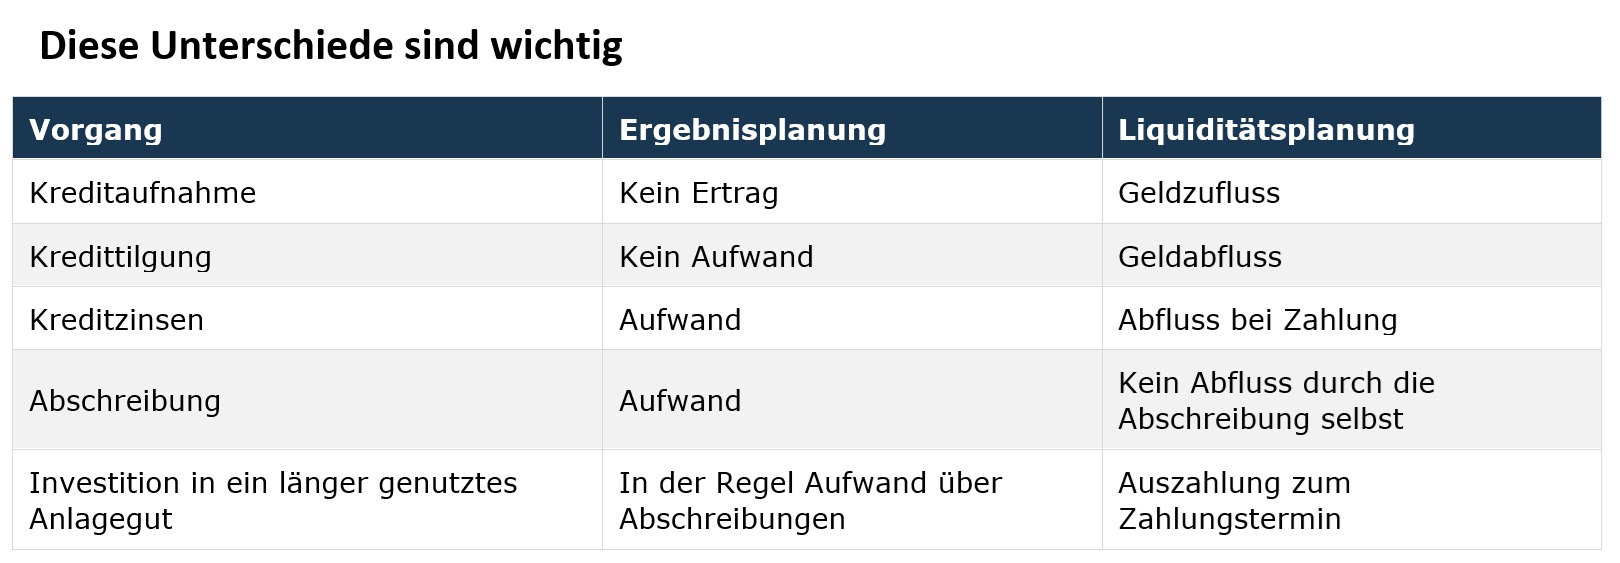
Ein monatlicher Endbestand allein reicht bei knappen Reserven nicht: Auch innerhalb eines Monats können Zahlungen fällig werden, bevor das Geld eingeht. Berücksichtigen Sie nur tatsächlich verfügbare Mittel und verbindlich nutzbare Kreditlinien. Eine erhoffte Kreditzusage ist noch keine Liquidität.
Planung und Wirklichkeit regelmäßig abgleichen
Sobald belastbare Geschäftszahlen vorliegen, vergleichen Sie die tatsächlichen Werte mit der Planung. Eine betriebswirtschaftliche Auswertung, kurz BWA, hilft bei der Ergebnisprüfung; Kontoentwicklung und offene Rechnungen gehören zusätzlich in die Liquiditätsprüfung.
Fragen Sie bei Abweichungen nach der Ursache: Wurde weniger verkauft, später bezahlt oder mehr Material benötigt? Aktualisieren Sie die Annahmen und rechnen Sie auch einen ungünstigeren Verlauf durch. So wird aus einer einmaligen Bankunterlage ein Werkzeug für die Unternehmensführung.
Wenn sich eine Finanzierungslücke abzeichnet, sprechen Sie frühzeitig mit Ihrer Bank und prüfen Sie Zahlungsbedingungen, Kosten und Finanzierungsbedarf. Bei drohender oder bereits eingetretener Zahlungsunfähigkeit ist sofort fachkundige Unterstützung nötig; insbesondere für Gesellschaften können gesetzliche Handlungspflichten bestehen.
Passende Planungshilfen
Der LQP LiquiPlaner unterstützt die Planung der Zahlungsströme. Der REP RentaPlaner dient der Ergebnisplanung; der LRP LiquiRentaPlaner verbindet beide Bereiche. Wählen Sie das Werkzeug nach Ihrer Aufgabe und prüfen Sie die hinterlegten Annahmen auf Ihr Unternehmen.
Guter Rat: Rechnen Sie ehrlich, aktualisieren Sie regelmäßig und reagieren Sie auf Abweichungen. Eine schöne Tabelle allein macht ein Vorhaben weder rentabel noch zahlungsfähig.