Versichern
Ein größerer Schaden kann die beste Finanzplanung über den Haufen werfen. Wer anderen einen Schaden zufügt, länger nicht arbeiten kann oder die Familie unversorgt zurücklässt, braucht mehr als ein gut gefülltes Sparkonto. Versicherungen sollen dort helfen, wo die eigenen Rücklagen nicht reichen.
Guter Rat: Zuerst die Risiken absichern, die Ihre wirtschaftliche Existenz bedrohen. Danach kommt der Komfort. Nicht jede angebotene Police muss auch in Ihren Versicherungsordner.
Was zuerst abgesichert sein sollte
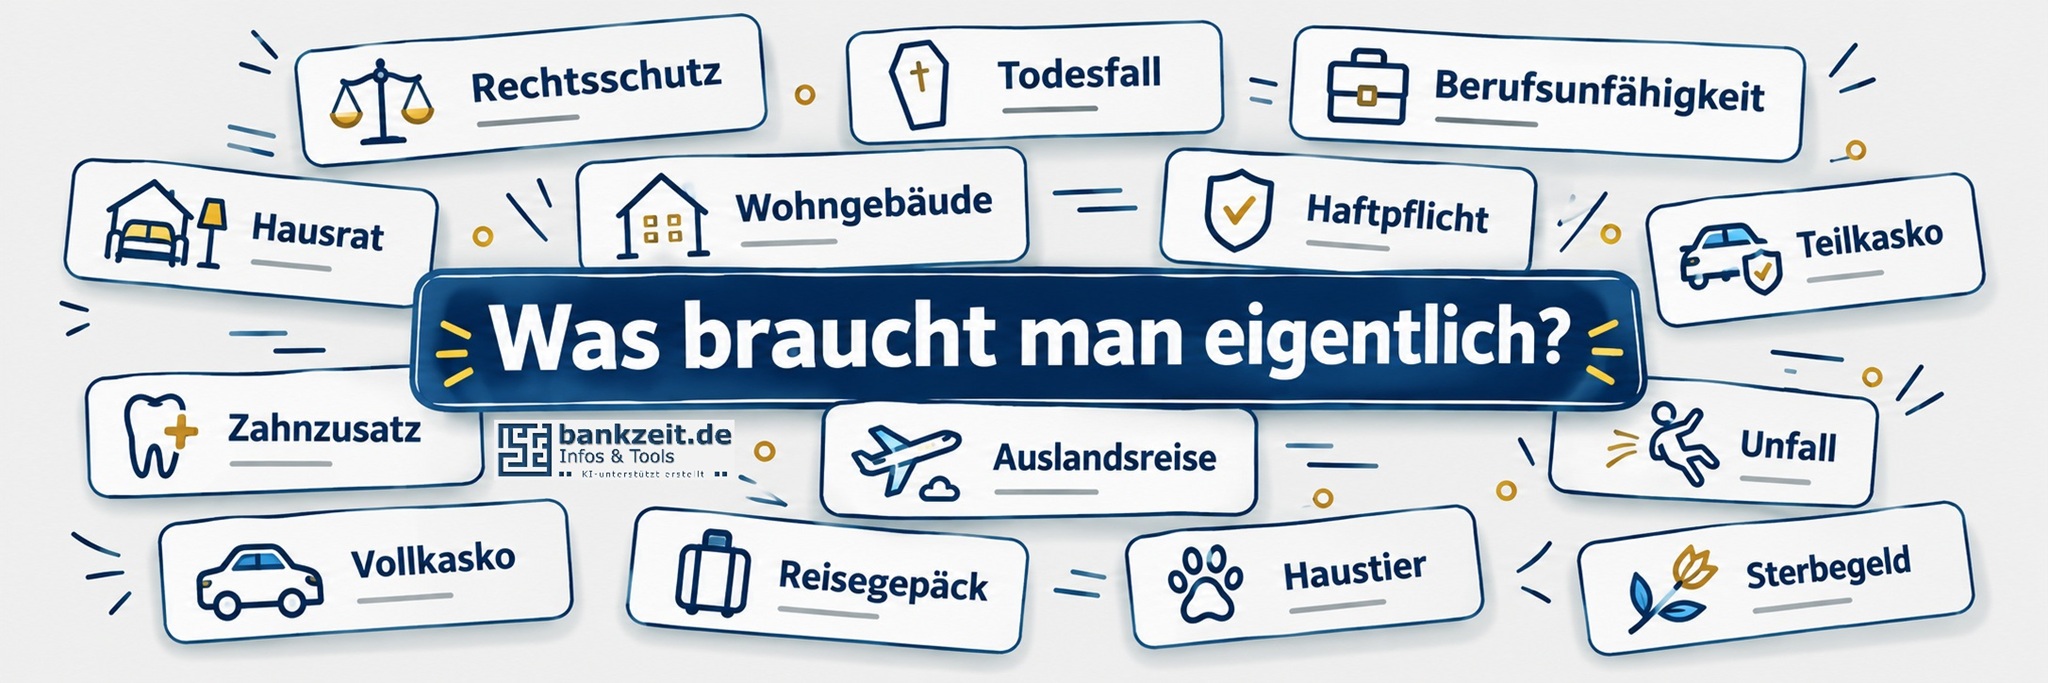
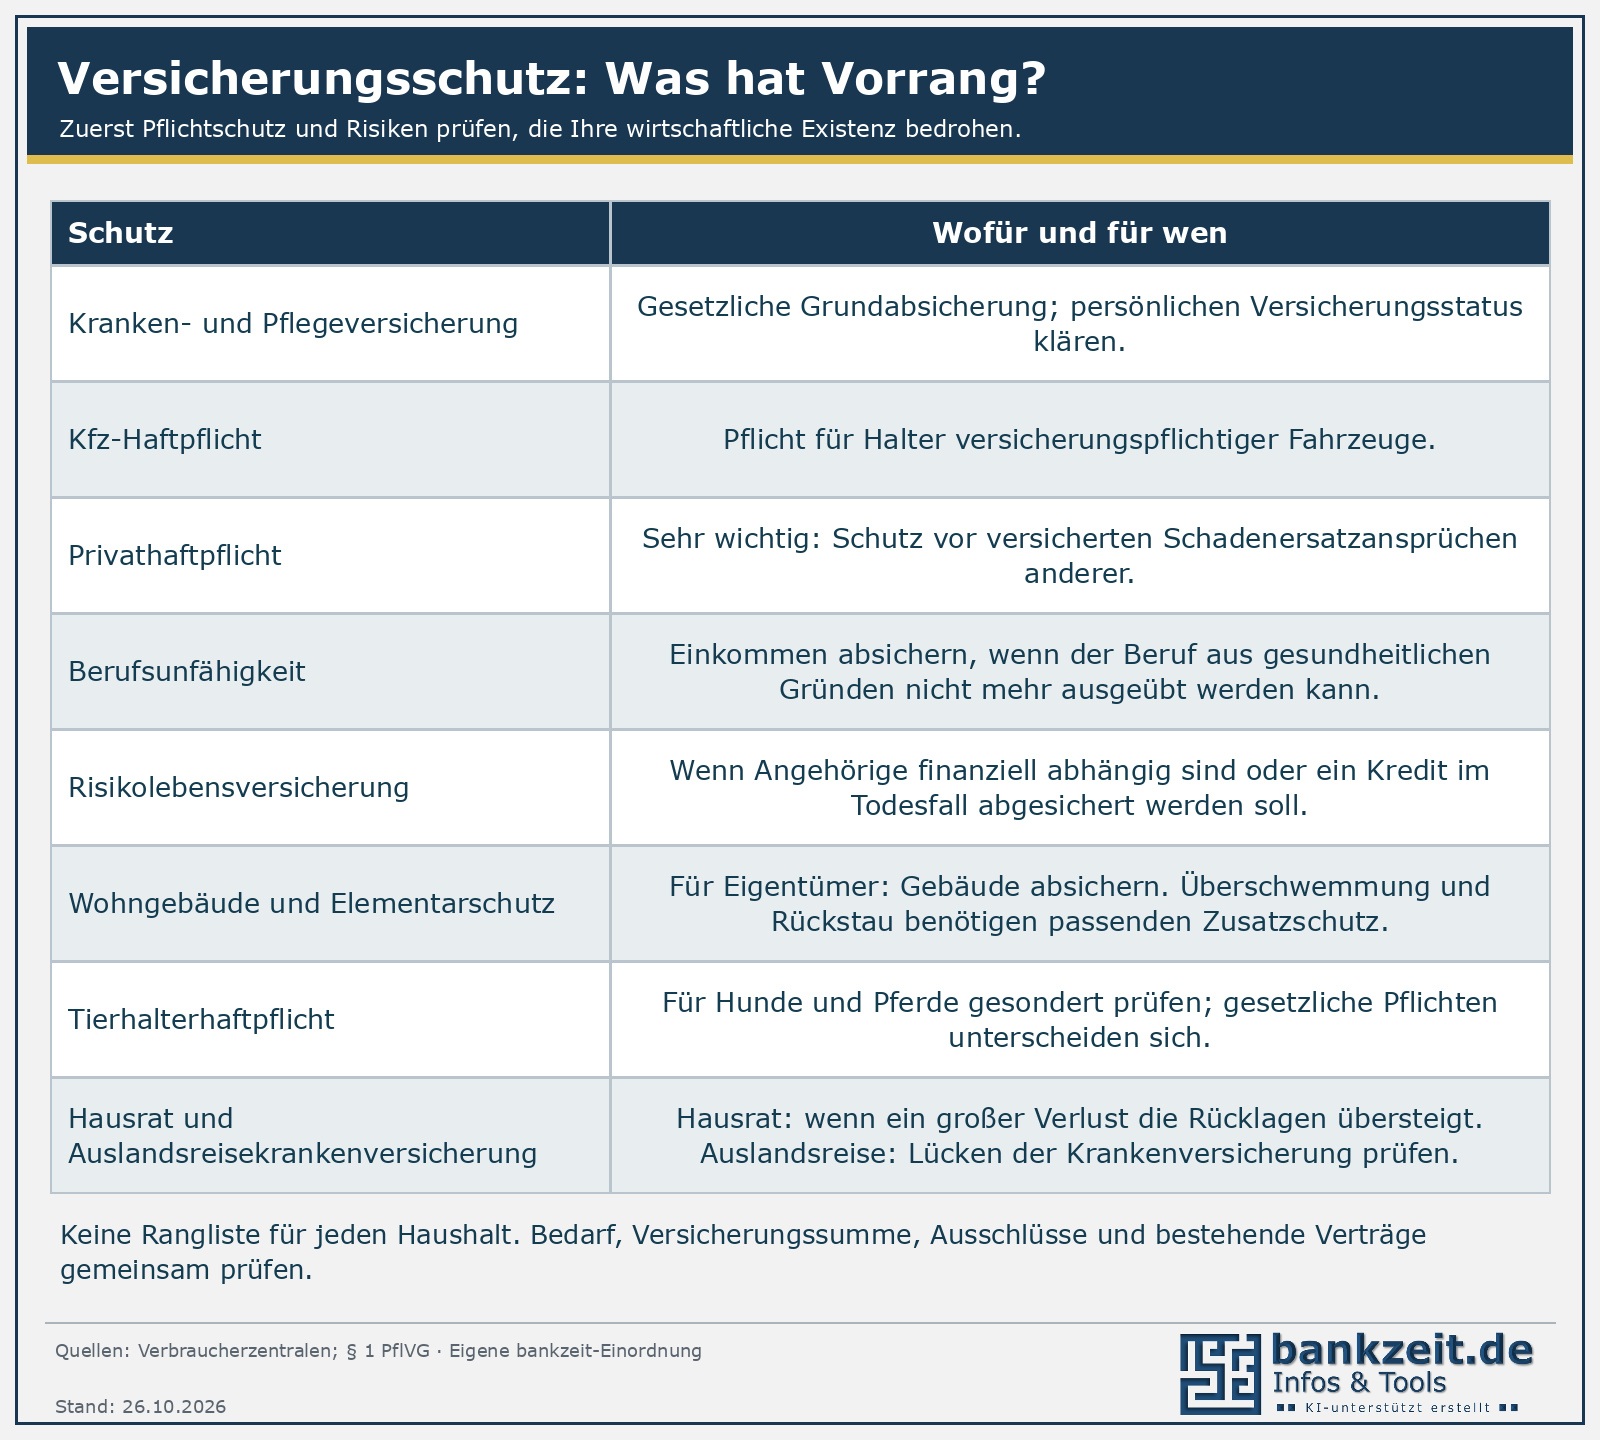
Kranken- und Pflegeversicherung gehören zur gesetzlich vorgeschriebenen Grundabsicherung. Wer ein versicherungspflichtiges Kraftfahrzeug hält, braucht eine Kfz-Haftpflichtversicherung. Weitere Pflichten können sich etwa aus dem Beruf oder der Tierhaltung ergeben.
Die private Haftpflichtversicherung ist zwar im Allgemeinen freiwillig, gehört aber zu den wichtigsten Verträgen. Sie prüft Schadenersatzforderungen, bezahlt berechtigte Ansprüche im versicherten Umfang und wehrt unberechtigte ab. Die Versicherungssumme sollte auch für schwere Personenschäden reichen.
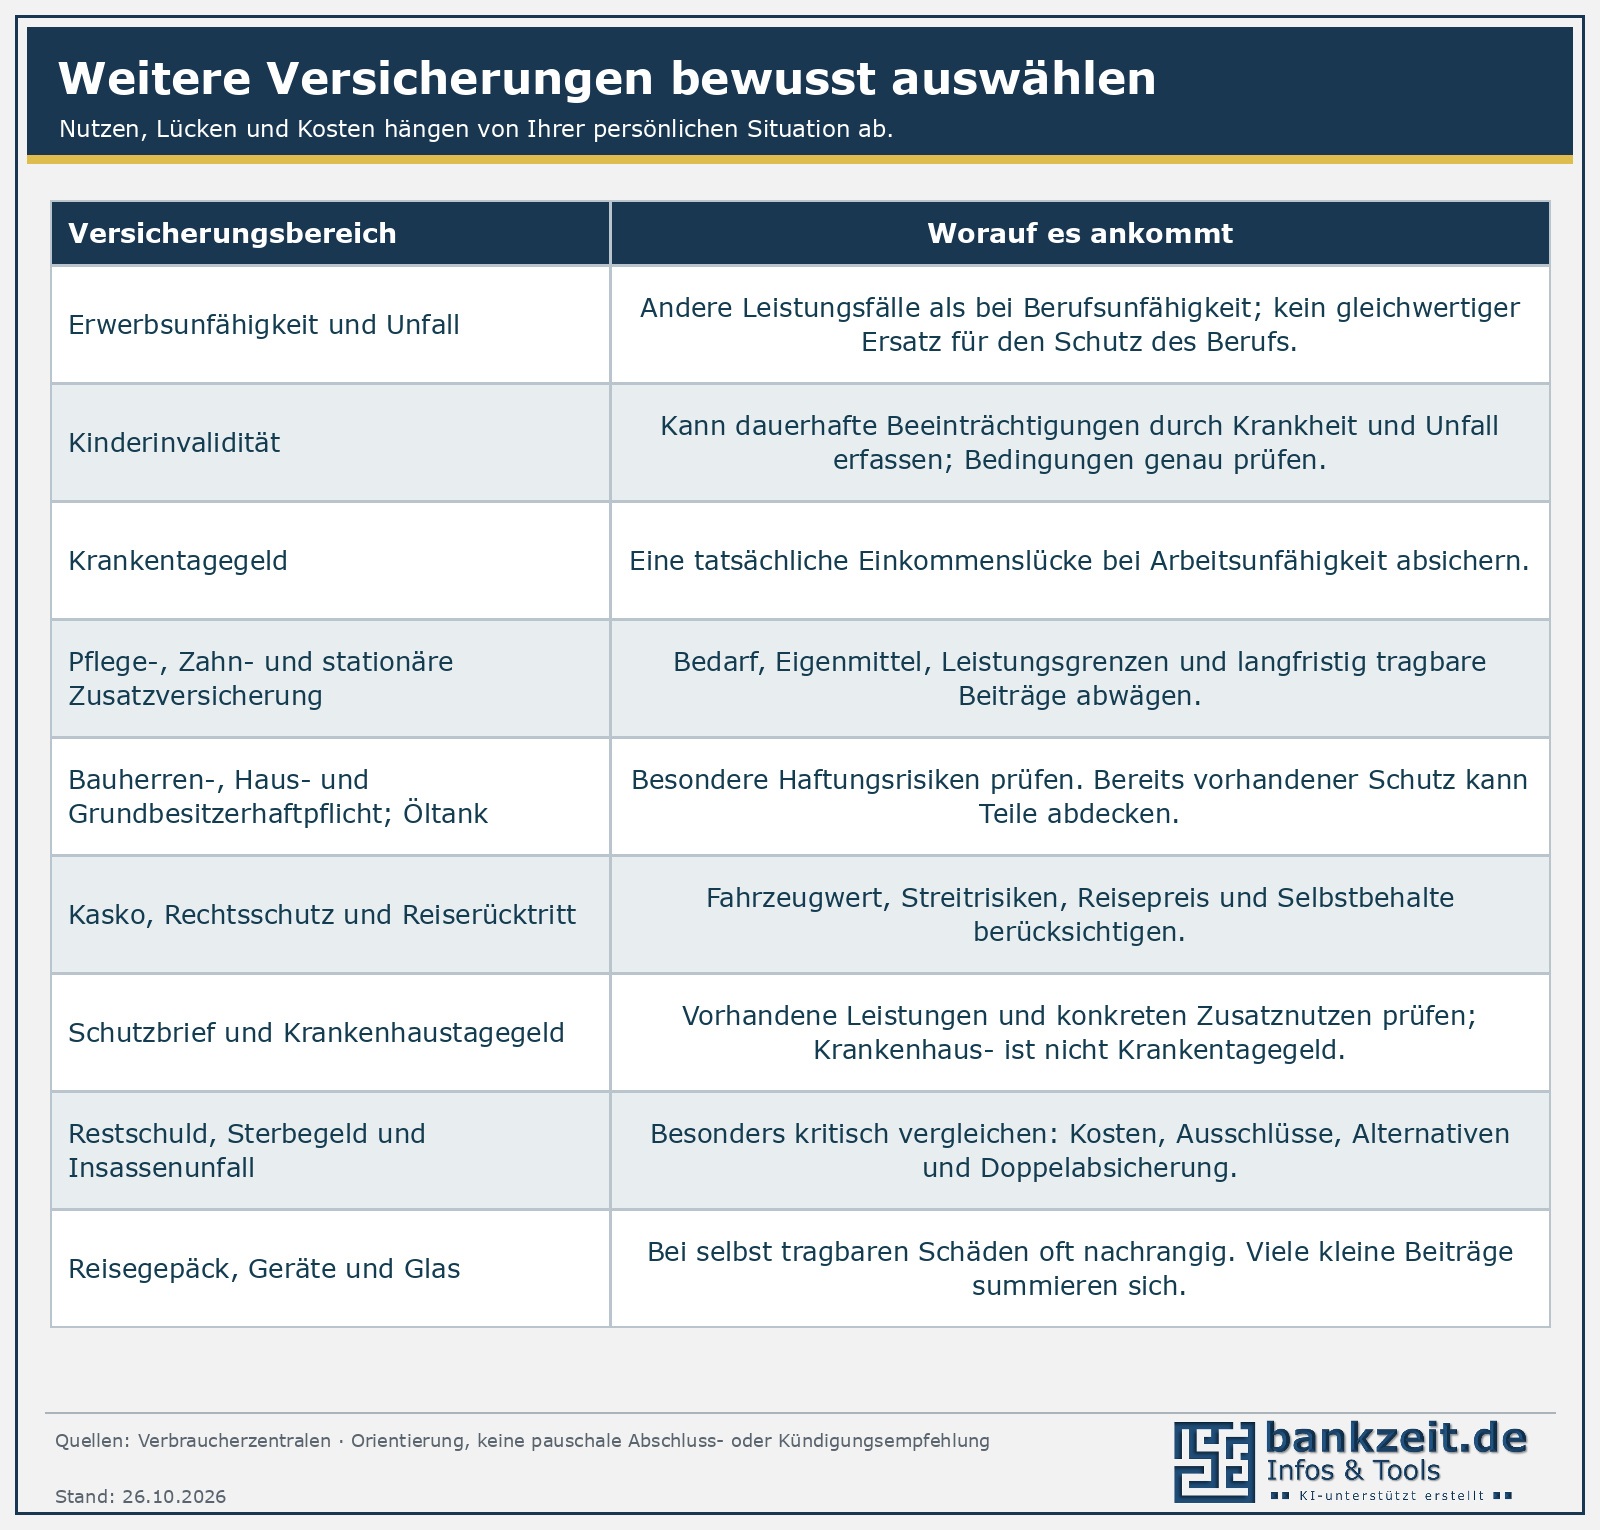
Wer von seiner Arbeitskraft lebt, sollte den Schutz bei Berufsunfähigkeit früh prüfen. Eine Unfallversicherung ist dafür kein gleichwertiger Ersatz: Sie erfasst grundsätzlich Unfallfolgen, während Berufsunfähigkeit auch durch Krankheiten entstehen kann. Eine Erwerbsunfähigkeitsversicherung hat andere Leistungsvoraussetzungen und schützt den zuletzt ausgeübten Beruf nicht in gleicher Weise.
Sind Angehörige finanziell von Ihnen abhängig oder soll ein gemeinsamer Kredit abgesichert werden, kann eine Risikolebensversicherung wichtig sein. Versicherungssumme und Laufzeit sollten zum tatsächlichen Bedarf passen.
Was zu Ihrer Lebenssituation passt
Als Hauseigentümer sollten Sie auf eine ausreichende Wohngebäudeversicherung achten. Schäden durch Überschwemmung oder Rückstau sind nicht automatisch mitversichert; dafür ist entsprechender Elementarschutz nötig. Bei Bauvorhaben, vermieteten Grundstücken oder einem Öltank prüfen Sie zusätzlich die jeweiligen Haftungsrisiken und bereits vorhandenen Schutz.
Eine Hausratversicherung wird vor allem dann wichtig, wenn Sie Ihre Einrichtung nach einem größeren Schaden nicht aus eigener Tasche ersetzen könnten. Bei Hunde- und Pferdehaltung ist eine gesonderte Tierhalterhaftpflicht zu prüfen. Für Hunde unterscheiden sich die gesetzlichen Vorgaben je nach Bundesland.
Für Auslandsreisen ist eine private Auslandsreisekrankenversicherung regelmäßig sinnvoll. Die gesetzliche Absicherung hat Grenzen, etwa beim Krankenrücktransport. Kasko, Reiserücktritt und Rechtsschutz beurteilen Sie nach Fahrzeugwert, Reisepreis, Streitrisiken und Ihren Rücklagen.
Auch Kinderinvaliditäts-, Pflegezusatz-, Zahnzusatz- oder stationäre Zusatzversicherungen können einen Bedarf abdecken. Entscheidend sind die versicherten Fälle und die langfristig tragbaren Beiträge. Krankentagegeld soll eine Einkommenslücke bei Arbeitsunfähigkeit schließen. Krankenhaustagegeld zahlt dagegen einen vereinbarten Betrag für stationäre Tage; das ist etwas anderes.
Wo sich ein zweiter Blick lohnt
Handy, Brille oder Reisegepäck: Viele kleine Policen kosten zusammen erstaunlich viel. Prüfen Sie, welchen Verlust Sie selbst tragen könnten und ob schon anderweitiger Schutz besteht. Auch Restschuld-, Sterbegeld- und Insassenunfallversicherungen verdienen einen besonders kritischen Blick. Sie sind nicht pauschal für jeden sinnvoll.
Ein bezahlbarer Selbstbehalt kann Beiträge senken. Er muss aber auch im Schadenfall aufgebracht werden können. Eine zu kleine Versicherungssumme oder eine zu kurze Laufzeit kann ausgerechnet die Lücke lassen, vor der Sie sich schützen wollten.
Vor dem Abschluss genau hinsehen
Vergleichen Sie Leistungen und Ausschlüsse ebenso wie den Beitrag. Wichtig sind außerdem Wartezeiten, Selbstbehalte, Laufzeit und die Pflichten im Schadenfall. Gesundheitsfragen beantworten Sie vollständig und sorgfältig. Lassen Sie sich unklare Bedingungen erklären und Zusagen schriftlich bestätigen.
Bei einem Wechsel sollte notwendiger neuer Schutz verbindlich geklärt sein, bevor der alte Vertrag endet. Überprüfen Sie Ihre Verträge bei größeren Veränderungen, etwa Familiengründung, Immobilienkauf, Selbstständigkeit oder Ruhestand.
Im Schadenfall zeigt sich der Wert des Vertrags
Was nützt die günstigste Prämie, wenn Sie bei der Regulierung nicht weiterkommen? Gute Erreichbarkeit und nachvollziehbare Entscheidungen zählen. Ob ein Anbieter online arbeitet oder eine Geschäftsstelle um die Ecke hat, sagt für sich allein noch nichts über seine Leistung aus.
Melden Sie einen Schaden zeitnah, dokumentieren Sie ihn und bewahren Sie den Schriftverkehr auf. Wird eine Leistung abgelehnt oder verzögert, verlangen Sie eine konkrete schriftliche Begründung. Je nach Fall helfen eine unabhängige Beratung, die zuständige Ombudsstelle oder anwaltliche Unterstützung. Für private Kranken- und Pflegeversicherungen gibt es eine eigene Ombudsstelle.
Die folgenden Übersichten helfen bei der ersten Einordnung. Sie ersetzen nicht den Blick auf Ihre persönliche Situation und die konkreten Vertragsbedingungen.
Quellen & Infos
Verbraucherzentrale – Welche Versicherung brauche ich https://www.verbraucherzentrale.de/wissen/geld-versicherungen/weitere-versicherungen/welche-versicherung-brauche-ich-12605
Verbraucherzentrale – Schutz bei Berufsunfähigkeit https://www.verbraucherzentrale.de/wissen/geld-versicherungen/weitere-versicherungen/berufsunfaehigkeit-wie-sie-sich-gegen-verlust-des-einkommens-absichern-13931
Verbraucherzentrale – Elementarschäden https://www.verbraucherzentrale.de/wissen/geld-versicherungen/weitere-versicherungen/versicherungsschutz-gegen-elementarschaeden-11440
Verbraucherzentrale – Hausratversicherung https://www.verbraucherzentrale.de/wissen/geld-versicherungen/weitere-versicherungen/hausratversicherung-auf-den-wert-der-einrichtung-kommts-an-13889
Verbraucherzentrale – Kinderinvalidität https://www.verbraucherzentrale.de/wissen/geld-versicherungen/weitere-versicherungen/versicherung-gegen-kinderinvaliditaet-darum-ist-sie-wichtig-10619
Verbraucherzentrale – Zusatzversicherungen zur Krankenversicherung https://www.verbraucherzentrale.de/wissen/gesundheit-pflege/krankenversicherung/zusatzversicherungen-zur-gesetzlichen-krankenversicherung-sinnvoll-oder-nicht-10425
Pflichtversicherungsgesetz § 1 https://www.gesetze-im-internet.de/pflvg/__1.html
Kranken- und Pflegeversicherung – § 193 VVG und § 1 SGB XI https://www.gesetze-im-internet.de/vvg_2008/__193.html https://www.gesetze-im-internet.de/sgb_11/__1.html
Versicherungsombudsmann – Verfahren und Zuständigkeit https://www.versicherungsombudsmann.de/das-schlichtungsverfahren/
Stand: 26.10.2026