Immobilien mit Blick für Lage und Alltag
Mein Blick auf Immobilien ist vom Bankgeschäft geprägt. Dazu kommen eigene Erfahrungen mit Kauf, Verkauf und Bau. Dabei zeigt sich immer wieder: Eine Immobilie muss zum Leben ihrer Bewohner passen – und zu deren finanziellen Möglichkeiten. Ein schönes Exposé allein reicht dafür nicht.
Die Lage lässt sich nicht umbauen
Ob Haus oder Wohnung, Eigentum oder Miete: Die Lage beeinflusst den Alltag und den Wert einer Immobilie. Schauen Sie sich deshalb nicht nur das Objekt an. Gehen Sie durch die Umgebung, möglichst zu verschiedenen Tageszeiten und auch einmal am Wochenende.
Wie laut ist es morgens im Berufsverkehr? Was passiert abends auf dem Parkplatz nebenan? Wie riecht es bei einer anderen Windrichtung? Einkaufsmöglichkeiten oder ein Bahnhof können den Alltag erleichtern und zugleich Verkehr mit sich bringen. Entscheidend sind Entfernung, tatsächliche Belastung und Ihre eigenen Bedürfnisse.
Sprechen Sie mit Nachbarn. Auch ein Besuch im Café oder in der Kneipe um die Ecke kann aufschlussreich sein. Ortskenntnis steht selten vollständig im Exposé.
Was Sie vor Ort prüfen sollten
- Wege zu Arbeit, Schule, Kita, Einkauf und ärztlicher Versorgung
- Öffentliche Verkehrsmittel, Parkmöglichkeiten und sichere Fuß- und Radwege
- Verkehr, Gewerbe, Lärm und andere erkennbare Belastungen
- Grünflächen, Freizeitangebote und die Nutzung benachbarter Grundstücke
- Hochwasser- und Starkregenrisiken, Geländegefälle und Entwässerung
- Zustand der Nachbargebäude, Leerstände und erkennbare Bauvorhaben
Nähe zum Wasser kann reizvoll sein. Sie ist aber auch Anlass, Hochwassergefahren und Versicherbarkeit zu prüfen. Nutzen Sie dafür die amtlichen Karten und Auskünfte der zuständigen Stellen.
Auch die Entwicklung der Umgebung zählt
Ein Immobilienkauf bindet auf lange Sicht. Erkundigen Sie sich bei der Kommune nach Bebauungsplänen und weiteren Planungen im Umfeld. Ein heute freies Nachbargrundstück muss nicht dauerhaft frei bleiben.
Eine gefragte Lage kann die Verkäuflichkeit und Vermietbarkeit unterstützen. Steigende Preise oder Mieten sind dadurch nicht garantiert. Umgekehrt ist ein niedriger Kaufpreis noch kein Schnäppchen. Bei vermieteten Objekten zählen neben der möglichen Miete auch Leerstand, Instandhaltung, Verwaltung und die rechtlichen Grenzen für Mieterhöhungen. Aus einer hohen anfänglichen Mietrendite wird nicht automatisch eine gute Investition.
Sonne nutzen und Sommerhitze begrenzen
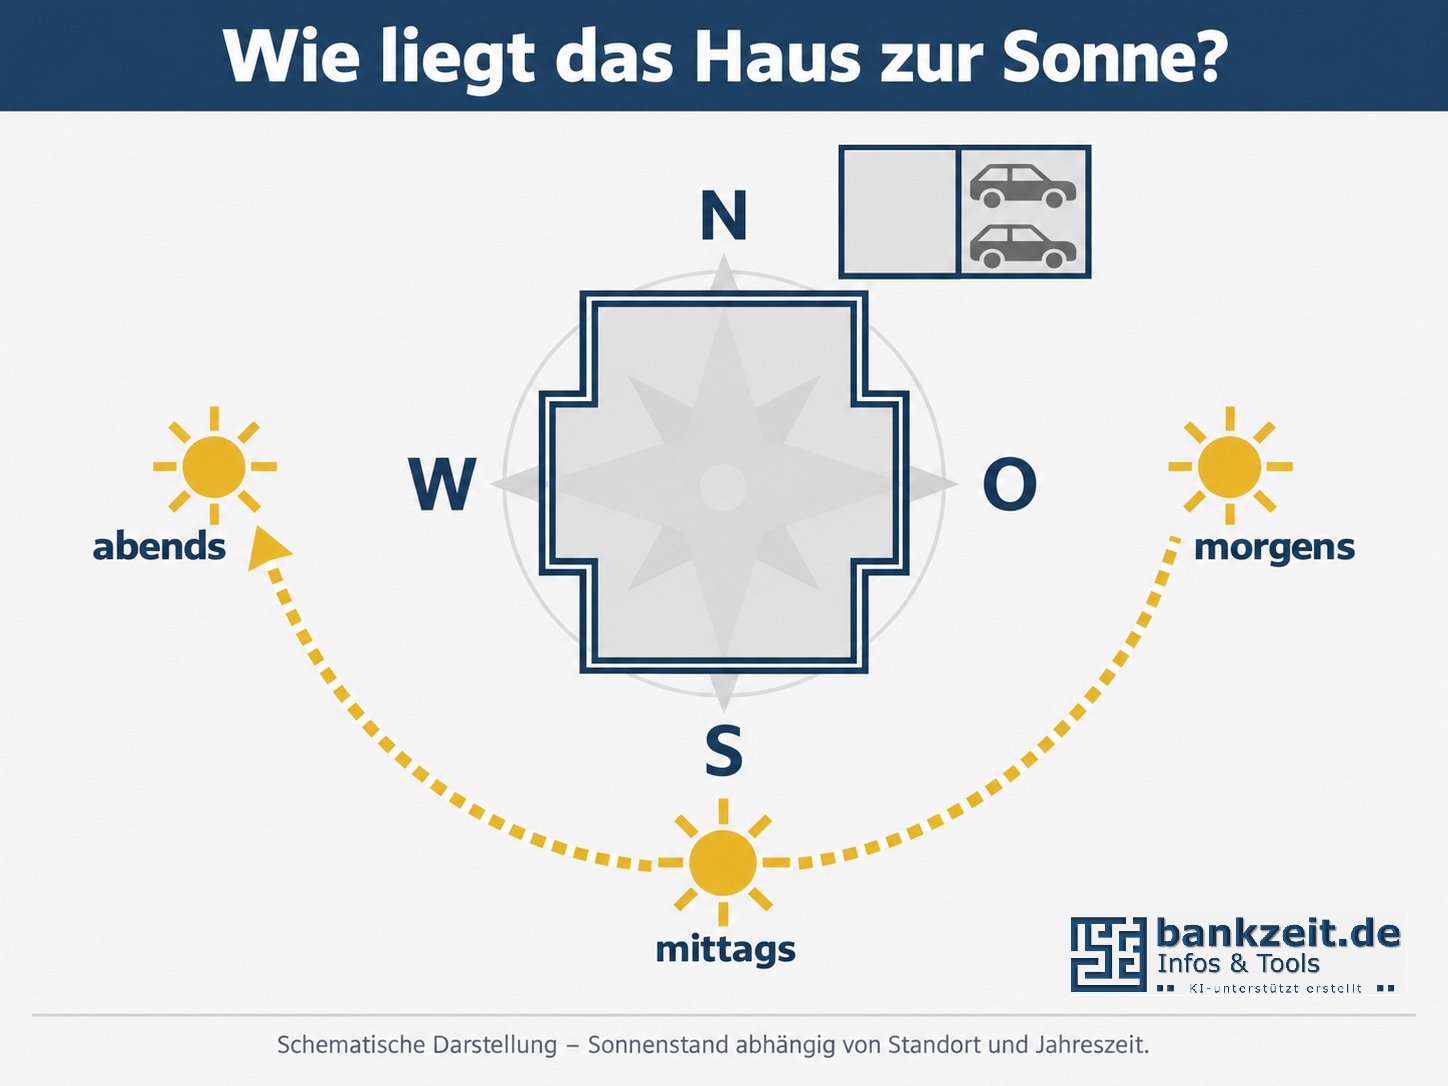
Die Ausrichtung von Haus und Räumen beeinflusst Licht, Wärme und Wohnqualität. Südlich gelegene Räume können im Winter von der Sonne profitieren. Große Fenster brauchen aber einen passenden sommerlichen Wärmeschutz. Besonders die tief stehende Nachmittags- und Abendsonne kann Räume auf der Westseite aufheizen.
Planen Sie außen liegende Verschattung, Lüftungsmöglichkeiten und Dachüberstände gemeinsam mit den Fenstern. Ein Dachüberstand hilft nicht bei jedem Sonnenstand. Bäume, Nachbarhäuser und die spätere Bebauung können Licht und Solarertrag verändern.
Für Photovoltaik ist ein unverschattetes Süddach günstig, aber keineswegs die einzige Lösung. Auch Ost-West-Dächer können sinnvoll sein und Strom über einen breiteren Tagesverlauf liefern. Dachform, Neigung, Verschattung und Strombedarf sollten zusammen betrachtet werden. Eine pauschale Vorgabe für die Firstrichtung ist deshalb wenig hilfreich.

Der Grundriss muss im Alltag funktionieren
Kurze Wege zwischen Küche, Essplatz und Terrasse sind praktisch. Ebenso sinnvoll sind ein gut erreichbares Gäste-WC, ausreichend Stauraum und ein Arbeitszimmer, das nicht nur durch den Wohnbereich zugänglich ist. Schlafräume sollten sich im Sommer möglichst wenig aufheizen. Welche Himmelsrichtung dafür passt, hängt auch von Verschattung und Nutzung ab.
Denken Sie ein Stück voraus: Lassen sich Räume später anders nutzen? Gibt es Platz für einen Arbeitsplatz, ein weiteres Familienmitglied oder ein Schlafzimmer im Erdgeschoss? Können Bad und Zugänge bei Bedarf angepasst werden?
Eine Garage oder ein Carport gehört dorthin, wo Zufahrt, Bauvorschriften und Nutzung es erlauben. Ein offener Carport ersetzt keine Wärmedämmung.
Das Haus darf nicht den finanziellen Spielraum auffressen
Prüfen Sie die Belastung auch für Zeiten mit geringerem Einkommen, höheren Ausgaben oder im Ruhestand. Zur Kreditrate kommen Betriebskosten, Instandhaltung und gegebenenfalls Modernisierungen. Ein finanzieller Puffer bleibt notwendig.
Wenn schon beim Kauf absehbar ist, dass die Finanzierung nur unter besten Bedingungen funktioniert, sollte man das Vorhaben verkleinern oder verschieben. Ein Verkauf unter Zeitdruck kann teuer werden. Und anders als bei der Dame mit dem Knusperhäuschen kann man von einer echten Immobilie nun einmal nicht abbeißen.