Vermögensaufbau und Geldanlage
Zum Thema Geldanlage gibt es täglich Empfehlungen, Tipps und Versprechen. Oft klingt es so, als ließen sich hohe Rendite, volle Sicherheit und jederzeitige Verfügbarkeit problemlos miteinander verbinden. Das ist nicht der Fall.
Diese Seite gibt keine Anlageempfehlungen. Sie soll helfen, die wichtigsten Fragen vor einer Anlageentscheidung zu sortieren.
Persönliche Ziele klären
Am Anfang stehen immer die persönlichen Ziele:
- Wofür wird das Geld gebraucht?
- Wann wird es voraussichtlich benötigt?
- Wie wichtig ist die schnelle Verfügbarkeit?
- Welche Verluste wären finanziell und persönlich tragbar?
- Wie viel Zeit und Interesse besteht, sich selbst mit dem Thema zu beschäftigen?
Erst danach sollte entschieden werden, welche Anlageform grundsätzlich passen kann.
Sicherheit, Rendite und Verfügbarkeit
Bei jeder Geldanlage stehen drei Ziele in einem Spannungsverhältnis: Sicherheit, Rendite und Verfügbarkeit.
Sicherheit bedeutet: Wie hoch ist das Risiko, Geld zu verlieren?
Rendite bedeutet: Welche Erträge sind möglich?
Verfügbarkeit bedeutet: Wie schnell kann das Geld wieder genutzt werden?
Eine Geldanlage kann nicht gleichzeitig besonders sicher, jederzeit verfügbar und besonders ertragreich sein. Wer hohe Sicherheit und schnelle Verfügbarkeit wünscht, muss meist bei der Renditechance Abstriche machen. Wer langfristig höhere Ertragschancen sucht, muss mit Schwankungen und möglichen Verlusten rechnen.
Dies veranschaulicht das "Magische Dreieck".
Vor der Anlage: Reserve und Ziele klären
Bevor Geld langfristig angelegt wird, sollte eine ausreichende Reserve für unvorhergesehene Ausgaben vorhanden sein. Sie hilft beispielsweise bei Reparaturen, Krankheit oder einem vorübergehenden Einkommensausfall.
Geld, das in den nächsten Jahren sicher benötigt wird, sollte nicht von kurzfristigen Kursentwicklungen abhängig sein. Für langfristige Ziele kann ein längerer Anlagezeitraum helfen, zwischenzeitliche Schwankungen besser auszuhalten. Verluste sind damit jedoch nicht ausgeschlossen.
Risiken verteilen
Eine einzelne Aktie, ein einzelnes Unternehmen, eine Branche oder ein Land kann sich gut entwickeln oder deutlich an Wert verlieren. Deshalb ist immer sinnvoll, das Risiko zu streuen.
Streuung bedeutet, nicht alles auf eine Anlageform, einen Anbieter oder einen Zeitpunkt zu setzen. Eine breite Verteilung über verschiedene Unternehmen, Branchen, Länder und Anlageformen kann Risiken mindern. Sie kann Verluste aber nicht verhindern.
Kosten genau ansehen
Kosten mindern die Rendite unmittelbar. Dazu gehören zum Beispiel Ausgabeaufschläge, Orderkosten, Depotgebühren, laufende Fondskosten, Verwaltungsvergütungen, Beratungskosten oder Kosten für Garantien.
Auch kleine Unterschiede können über viele Jahre spürbar werden. Deshalb lohnt es sich, Kosten und Leistungen vor einer Entscheidung genau zu vergleichen.
Beratung und digitale Angebote
Wer sich beraten lässt, sollte verstehen, wie die Beratung vergütet wird und auf welcher Produktauswahl sie beruht. Bei einer Anlageberatung müssen unter anderem Kenntnisse und Erfahrungen, finanzielle Verhältnisse, Anlageziele, Risikotoleranz und die Fähigkeit, Verluste zu tragen, berücksichtigt werden.
Privatkunden erhalten vor Vertragsabschluss in der Regel eine Geeignetheitserklärung. Sie soll erläutern, warum die Empfehlung zu den persönlichen Angaben des Kunden passen soll.
Auch bei Vergleichsportalen, digitalen Angeboten und Anlage-Robotern bleibt die Entscheidung das eigene Risiko. Renditeangaben, Modellrechnungen und Werbeaussagen sollten kritisch geprüft werden.
Wichtig zu wissen
- Höhere Renditechancen gehen in der Regel mit höheren Risiken einher.
- Vergangene Wertentwicklungen sind kein verlässlicher Hinweis auf die Zukunft.
- Hohe Renditeversprechen ohne nachvollziehbares Risiko sind ein Warnsignal.
- Garantien können sinnvoll sein, kosten aber häufig Rendite oder Flexibilität.
- Wertpapiere können im Kurs schwanken und Verluste verursachen.
- Guthaben bei Banken sind grundsätzlich gesetzlich geschützt; Wertpapiere im Depot bleiben grundsätzlich Eigentum der Kundinnen und Kunden.
- Eine Geldanlage muss verständlich sein und zu den eigenen Zielen, zum Zeitraum und zur persönlichen Risikobereitschaft passen.

Fazit
Vermögensaufbau beginnt nicht mit dem vermeintlich besten Produkt. Er beginnt mit einer ehrlichen Bestandsaufnahme: Ziele, Zeitraum, Liquiditätsbedarf, Risiko und Kosten müssen zusammenpassen.
Eine gute Anlageentscheidung muss nicht spektakulär sein. Sie sollte auch dann noch tragbar sein, wenn sich Märkte anders entwickeln als erwartet.
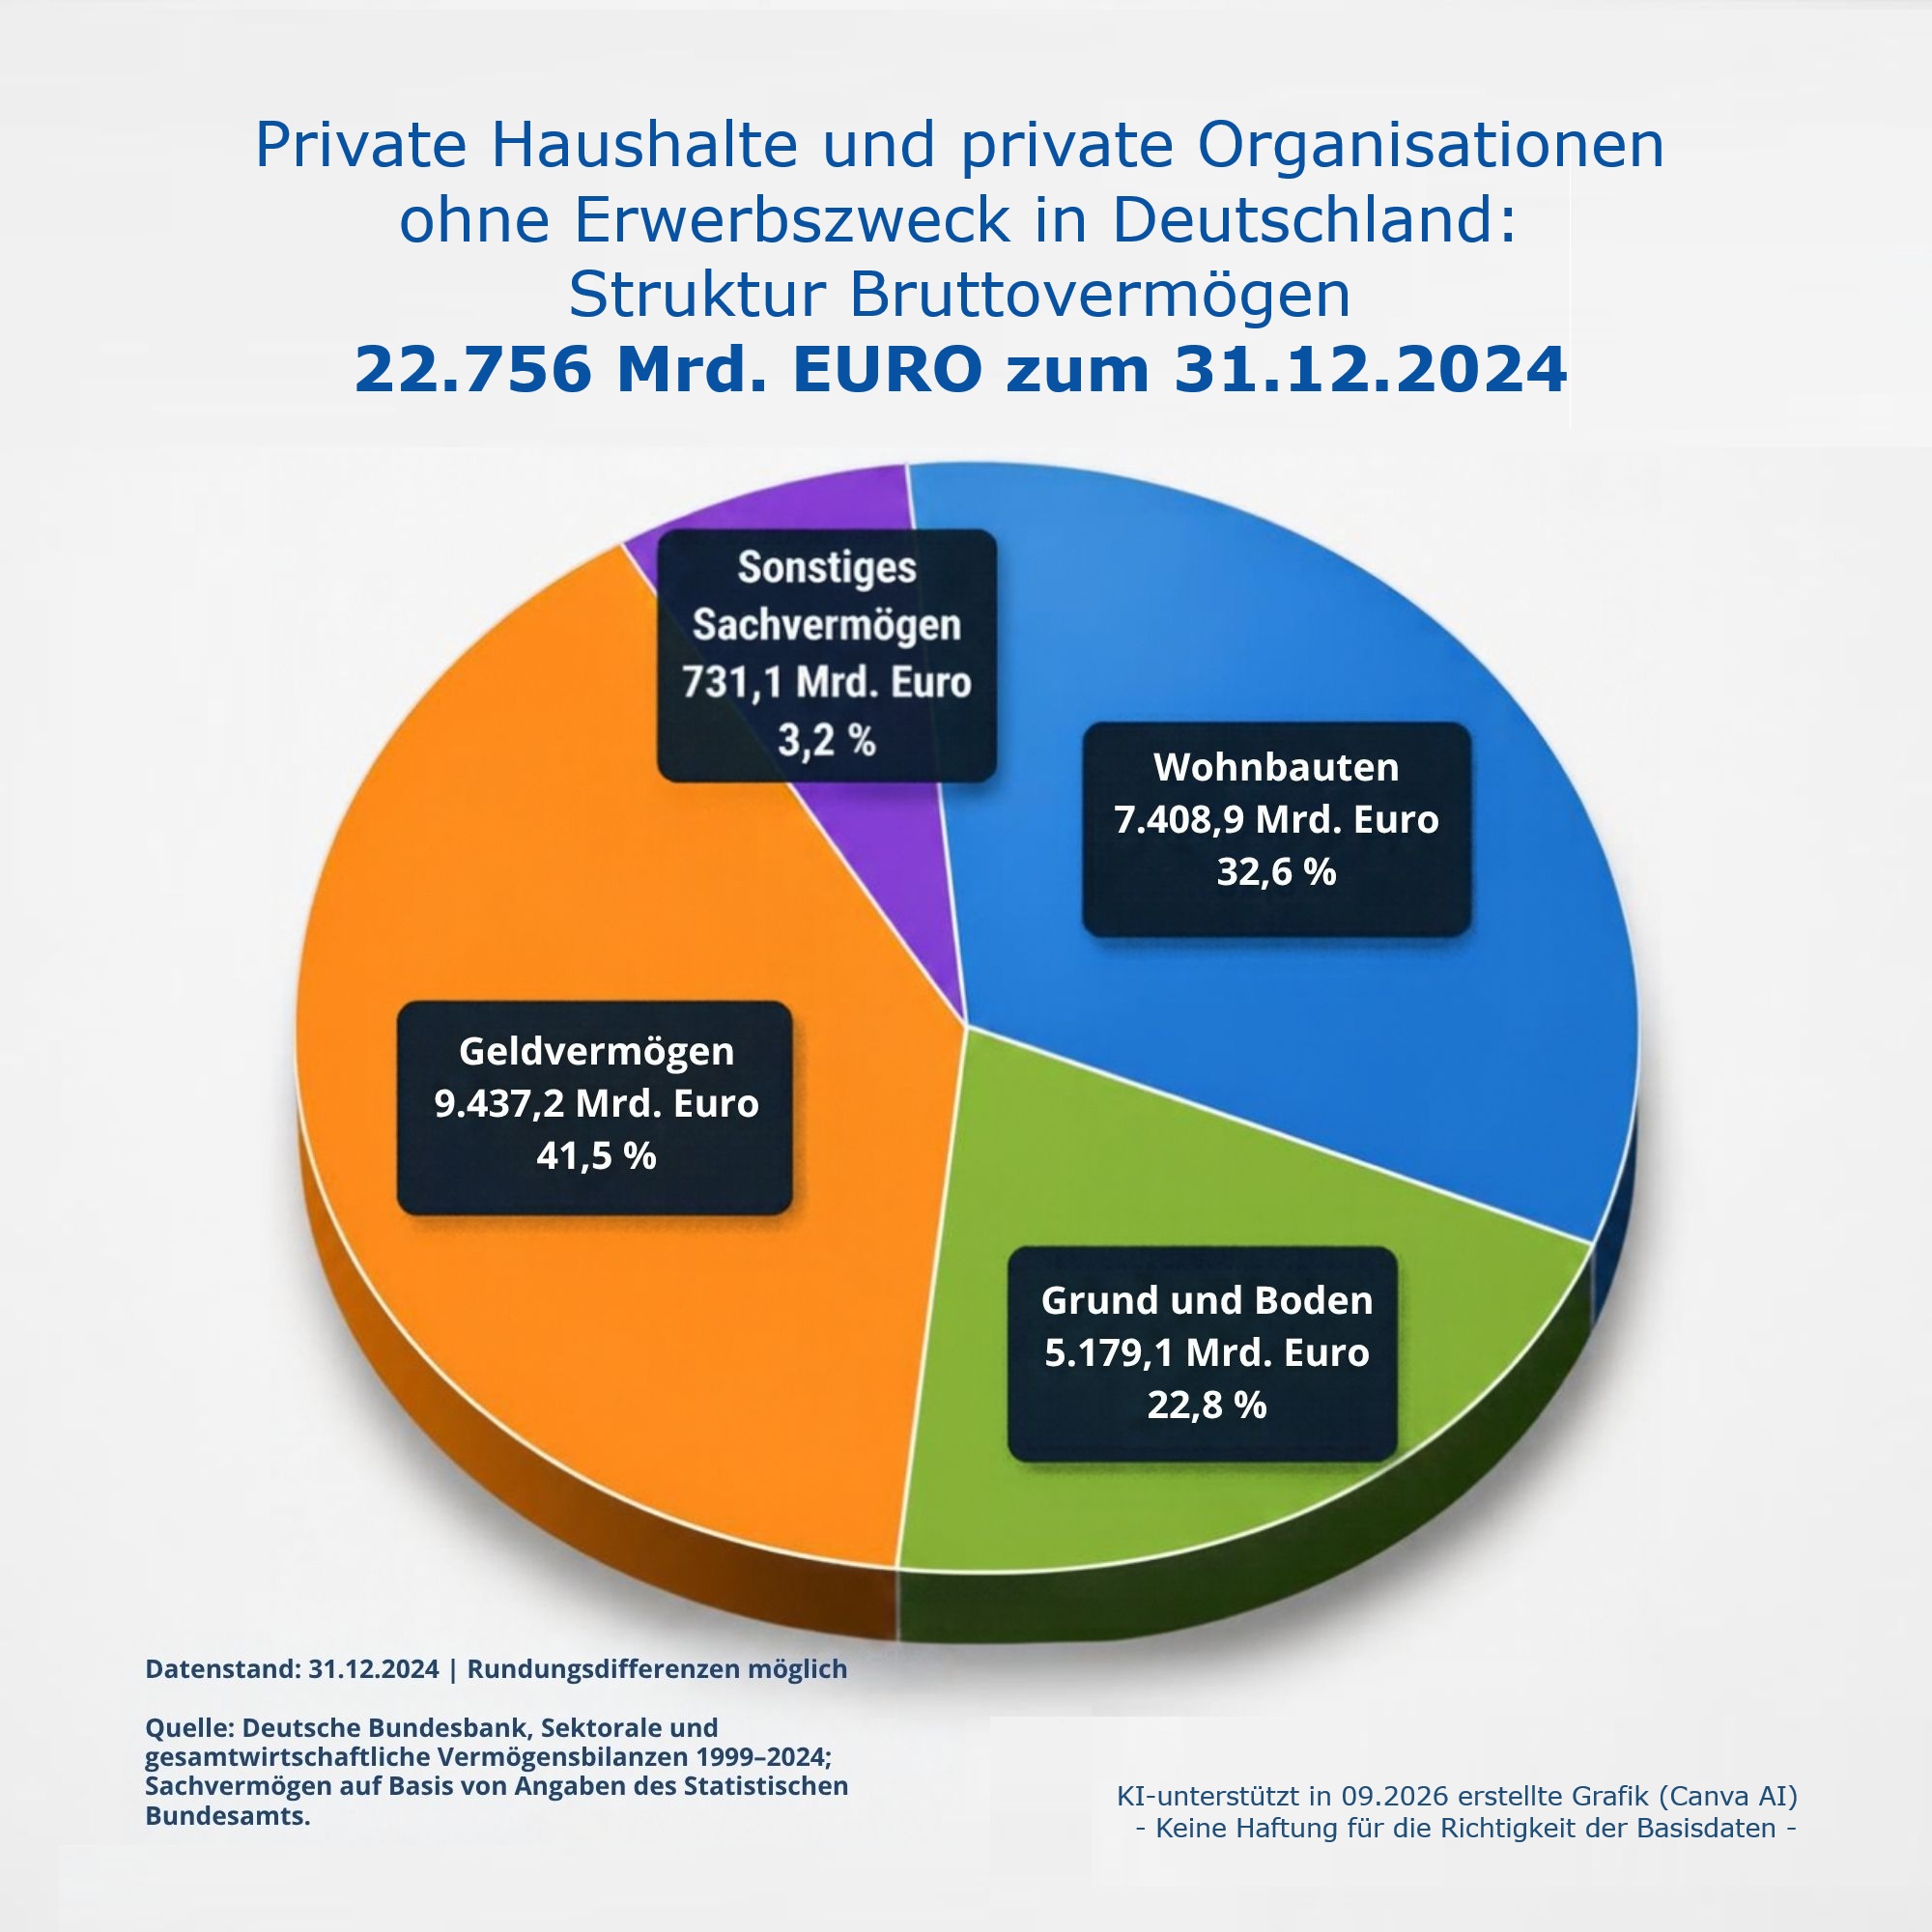
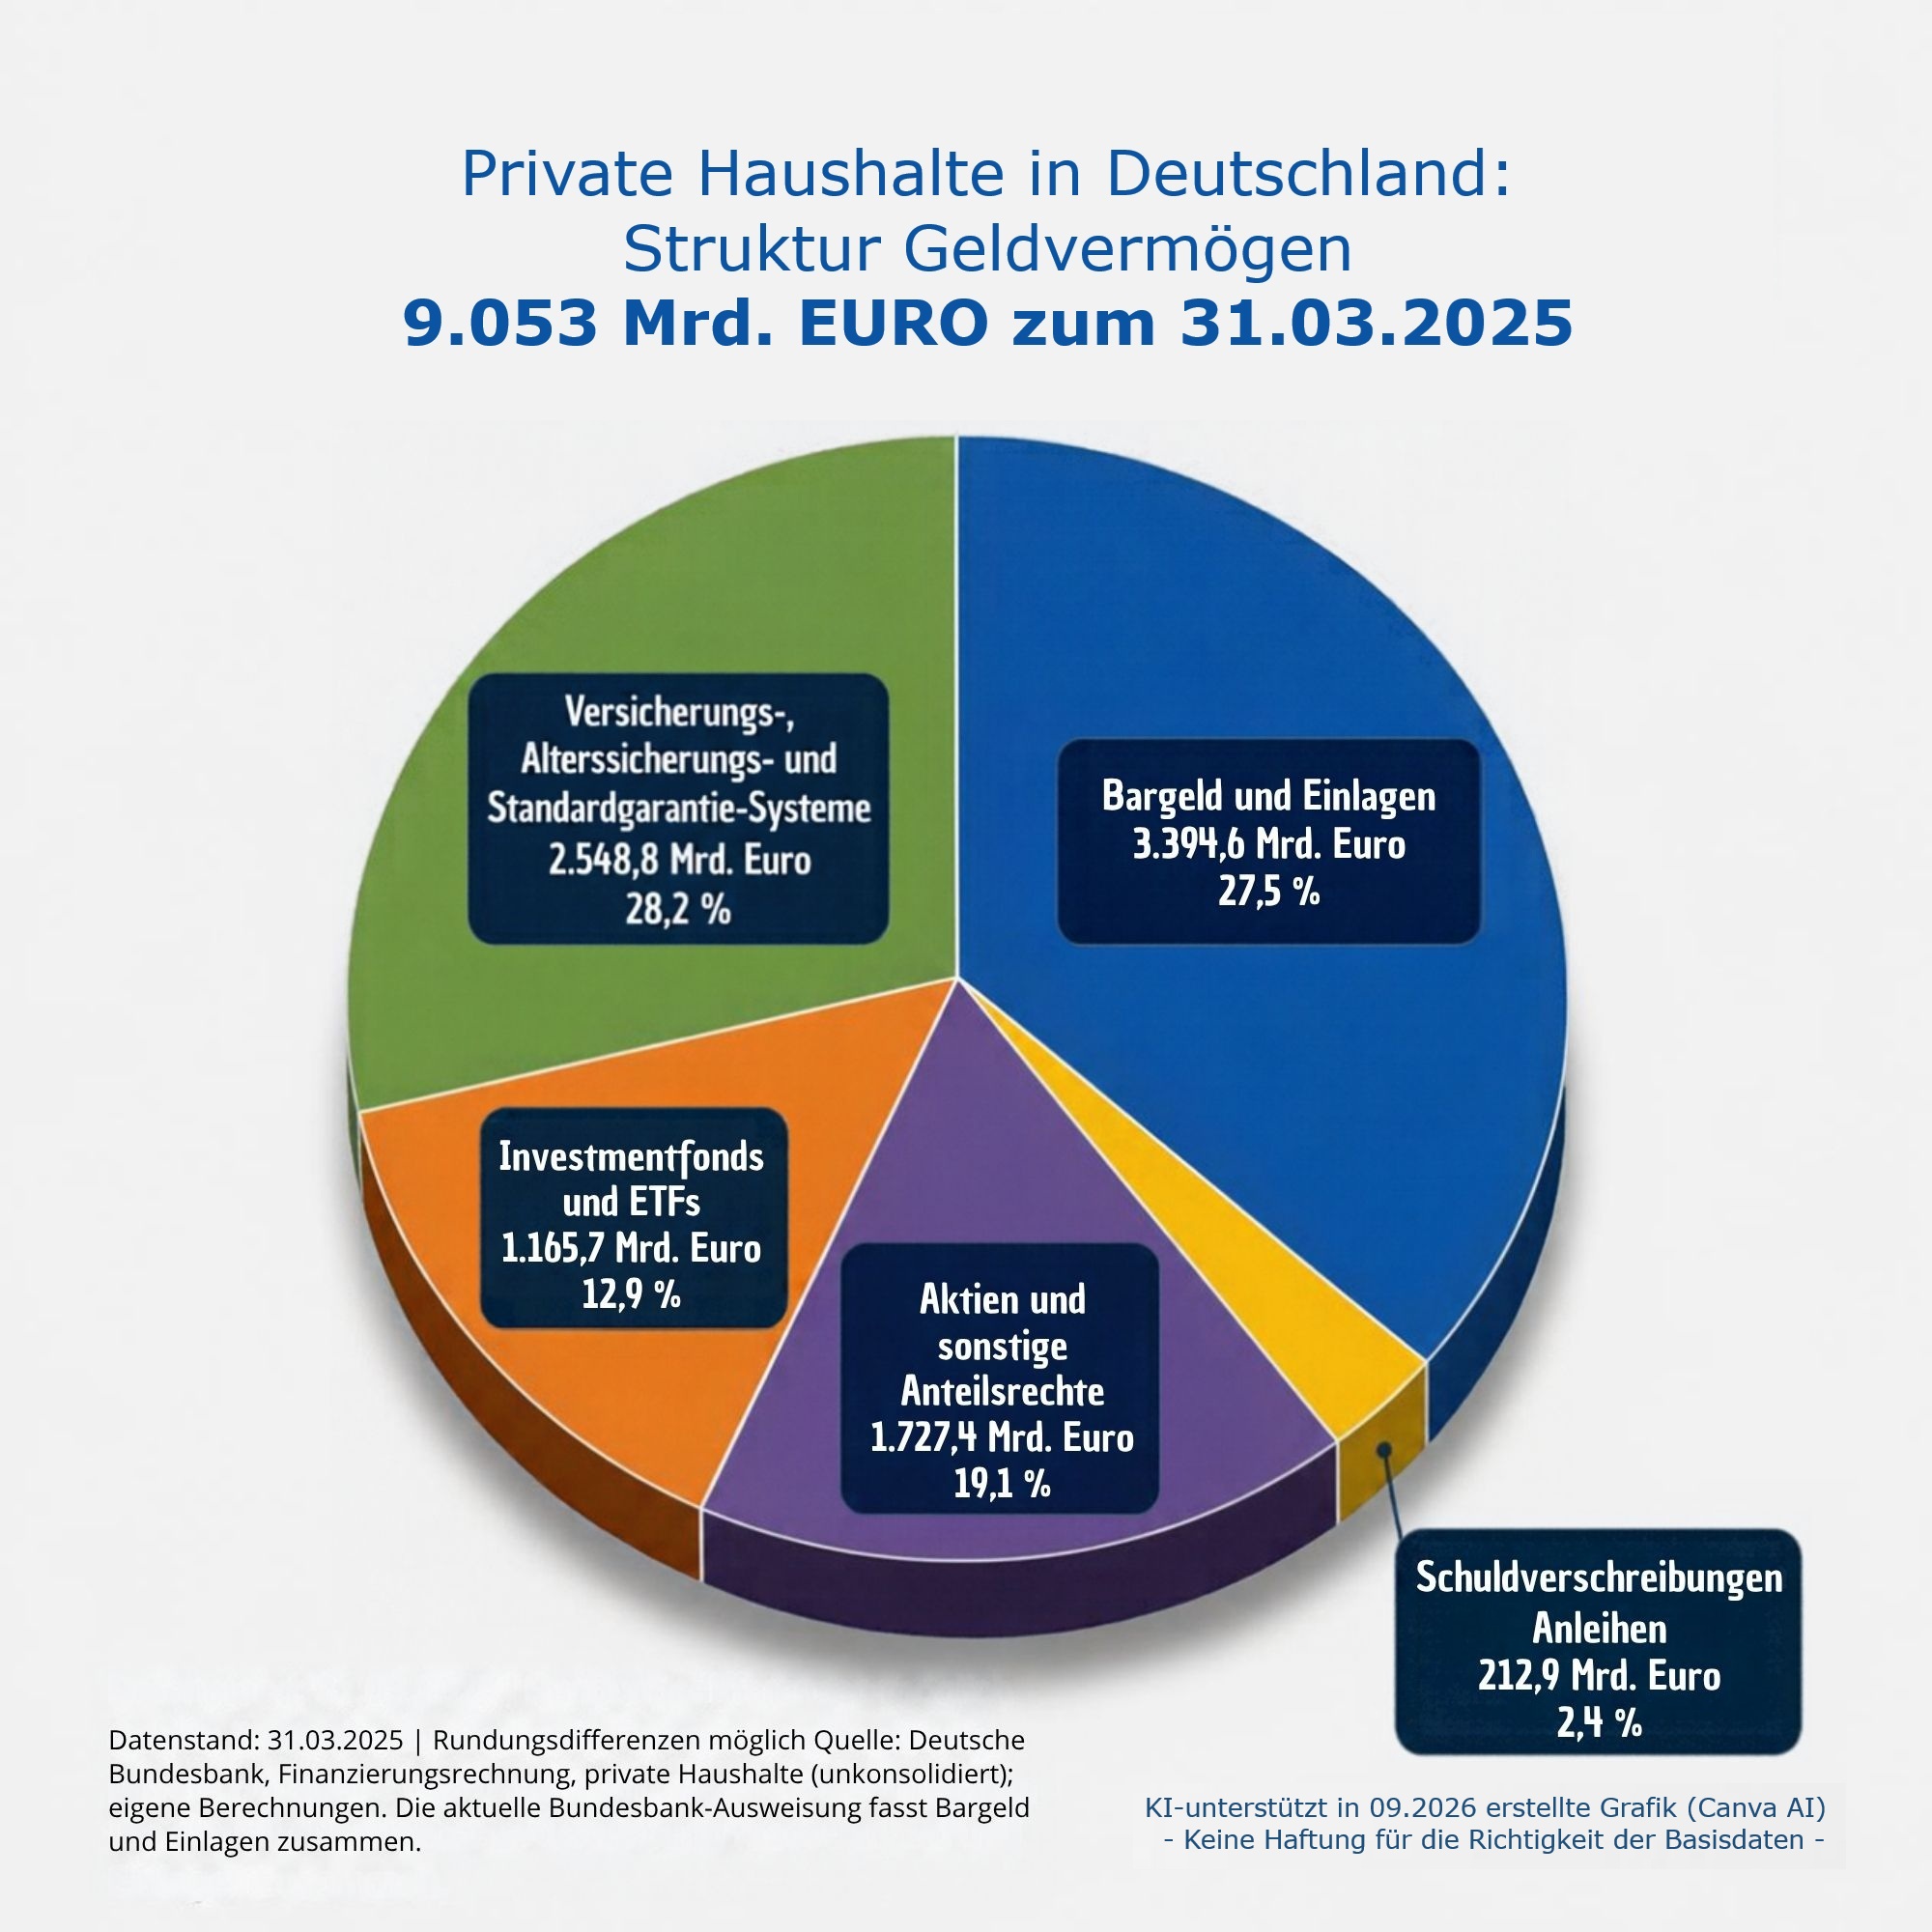
So ist das Privatvermögen in Deutschland angelegt