Wer erbt wenn nichts geregelt ist
Ohne Testament oder Erbvertrag bestimmt das Gesetz, wer erbt. Das kann gut passen – muss es aber nicht. Gerade bei Ehepaaren mit einer Immobilie lohnt es sich, einmal mit den eigenen Zahlen nachzurechnen.
Die folgenden Beispiele gehen von deutschem Erbrecht und einer Ehe in Zugewinngemeinschaft aus, also dem gesetzlichen Güterstand ohne abweichenden Ehevertrag. Andere Familien- und Vermögensverhältnisse können zu anderen Ergebnissen führen.
Zuerst klären was zum Nachlass gehört
Verheiratet zu sein bedeutet nicht, dass jedem automatisch die Hälfte des gesamten Vermögens gehört. Auch in der Zugewinngemeinschaft bleiben die Vermögen grundsätzlich getrennt. In den Nachlass fallen die Vermögenswerte und Schulden der verstorbenen Person.
Für unsere Beispiele nehmen wir ausdrücklich an: Das Vermögen gehört beiden Ehepartnern jeweils zur Hälfte; Schulden bestehen nicht. Der eigene Anteil des überlebenden Partners wird nicht vererbt.
Ehepaar mit zwei gemeinsamen Kindern
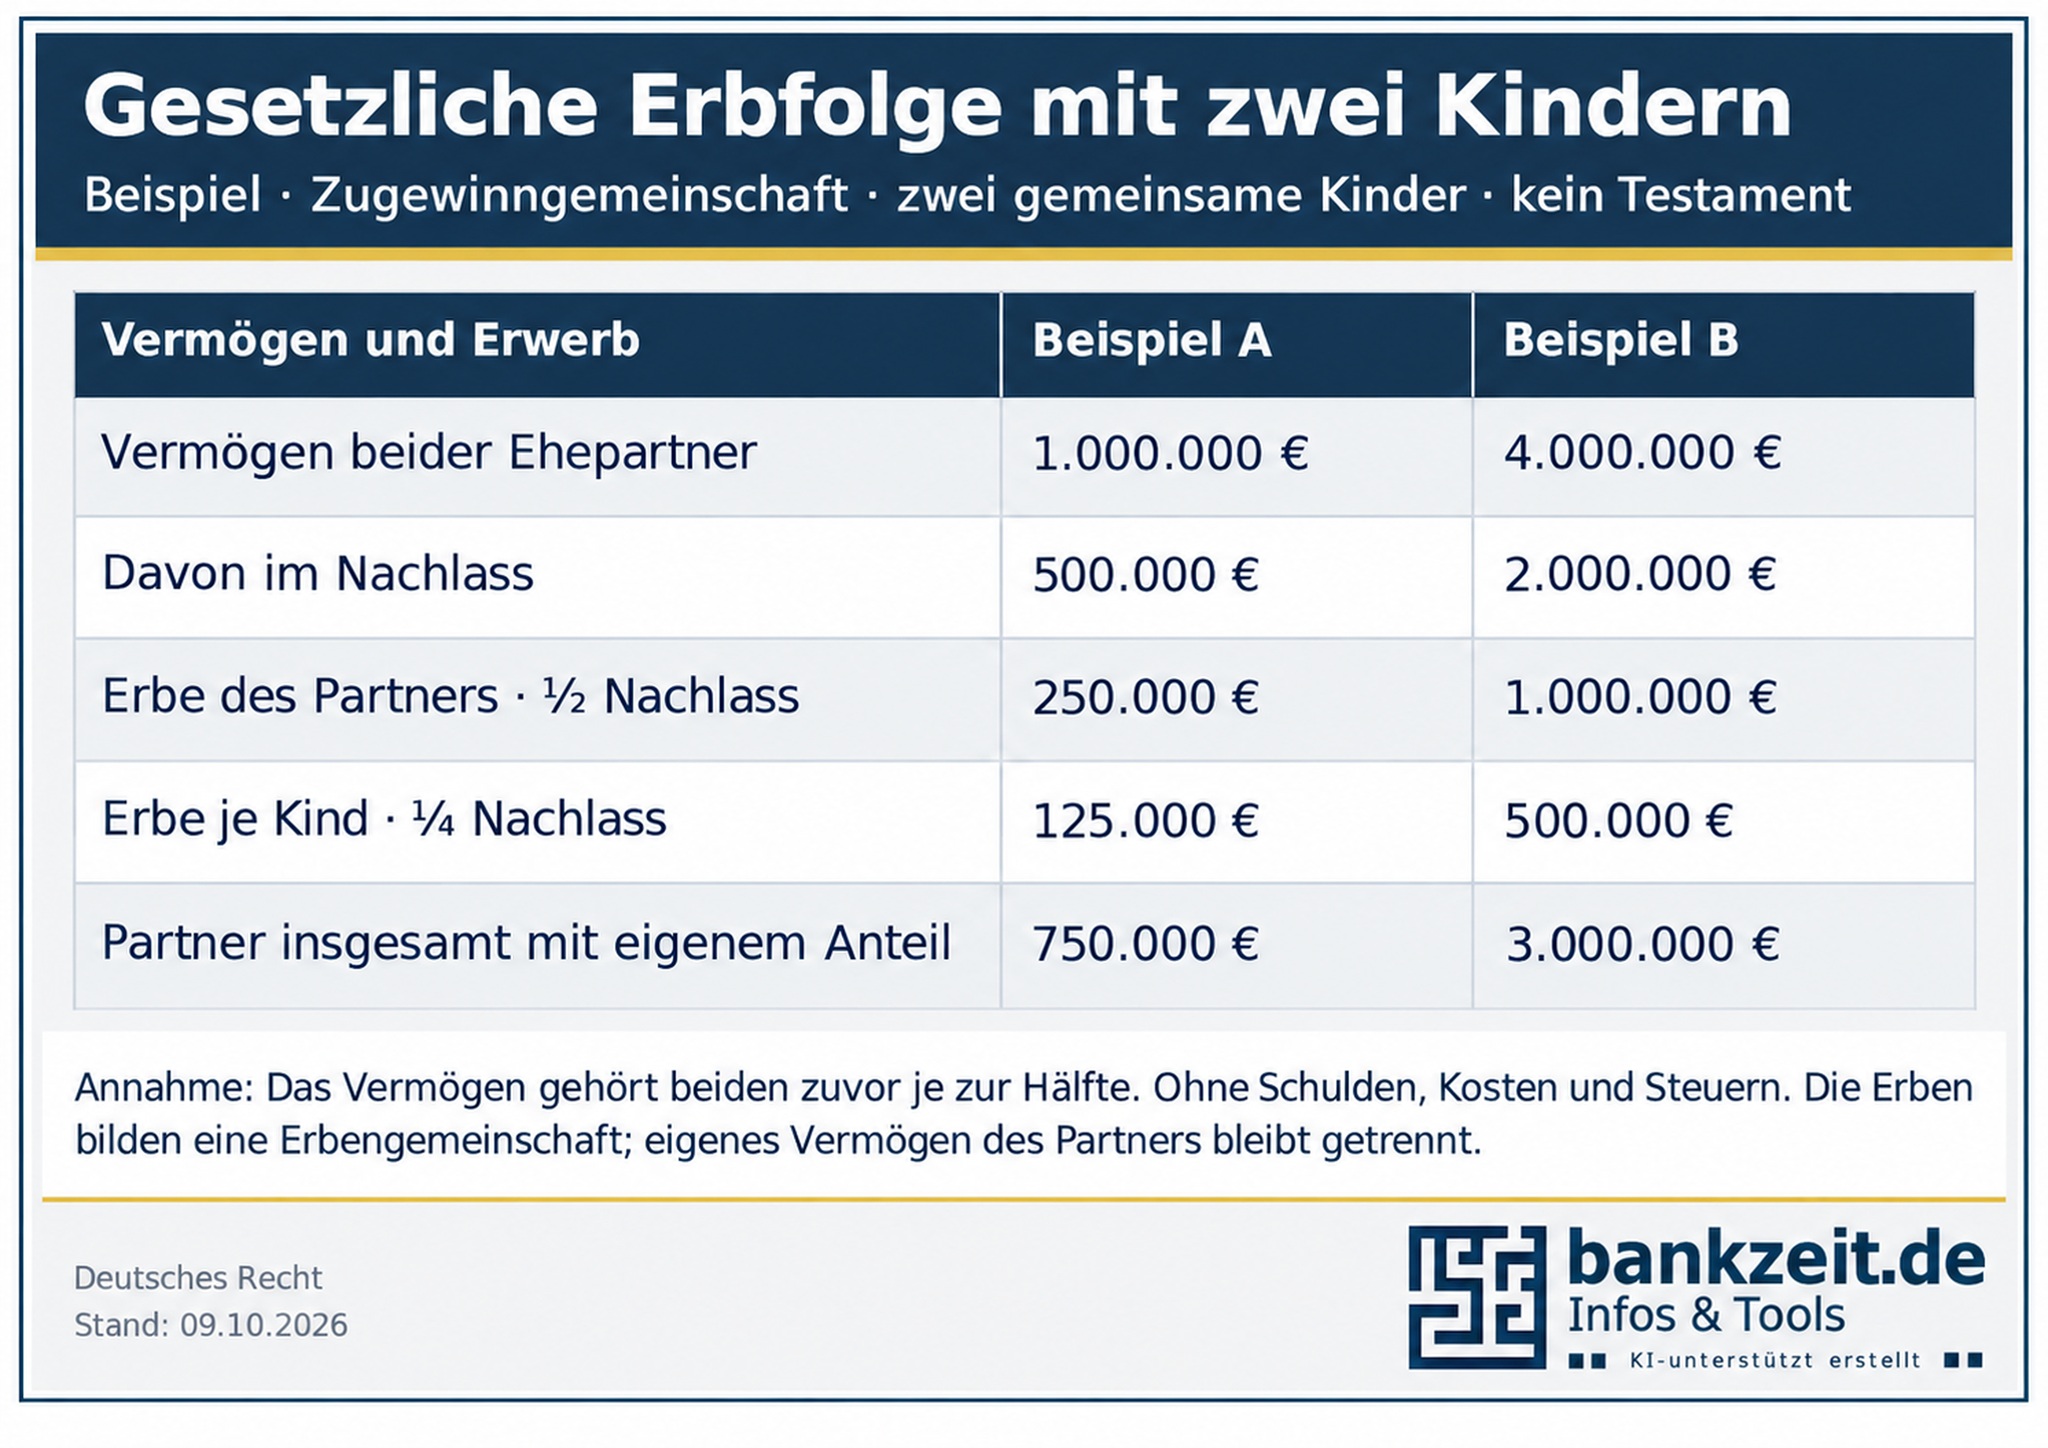
Stirbt ein Elternteil ohne letztwillige Verfügung, erhält der Ehepartner in dieser Konstellation die Hälfte des Nachlasses. Die beiden Kinder erben jeweils ein Viertel.
Bei zusammen 1.000.000 Euro Vermögen gehört dem überlebenden Partner bereits die Hälfte, also 500.000 Euro. Hinzu kommen 250.000 Euro als Erbe. Jedes Kind erbt 125.000 Euro. Rechnerisch entfallen damit vor Steuern und Kosten 75 Prozent des bisherigen Gesamtvermögens auf den Partner und je 12,5 Prozent auf die Kinder.
Bei zusammen 4.000.000 Euro lauten die entsprechenden Werte: 2.000.000 Euro eigener Anteil des Partners, 1.000.000 Euro sein Erbe und jeweils 500.000 Euro für die Kinder.
Die drei bilden eine Erbengemeinschaft. Gehört zum Nachlass ein Immobilienanteil, steht dieser den Erben gemeinschaftlich zu. Ein Kind erhält dadurch nicht einfach einen frei verfügbaren Bruchteil an jedem einzelnen Nachlassgegenstand. Über einen Nachlassgegenstand können die Erben grundsätzlich nur gemeinsam verfügen. Das eigene Vermögen des überlebenden Partners bleibt davon getrennt.
Das Berliner Testament
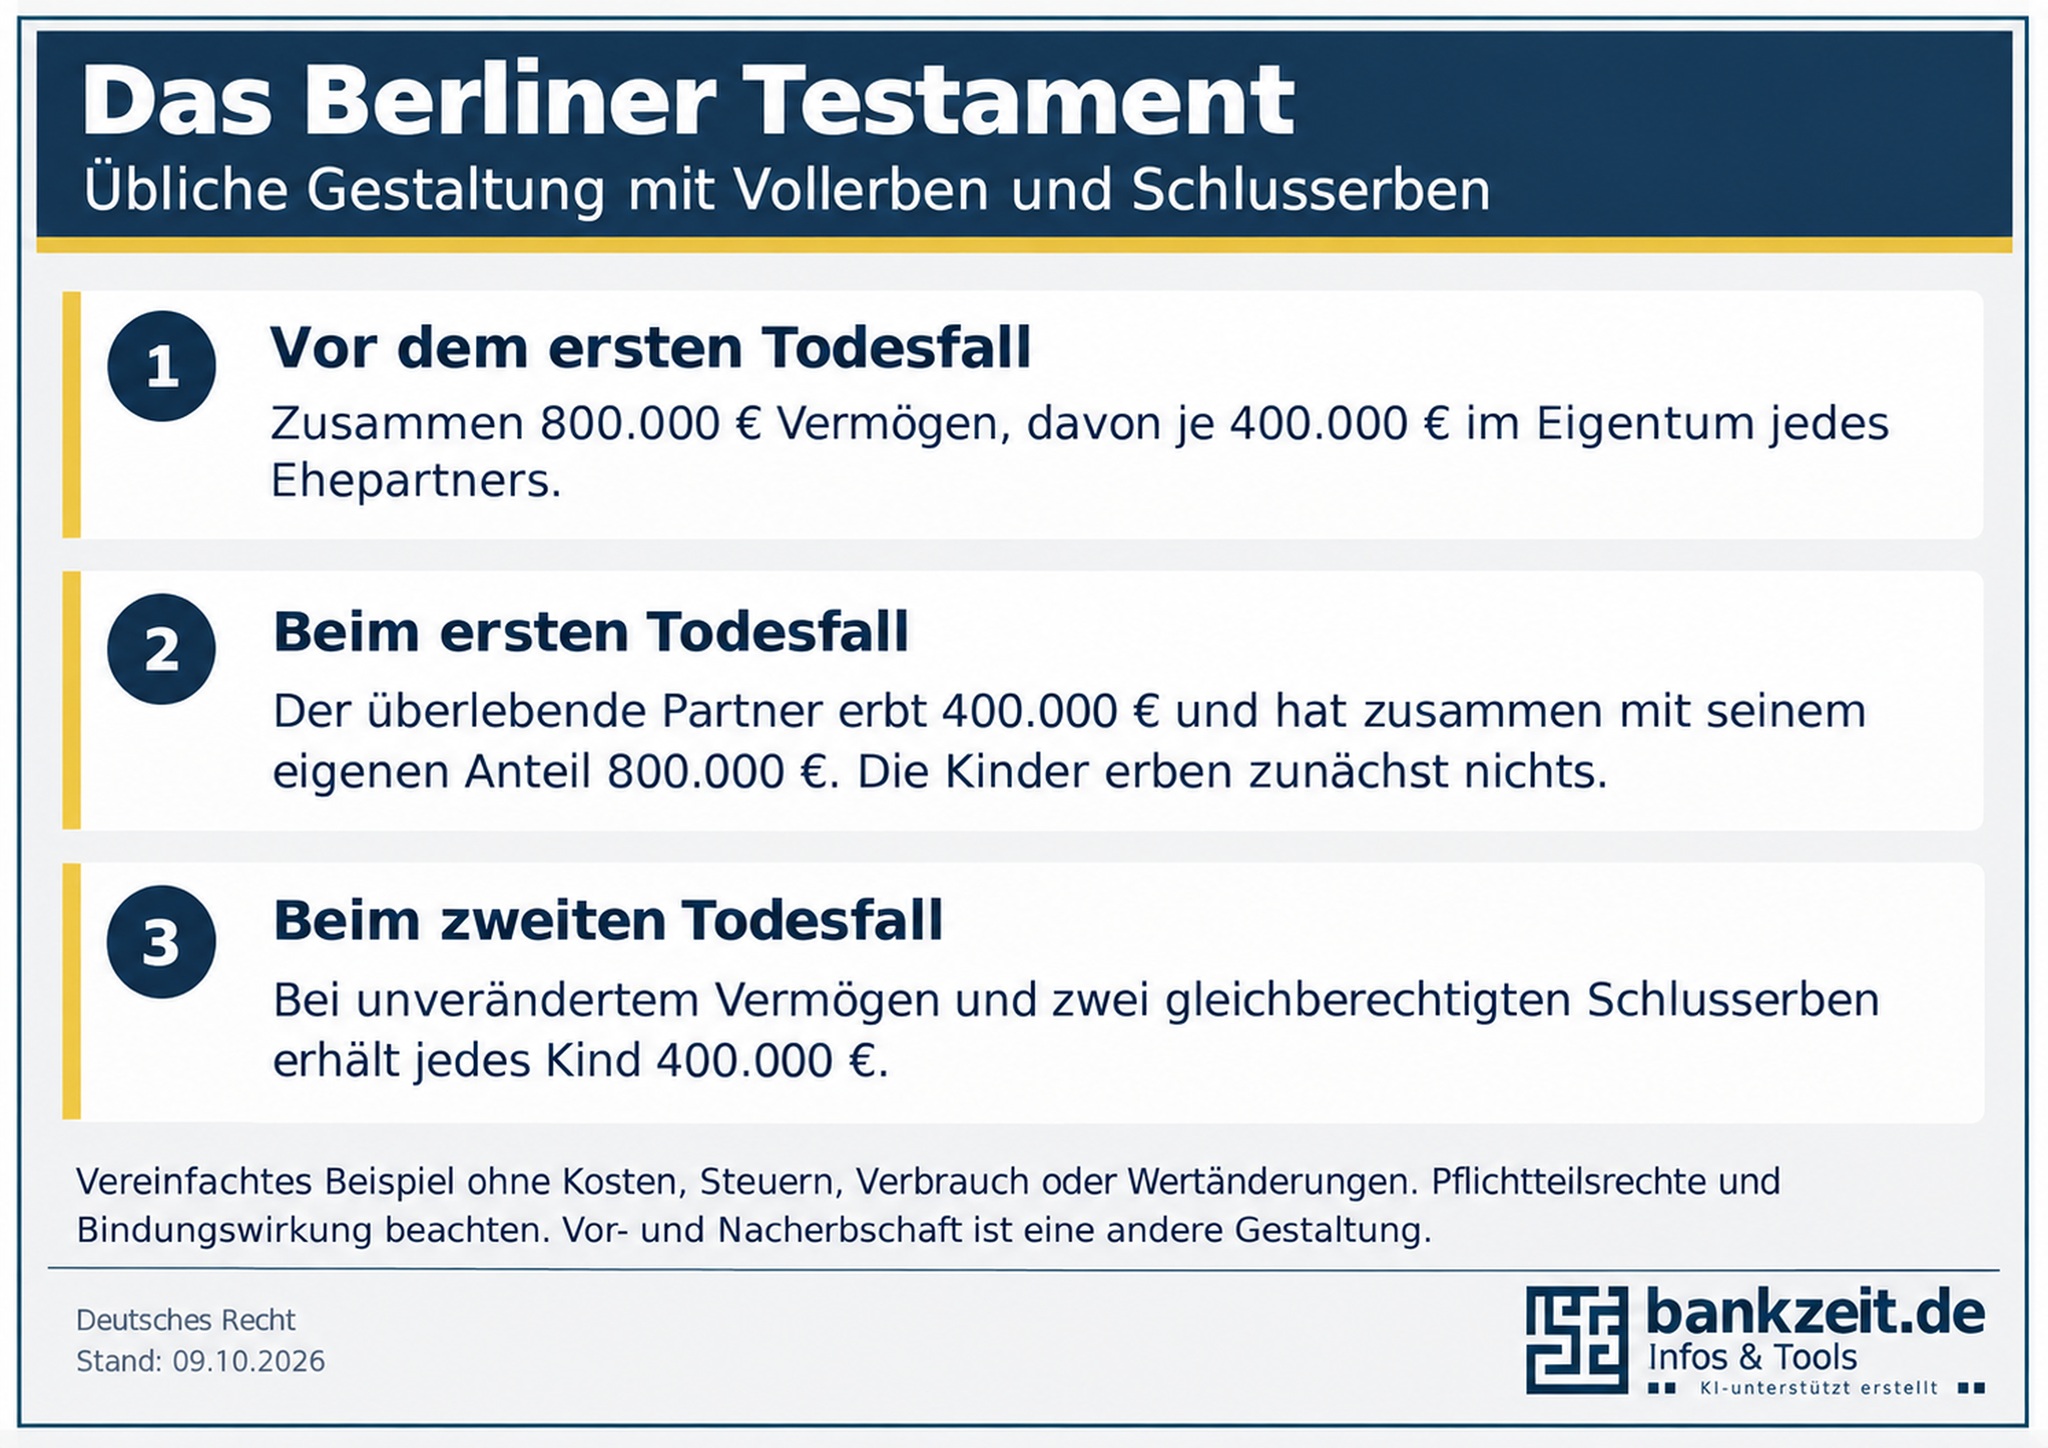
Beim üblichen Berliner Testament setzen sich die Ehepartner gegenseitig zu Alleinerben ein. Die Kinder sollen erst nach dem Tod des zweiten Elternteils erben. Der überlebende Partner wird dabei regelmäßig Vollerbe; die Kinder werden Schlusserben.
Beispiel: Beide besitzen zusammen 800.000 Euro zu gleichen Teilen. Beim ersten Todesfall erbt der Partner 400.000 Euro. Bleiben Vermögen und Aufteilung bis zum zweiten Todesfall unverändert, erhalten die beiden Kinder anschließend je 400.000 Euro. Kosten, Verbrauch und Wertänderungen sind in diesem vereinfachten Beispiel ausgeblendet.
Diese Lösung kann den überlebenden Partner absichern. Sie hat aber zwei Punkte, die man kennen sollte: Bindende Regelungen lassen sich nach dem ersten Todesfall oft nicht mehr einseitig ändern. Und die persönlichen Steuerfreibeträge der Kinder nach dem zuerst verstorbenen Elternteil bleiben bei einer reinen Alleinerbeneinsetzung zunächst ungenutzt.
Die Kinder behalten ihren Pflichtteilsanspruch
Werden die Kinder beim ersten Todesfall nicht Erben, können sie grundsätzlich einen Pflichtteil verlangen. Das ist ein Geldanspruch in Höhe der Hälfte des gesetzlichen Erbteils. Im Beispiel mit 400.000 Euro Nachlass beträgt er bei zwei Kindern jeweils 50.000 Euro.
Ein Kind kann nicht stattdessen automatisch einen Anteil am Haus verlangen. Fehlt dem überlebenden Partner das Geld für die Zahlung, kann dennoch ein Finanzierungsproblem entstehen. Eine gesetzliche Stundung kommt nur unter bestimmten Voraussetzungen in Betracht.
Eine Pflichtteilsstrafklausel kann einen Anreiz setzen, den Anspruch beim ersten Todesfall nicht geltend zu machen. Sie beseitigt ihn aber nicht. Auch beim zweiten Todesfall bleibt ein möglicher Pflichtteilsanspruch bestehen. Solche Klauseln sollten zur Familie passen und fachkundig formuliert werden.
Ehepaar ohne Kinder
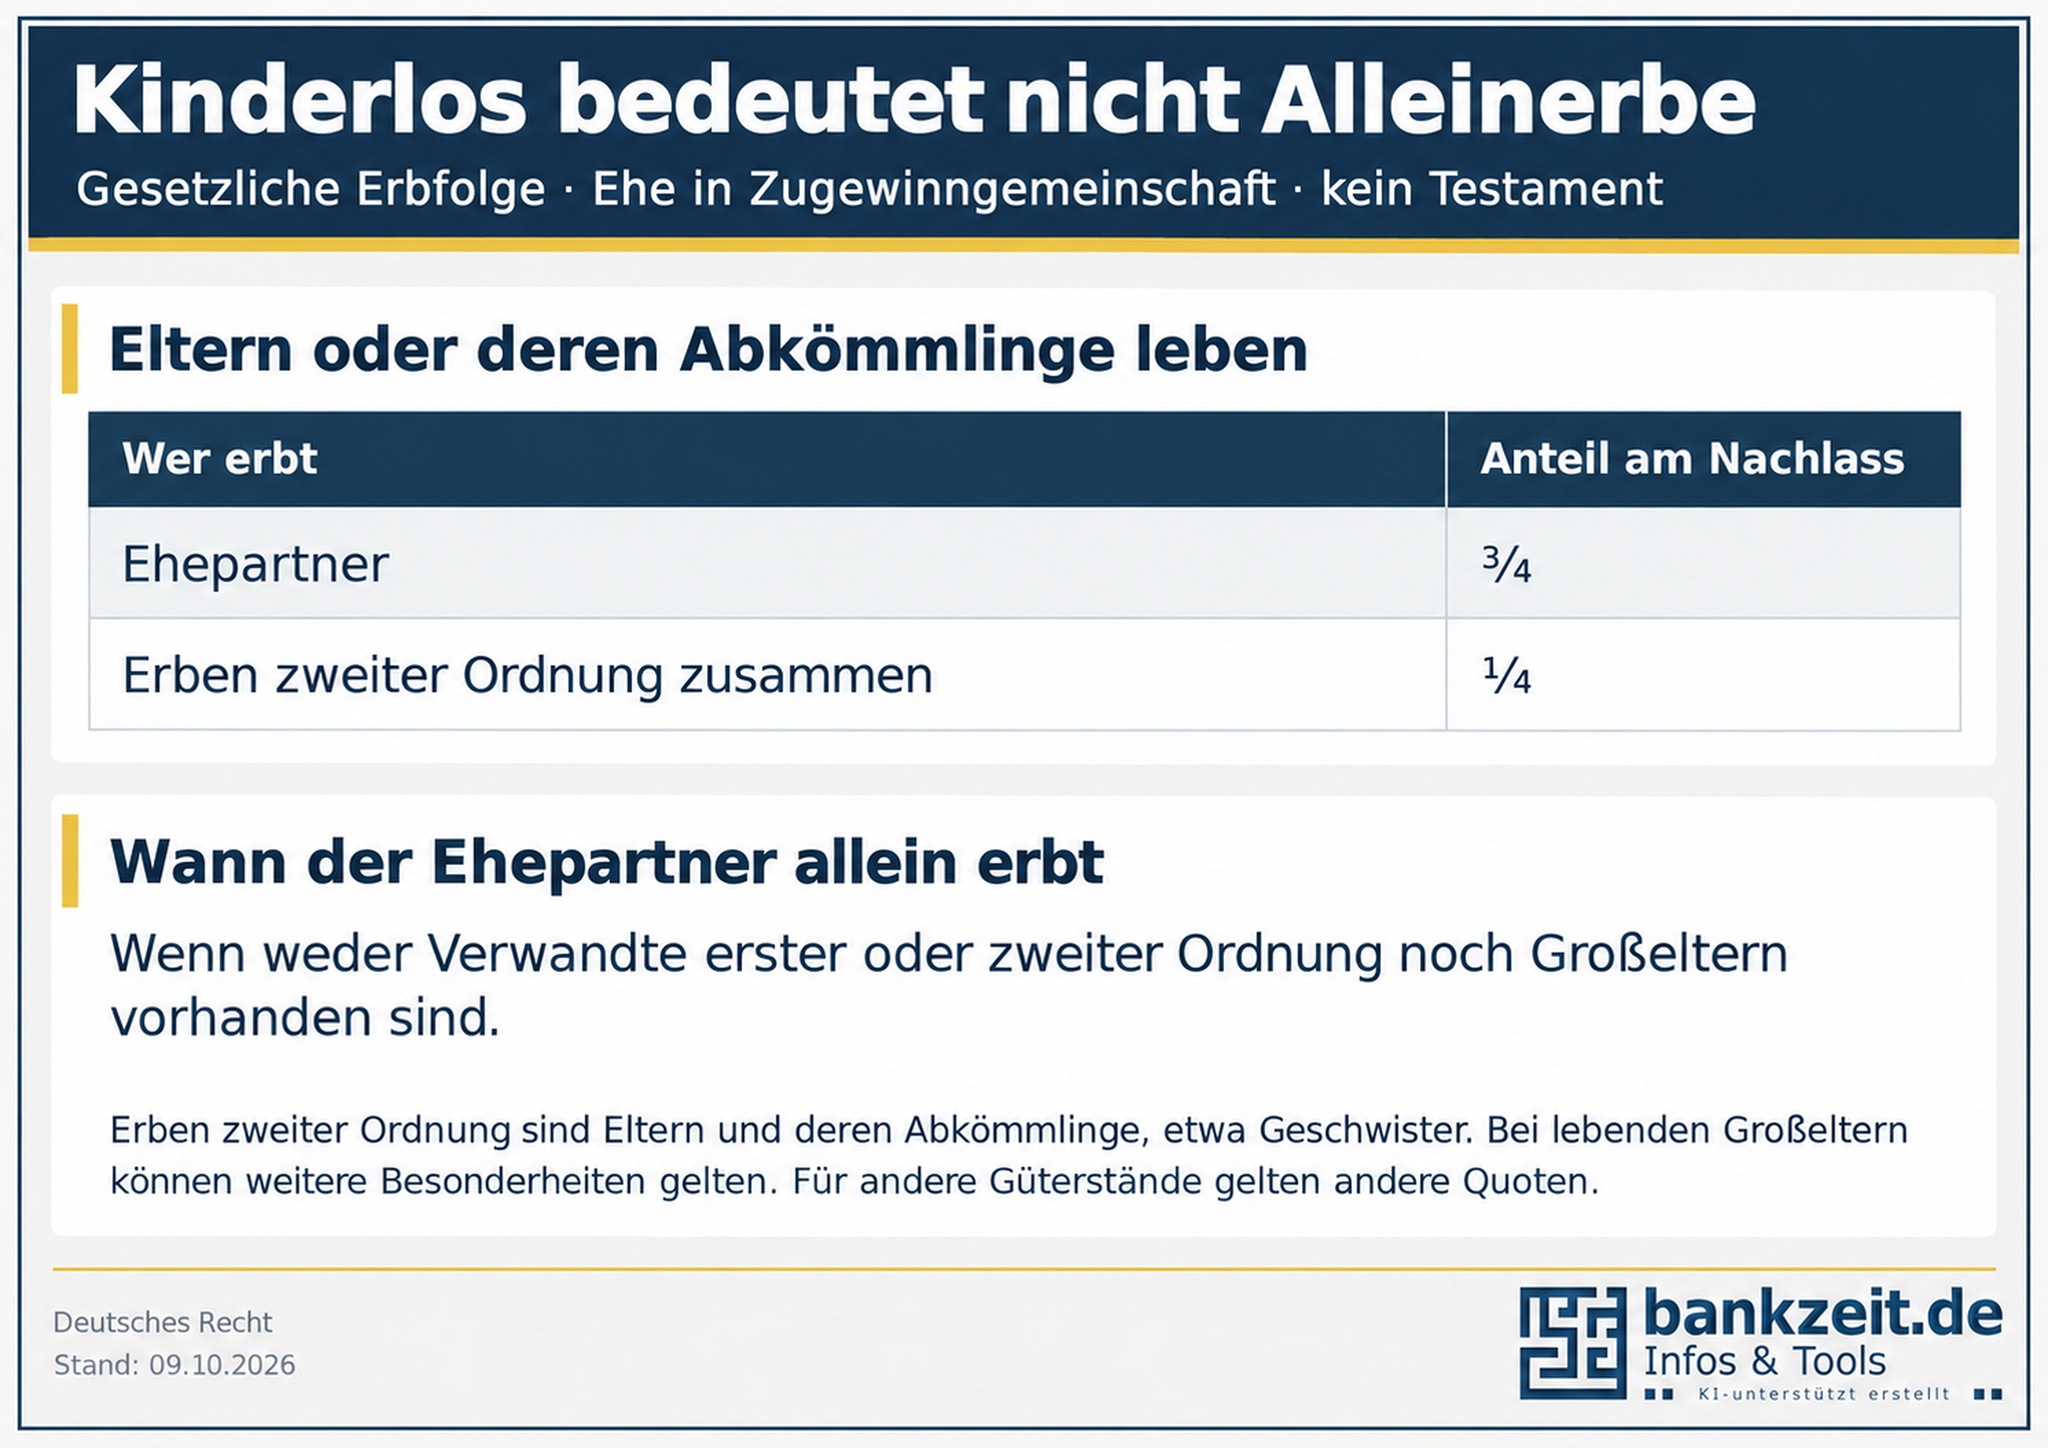
Kinderlos heißt nicht automatisch Alleinerbe. Leben Eltern des Verstorbenen oder deren Abkömmlinge, etwa Geschwister, können diese gesetzliche Miterben sein. In der Zugewinngemeinschaft erhält der Ehepartner neben solchen Erben zweiter Ordnung regelmäßig drei Viertel des Nachlasses.
Ohne Verwandte der ersten oder zweiten Ordnung und ohne lebende Großeltern erbt der Ehepartner nach dem Gesetz allein. Lebende Großeltern können die Verteilung ebenfalls beeinflussen. Wer den Partner unabhängig davon als Alleinerben einsetzen möchte, braucht eine passende Verfügung. Pflichtteilsrechte lebender Eltern können trotzdem bestehen.
Unverheiratete Partner haben allein aufgrund ihrer Partnerschaft kein gesetzliches Erbrecht.
Erbanteil und Steuer sind zwei verschiedene Rechnungen
Für Ehepartner beträgt der persönliche Freibetrag 500.000 Euro. Kinder haben grundsätzlich 400.000 Euro je Elternteil. Für Neffen, Nichten und nicht verwandte Personen sind es jeweils 20.000 Euro. Frühere Erwerbe von derselben Person innerhalb von zehn Jahren werden steuerlich grundsätzlich zusammengerechnet.
Die tatsächliche Steuer hängt nicht nur vom persönlichen Freibetrag ab. Auch Schulden, Nachlasskosten, steuerliche Bewertungen und weitere Befreiungen spielen eine Rolle. Bei Ehepartnern können insbesondere der steuerfreie Zugewinnausgleich und ein besonderer Versorgungsfreibetrag relevant sein. Für ein selbst genutztes Familienheim gelten unter bestimmten Voraussetzungen zusätzliche Befreiungen.
Deshalb lässt sich aus einem gemeinsamen Vermögen von beispielsweise 1.500.000 Euro keine verlässliche pauschale Steuer für ein Berliner Testament ableiten. Es können zwei steuerpflichtige Erbfälle entstehen. Wie viel anfällt, muss für beide Zeitpunkte gesondert berechnet werden.
Zwei einfache Steuerbeispiele
Die folgenden Beträge sind bereits um abzugsfähige Nachlassverbindlichkeiten und Kosten bereinigt, aber noch vor Abzug des persönlichen Freibetrags. Es bestehen keine anrechenbaren Vorerwerbe und keine weiteren Steuerbefreiungen. Unterstellt wird unbeschränkte deutsche Steuerpflicht.
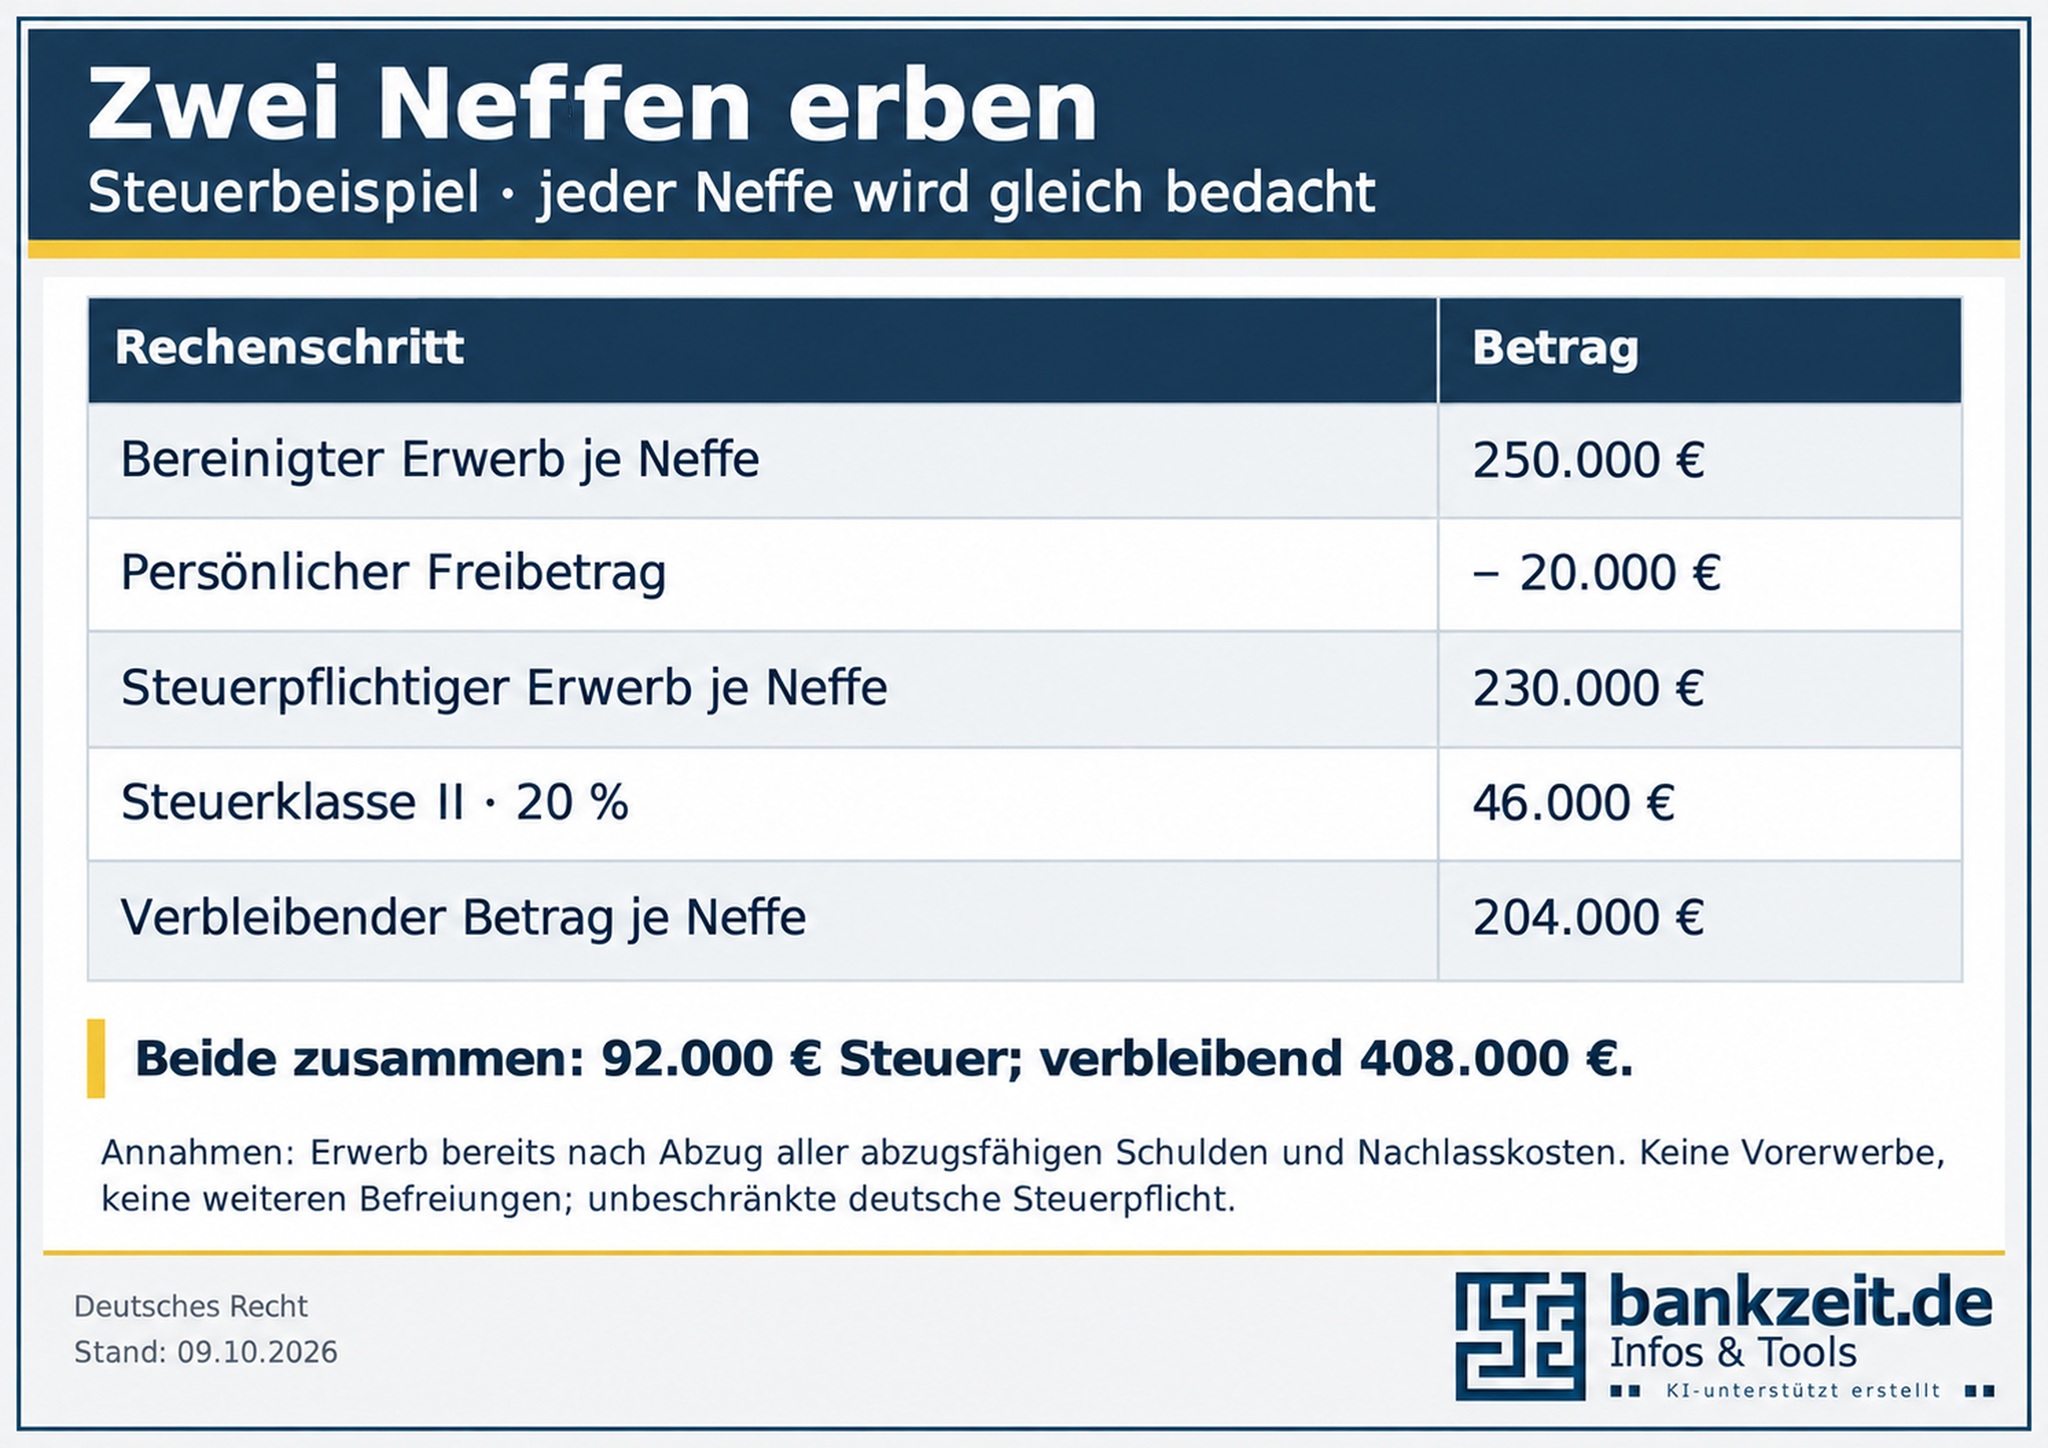
Zwei Neffen erhalten jeweils 250.000 Euro von ihrer Tante. Nach dem Freibetrag von 20.000 Euro bleiben je 230.000 Euro steuerpflichtig. In Steuerklasse II beträgt der Steuersatz hierfür 20 Prozent: je 46.000 Euro Steuer, zusammen 92.000 Euro. Von den angesetzten 500.000 Euro bleiben zusammen 408.000 Euro.
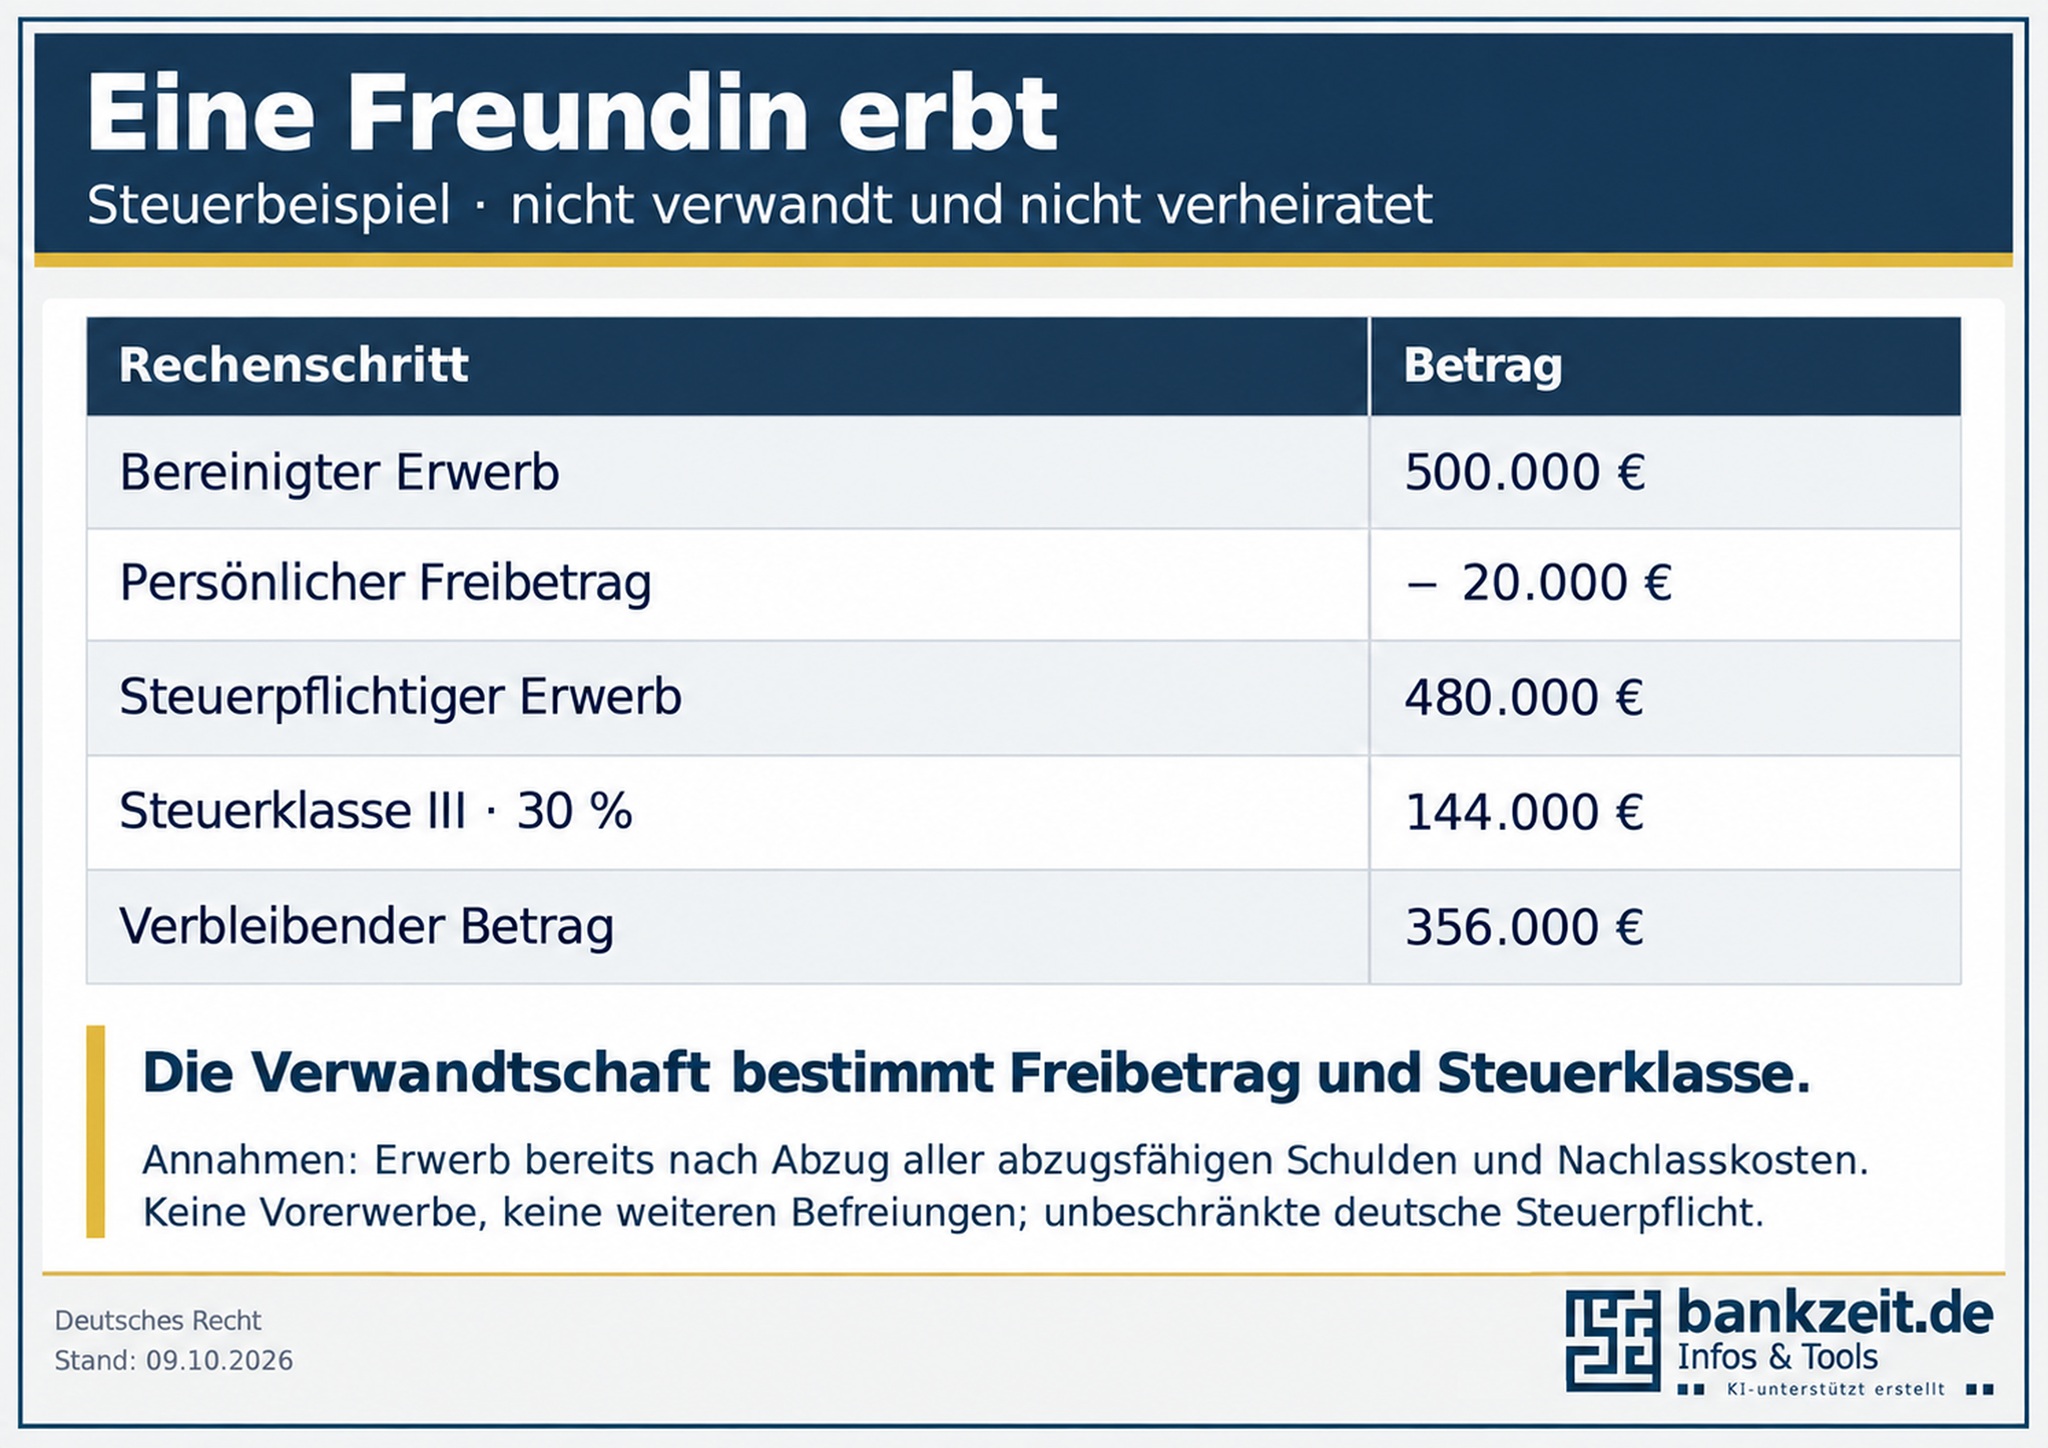
Eine nicht verwandte Freundin erhält unter denselben Grundannahmen allein 500.000 Euro. Nach ihrem Freibetrag sind 480.000 Euro steuerpflichtig. In Steuerklasse III ergeben 30 Prozent eine Steuer von 144.000 Euro. Es bleiben 356.000 Euro.
Empfehlung: Prüfen Sie frühzeitig, wer tatsächlich erben würde, wie die Beteiligten handlungsfähig bleiben und woraus mögliche Zahlungen geleistet werden könnten. Schenkungen können Teil einer guten Lösung sein. Eine Steuerersparnis ist aber weder automatisch noch in jeder Situation das wichtigste Ziel.
Quellen: Gesetzliche Erbfolge und Zugewinngemeinschaft · BGB §§ 1363, 1371, 1924, 1925, 1931 | Erbengemeinschaft · BGB §§ 2032, 2033, 2040 | Berliner Testament und Pflichtteil · BGB §§ 2269, 2271, 2303, 2309, 2331a | Steuerliche Grundlagen · ErbStG §§ 5, 10, 13 bis 17, 19
Stand: Oktober 2026