Gründerfinanzierung
Bei einer Gründung muss die Finanzierung schon stehen, bevor verlässliche Einnahmen erzielt werden. Die Bank kann noch nicht auf mehrere Jahre Unternehmensgeschichte zurückblicken. Deshalb muss der (Business-)Plan besonders klar zeigen, wie aus der Geschäftsidee ein wirtschaftlich tragfähiges Unternehmen werden soll.
Was die Bank von Ihnen wissen möchte
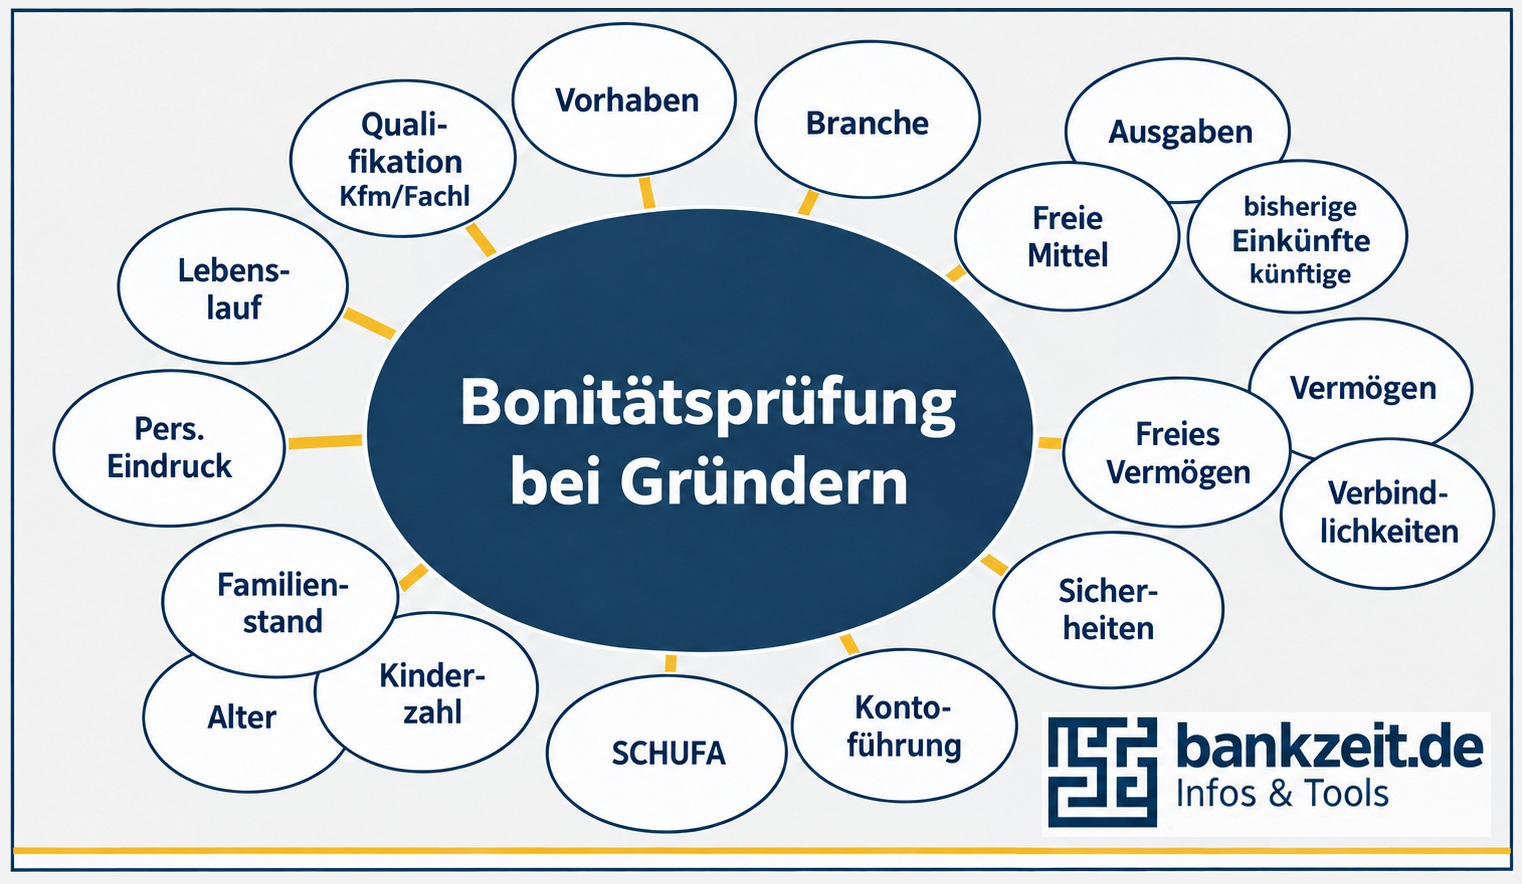
Die Bank möchte wissen, ob Sie die nötigen fachlichen und kaufmännischen Kenntnisse mitbringen. Außerdem prüft sie Ihr Geschäftsmodell, Ihre Zielgruppe und den Wettbewerb. Auch Standort, Preise, Personalbedarf und Vertriebswege müssen zusammenpassen. Ein überzeugendes Gespräch ist wichtig, ersetzt aber keine verständliche und nachvollziehbare Finanzplanung.
Der Businessplan sollte vor allem zeigen, wie viel Geld Sie benötigen, wie Sie diesen Bedarf finanzieren und welche Einnahmen und Ausgaben Sie erwarten. Er sollte außerdem deutlich machen, ob jederzeit genug Geld verfügbar ist, um Rechnungen zu bezahlen. Berücksichtigen Sie dabei nicht nur Anschaffungen, sondern auch Warenbestände, laufende Kosten, Steuern und Ihren privaten Lebensunterhalt. Sonst wird der Finanzbedarf in der Startphase leicht unterschätzt.
Planen Sie auch für den Fall, dass die Umsätze später als erwartet beginnen oder niedriger ausfallen. Wer darauf eine nachvollziehbare Antwort hat, geht besser vorbereitet in das Bankgespräch.
Bei einer Geschäftsübernahme genau hinsehen
Bei einer Geschäftsübernahme gibt es bereits Zahlen und bestehende Kundenbeziehungen. Das bedeutet jedoch nicht, dass der bisherige Erfolg automatisch anhält. Prüfen Sie deshalb den Kaufpreis, mögliche notwendige Investitionen und die Abhängigkeit vom bisherigen Inhaber. Wichtig ist auch, ob zentrale Mitarbeiter und Kunden dem Unternehmen erhalten bleiben.
Die Finanzierung aus passenden Bausteinen zusammenstellen
Je nach Vorhaben kann die Finanzierung aus verschiedenen Bausteinen bestehen: eigenen Mitteln, Bankdarlehen, Förderkrediten, Bürgschaften oder Kapital von Investoren. Auch Zuschüsse können infrage kommen. Bei manchen Förderkrediten übernimmt ein Förderinstitut einen Teil des Risikos der Bank. Das kann den Zugang zu einem Kredit erleichtern. Sie müssen den Kredit dennoch vollständig zurückzahlen.
Ein aktuelles Beispiel ist der ERP-Gründerkredit – StartGeld der KfW. Der Kredit beträgt derzeit bis zu 200.000 Euro. Davon können bis zu 80.000 Euro für laufende Ausgaben wie Miete, Personal oder Waren eingesetzt werden. Die KfW übernimmt 80 Prozent des Kreditrisikos der Bank. Das Angebot richtet sich – neben weiteren Voraussetzungen – an Gründer und junge Unternehmen, die noch keine fünf Jahre am Markt sind. Entscheidend sind immer die aktuellen Programmbedingungen; diese Kurzbeschreibung allein reicht natürlich nicht aus.
Für Vorhaben in Niedersachsen lohnt sich außerdem ein Blick auf die Angebote der NBank. Nicht jede Förderung wird über die eigene Bank beantragt. Bei einigen Programmen stellen Sie den Antrag direkt beim Förderinstitut.
Frühzeitig beraten lassen und den richtigen Zeitpunkt beachten
Sprechen Sie mit Ihrem Finanzierungspartner, bevor Sie Bestellungen aufgeben, Bauaufträge erteilen oder andere verbindliche Verträge abschließen. Bei Fördermitteln gelten je nach Programm unterschiedliche Regeln: Sie bestimmen, wann der Antrag gestellt werden muss und ab welchem Zeitpunkt Sie mit dem Vorhaben beginnen dürfen. Ein schriftlich festgehaltenes Erstgespräch kann unter bestimmten Voraussetzungen wichtig sein, ersetzt aber nicht automatisch den Förderantrag.
Lassen Sie sich schriftlich bestätigen, welche Unterlagen und Anträge erforderlich sind und ab wann Sie starten dürfen. Auch wenn ein früher Beginn erlaubt ist, bedeutet das noch nicht, dass die Finanzierung bewilligt wurde.
Gut vorbereitet in das Bankgespräch
Bringen Sie zum Bankgespräch Ihren Businessplan, Ihren Lebenslauf und Nachweise über Ihre Qualifikationen mit. Dazu gehören außerdem eine Übersicht über den Geldbedarf und die geplante Finanzierung sowie eine Planung der Einnahmen, Ausgaben und verfügbaren Geldmittel. Hilfreich sind auch Angebote für größere Anschaffungen, Nachweise über eigene Mittel und Sicherheiten sowie eine Übersicht Ihrer privaten finanziellen Verpflichtungen. Bei einer Geschäftsübernahme benötigt die Bank zusätzlich aussagekräftige Unterlagen des bestehenden Unternehmens. Idealerweise erfragen Sie vorab, welche Unterlagen die Bank benötigt und bringen diese vollständig mit oder übersenden sie vorab zur Gesprächsvorbereitung.
Planen Sie ausreichend Zeit für Rückfragen ein. Häufig muss sich die Bank zusätzlich mit Förderinstituten oder Bürgschaftsbanken abstimmen. Wer erst kurz vor der geplanten Eröffnung Kontakt aufnimmt, schränkt seine Möglichkeiten unnötig ein.
Empfehlung: Gehen Sie mit einer gut begründeten Planung in das Gespräch und bleiben Sie offen für Anpassungen. Manchmal ist ein kleinerer Start finanziell die bessere Lösung.
Quellen & Infos
KfW ERP Gründerkredit StartGeld Programm 067
https://www.kfw.de/inlandsfoerderung/Unternehmen/Gründen-Nachfolgen/Förderprodukte/ERP-Gründerkredit-Startgeld-(067)/
NBank MikroSTARTer mit direktem Antragsweg
https://www.nbank.de/Förderprogramme/Aktuelle-Förderprogramme/MikroSTARTer-Niedersachsen.html
Stand: 10.10.2026