Beratung Vermittlung Verkauf
Ein freundliches Gespräch ist noch keine unabhängige Beratung. Das gilt am Schreibtisch ebenso wie am Bildschirm. Wer Versicherungen oder Finanzprodukte vermittelt, verdient damit Geld. Daran ist zunächst nichts auszusetzen. Sie sollten aber wissen, in wessen Auftrag Ihr Gegenüber handelt, welche Produkte zur Auswahl stehen und wer die Vergütung bezahlt.
Wer sitzt Ihnen gegenüber
Versicherungsvertreter vermitteln für ein oder mehrere Versicherungsunternehmen. Ihre Auswahl richtet sich nach den Anbietern, die sie vertreten.
Versicherungsmakler handeln im Auftrag ihrer Kunden und sollen ihre Empfehlung grundsätzlich auf eine hinreichende Markt- und Vertragsauswahl stützen. Eine eingeschränkte Auswahl muss offengelegt werden. Auch ein Makler deckt nicht zwangsläufig den gesamten Markt ab. Häufig erhält er eine Courtage vom Versicherer, die wirtschaftlich in die Produktkosten eingeht.
Versicherungsberater nach § 34d Absatz 2 der Gewerbeordnung werden vom Auftraggeber bezahlt und dürfen keine wirtschaftlichen Vorteile von Versicherern annehmen. Der gesetzliche Status ist entscheidend; eine Bezeichnung wie „Finanzexperte“ ersetzt ihn nicht.
Auch Banken und Sparkassen können Versicherungen vermitteln. Für die Einordnung zählt ihre konkrete Rolle. Lassen Sie sich bei Versicherungsvermittlung die Erstinformation geben: Darin stehen unter anderem Status, Registrierung und Art der Vergütung. Die Angaben lassen sich im Vermittlerregister überprüfen. Für Anlage- und Kreditvermittlung gelten je nach Tätigkeit eigene Regeln.Was Vergleichsportale leisten
Onlineportale können die Suche erleichtern und Angebote schnell gegenüberstellen. Viele finanzieren sich durch Vermittlungsprovisionen oder Werbung. Ein für Sie kostenloser Vergleich ist deshalb nicht automatisch ein vollständiger oder neutraler Marktüberblick.
Achten Sie darauf, welche Anbieter fehlen, welche Filter gesetzt sind und wonach die Ergebnisse sortiert werden. Eine Anzeige ganz oben ist nicht unbedingt das günstigste Angebot. Und der niedrigste Beitrag hilft wenig, wenn wichtige Leistungen fehlen, eine hohe Selbstbeteiligung gilt oder ein günstiger Einstiegspreis später ausläuft. Bei Versicherungen sollten Sie auch klären, wer Sie nach dem Abschluss und im Schadenfall betreut.
Persönliche Daten bewusst weitergeben
Für konkrete Angebote oder einen Abschluss werden oft persönliche Angaben benötigt. Welche Daten weitergegeben oder für Werbung genutzt werden, hängt vom Anbieter, dem Zweck und der Rechtsgrundlage ab. Die pauschale Aussage, jedes Portal verkaufe Ihre Daten an die Werbeindustrie, wäre nicht haltbar.
Prüfen Sie Datenschutzhinweise, Empfänger und zusätzliche Werbeeinwilligungen. Eine Einwilligung in Werbung sollte keine beiläufige Zugabe zum Preisvergleich sein. Rat: Nur die Angaben machen, die für den jeweiligen Schritt erforderlich sind, und zusätzliche Einwilligungen bewusst entscheiden.
Was ein Strukturvertrieb ist
In einem Strukturvertrieb arbeiten Vermittler in mehreren Vertriebsstufen. Vergütungen können sich aus eigenen Abschlüssen und aus dem Geschäft nachgeordneter Vermittler ergeben. Das schafft Verkaufsanreize, die man kennen sollte. Über die Qualität einer konkreten Empfehlung sagt die Organisationsform allein noch nichts Abschließendes aus.
Manchmal beginnt der Kontakt im Freundes- oder Bekanntenkreis. Persönliche Nähe ersetzt aber weder Fachkenntnis noch eine passende Produktauswahl. Wer sich plötzlich als Finanzexperte vorstellt, sollte dieselben Fragen beantworten können wie jeder andere Anbieter. Aus einem solchen Kontakt allein lässt sich umgekehrt nicht ableiten, dass jemand für einen Strukturvertrieb arbeitet.
Diese Fragen lohnen sich vor dem Abschluss
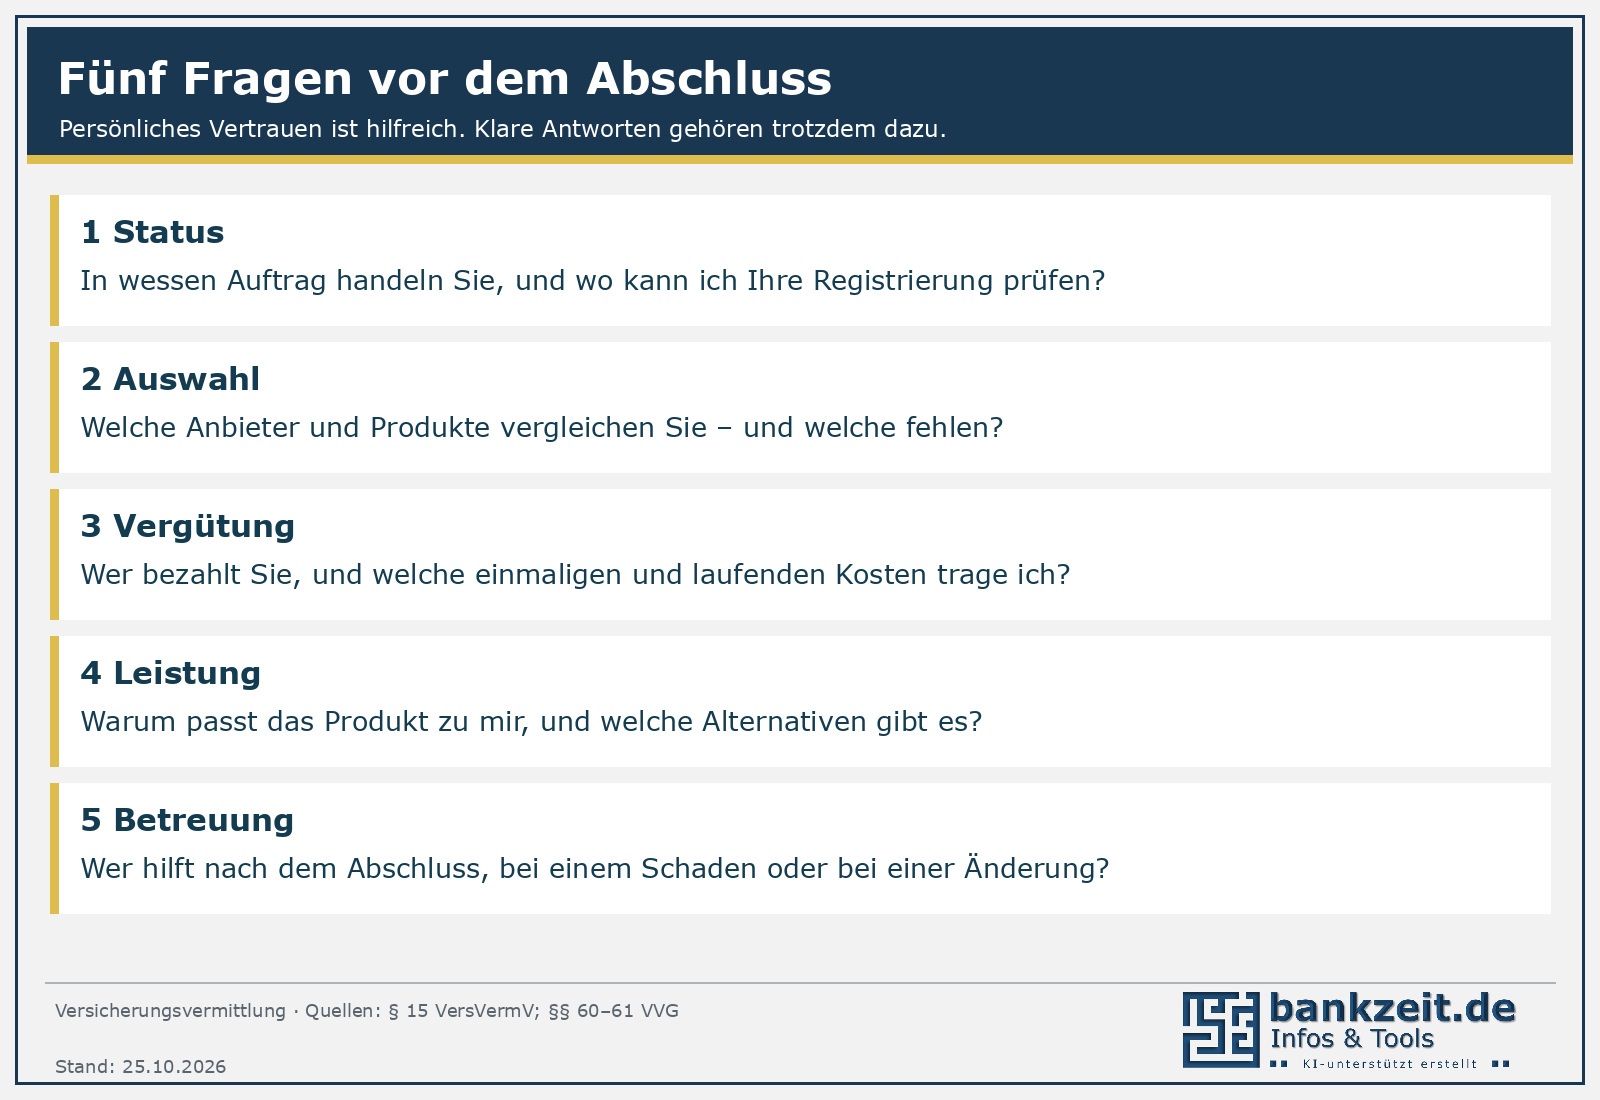
- In welcher rechtlichen Rolle beraten oder vermitteln Sie, und wo kann ich das überprüfen?
- Welche Anbieter und Produkte berücksichtigen Sie – und welche nicht?
- Wer bezahlt Sie, und welche einmaligen und laufenden Kosten trage ich?
- Warum passt gerade dieses Angebot zu meinem Bedarf, und welche Alternativen gibt es?
- Was passiert bei Kündigung, Beitragsfreistellung oder einem späteren Wechsel?
- Wer hilft mir nach dem Abschluss oder bei einem Schaden?
Lassen Sie sich die Empfehlung und ihre Gründe nachvollziehbar erläutern und dokumentieren. Unterschreiben Sie keinen Beratungs- oder Dokumentationsverzicht nur, damit es schneller geht. Bei größeren oder langfristigen Entscheidungen ist eine zweite Einschätzung gut investierte Zeit. Ein seriöses Angebot hält es aus, wenn Sie darüber schlafen.
Quellen & Infos
IHK – Abgrenzung Versicherungsmakler und Versicherungsvertreter https://www.ihk.de/schwerin/existenzgruendung/finanz-und-versicherungswirtschaft/versicherungsvermittler/abgrenzung-versicherungsmakler-versicherungsvertreter-5176534
Oldenburgische IHK – Rechtliche Grundlagen und Versicherungsberater https://www.ihk.de/oldenburg/geschaeftsfelder/rechtundsteuern/gewerbeerlaubnisse-vermittler/rechtliche-grundlagen-3330536
VersVermV § 15 – Erstinformation und Vergütung https://www.gesetze-im-internet.de/versvermv_2018/__15.html
VVG §§ 60 und 61 – Beratungsgrundlage und Dokumentation https://www.gesetze-im-internet.de/vvg_2008/__60.html https://www.gesetze-im-internet.de/vvg_2008/__61.html
Bundeskartellamt – Untersuchung zu Vergleichsportalen, 2019; strukturelle Befunde, keine aktuelle Aussage über jedes Portal https://www.bundeskartellamt.de/SharedDocs/Meldung/DE/Pressemitteilungen/2019/11_04_2019_Vergleichsportale_Bericht.html
Verbraucherzentrale – Vertriebsanreize und Verkaufspsychologie https://www.verbraucherzentrale.de/verkaufspsychologie-statt-beratung-so-kurbelt-die-finanzbranche-ihren-vertrieb-an-114376
Stand: 25.10.2026