Altersvorsorgedepot
Mehr Börse für die Rente und der Staat spart mit.Sie sparen fürs Alter, der Staat legt etwas dazu, und das Geld kann am Kapitalmarkt arbeiten. Ab 2027 soll das Altersvorsorgedepot genau das ermöglichen. Das klingt vielversprechend. Ob es sich für Sie rechnet, hängt aber auch von den Kosten, Ihrer Lebensplanung und dem gewählten Vertrag ab.
Stand 17. Oktober 2026: Die Reform ist gesetzlich beschlossen. Die neuen Produkte sollen ab 1. Januar 2027 angeboten werden
Was hinter dem neuen Depot steckt
Das Altersvorsorgedepot ist ein zertifizierter Vertrag für die private Altersvorsorge. Darin können Sie beispielsweise mit Fonds und ETFs sparen. Ein ETF bündelt viele Wertpapiere und bildet meist einen Börsenindex nach. Eine breite Streuung verteilt Risiken, verhindert aber keine Verluste.
Beim Depot gibt es keine Garantie für die eingezahlten Beiträge. Das schafft mehr Spielraum für renditeträchtige Anlagen. Wer Garantien möchte, kann stattdessen geförderte Garantieprodukte wählen. Das einfachere Standarddepot ist ebenfalls ohne Kapitalgarantie; seine Effektivkosten sind auf ein Prozent begrenzt. Das freie Altersvorsorgedepot hat diesen Kostendeckel nicht.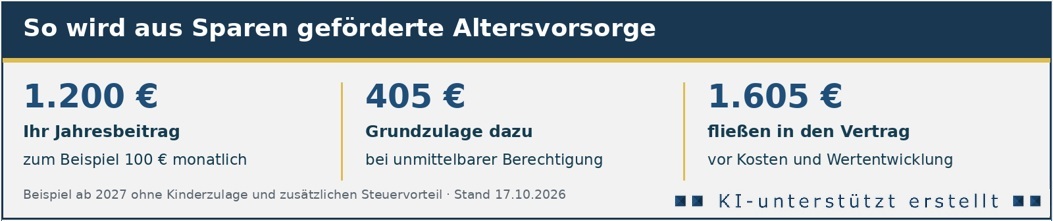
Wie viel der Staat dazugibt
Für unmittelbar Förderberechtigte gelten ab 2027 diese Grundzulagen. Voraussetzung sind mindestens 120 Euro eigener Jahresbeitrag.
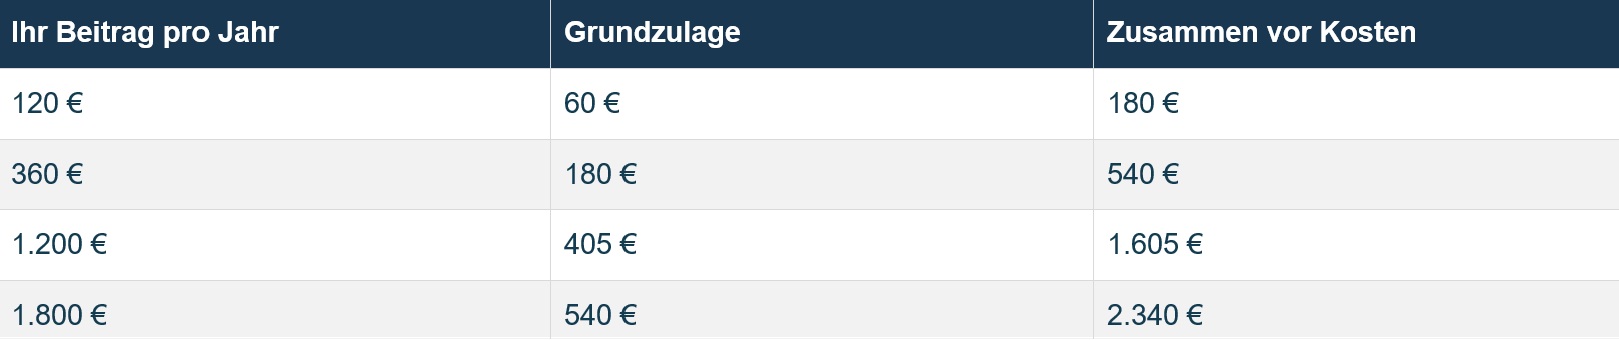
Auf die ersten 360 Euro gibt es 50 Cent je Euro, auf weitere Beiträge bis 1.800 Euro jeweils 25 Cent. Die Förderung ist ein Zuschuss auf Einzahlungen, keine jährliche Verzinsung des gesamten Guthabens.
Wer profitieren kann
Zum berechtigten Personenkreis gehören unter anderem rentenversicherungspflichtige Arbeitnehmer, Beamte und künftig auch Selbstständige mit entsprechenden Erwerbseinkünften. Für Angehörige berufsständischer Versorgungswerke und Ehepartner gelten besondere Voraussetzungen. Die persönliche Berechtigung sollte vor Vertragsabschluss geklärt sein.
Für Eltern kommen bis zu 300 Euro Kinderzulage pro Kind und Jahr hinzu, wenn Kindergeldanspruch und Zulageberechtigung vorliegen. Dafür reichen grundsätzlich 300 Euro eigener Jahresbeitrag. Ein unmittelbar berechtigter Elternteil mit zwei zugeordneten Kindern erhält bei diesem Beitrag 150 Euro Grundzulage und 600 Euro Kinderzulagen: Zusammen fließen 1.050 Euro in den Vertrag. Für junge Förderberechtigte unter 25 ist einmalig ein Bonus von 200 Euro vorgesehen.
Worauf man besonders achten sollte
Grundsätzlich immer genau darauf schauen, was bei einem Vorsorgeprodukt nach Kosten übrig bleibt. Ein niedriger Einstiegspreis hilft wenig, wenn der Vertrag später teuer wird. Vergleichen Sie die Gesamtkosten über die Laufzeit einschließlich Fonds, Verwaltung, Beratung und Auszahlung. Ein Kostendeckel ist eine Obergrenze und kein Gütesiegel für ein günstiges Angebot.
Dazu kommt die Bindung: Geld für Notfälle, eine absehbare Hausreparatur oder andere mittelfristige Ausgaben gehört in eine verfügbare Rücklage. Auch ein breit gestreutes Depot kann kräftig fallen. Wer dann verkaufen muss oder nervös aussteigt, gefährdet seine Vorsorge.
Steuern und Auszahlung gehören zur Rechnung
In der Ansparphase werden Wertsteigerungen und Erträge im Vertrag nicht besteuert. Das Finanzamt prüft außerdem, ob sich über die Zulagen hinaus ein Steuervorteil ergibt. Die späteren Leistungen aus geförderten Beiträgen sind grundsätzlich steuerpflichtig. Steuerfrei ansparen bedeutet also nicht steuerfrei auszahlen.
Die Auszahlung beginnt grundsätzlich frühestens mit 65; gesetzliche Ausnahmen sind möglich. Vorgesehen sind eine lebenslange Rente oder ein Auszahlplan, der mindestens bis zum 85. Geburtstag reicht. Ein befristeter Plan sichert danach kein weiteres Einkommen aus diesem Vertrag. Prüfen Sie deshalb auch die Versorgung bei einem sehr langen Leben.
Was wird aus meinem Riester Vertrag
Bestehende Verträge können mit ihrer bisherigen Förderung weiterlaufen. Ein Wechsel in die neue Förderung oder ein Übertrag in einen neuen Vertrag kann möglich und sinnvoll sein. Vorher gehören Garantien, bisherige Konditionen, verbleibende Laufzeit und Wechselkosten auf den Tisch. Eine Kündigung mit Auszahlung kann Zulagen und Steuervorteile kosten.
Ein guter Rat: Erst den eigenen Bedarf klären, dann vollständige Angebote vergleichen. Ein günstiges Depot kann eine gute Ergänzung sein. Die höchste Zulage allein macht noch keinen passenden Vertrag.
Quellen
Bundesregierung und gesetzlicher Verfahrensstand - https://www.bundesregierung.de/breg-de/aktuelles/reform-private-altersvorsorge-2400072
Bundesfinanzministerium - https://www.bundesfinanzministerium.de/Content/DE/FAQ/reform-der-privaten-altersvorsorge.html
Ergänzend der beschlossene Gesetzestext zur Reform
Verfahrensübersicht und Verweis auf die Verkündung. Rechtsrahmen insbesondere § 10a und §§ 79 ff. EStG sowie AltZertG in der jeweils einschlägigen Fassung. https://dip.bundestag.de/vorgang/gesetz-zur-reform-der-steuerlich-geförderten-privaten-altersvorsorge-altersvorsorgereformgesetz/329543
Stand: 17.10.2026