Frühstartrente
Der Ruhestand ist noch weit weg und genau darin liegt die Chance
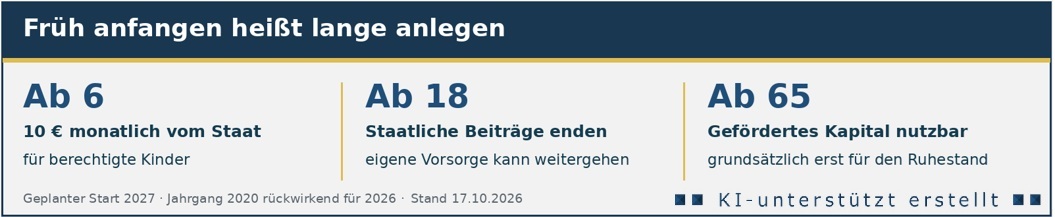
Mit sechs denkt kaum jemand an die Rente. Muss ein Kind auch nicht. Sein Geld kann trotzdem schon anfangen: Mit der Frühstartrente soll der Staat monatlich zehn Euro für die spätere Altersvorsorge anlegen. Das ist ein kleiner Betrag mit viel Zeit vor sich – und eine Gelegenheit, Geldanlage gemeinsam zu verstehen.
Stand 17. Oktober 2026: Der Bundestag hat die Frühstartrente am 16. Oktober beschlossen. Die Zustimmung des Bundesrates steht noch aus. Der Start ist für Januar 2027 vorgesehen. Die folgenden Regeln beschreiben den vom Bundestag beschlossenen Stand.
Welche Kinder die Förderung bekommen sollen
Die Förderung beginnt mit dem Geburtsjahrgang 2020. Für ihn soll sie rückwirkend für 2026 gelten. Zum Start 2027 kommt der Jahrgang 2021 hinzu; anschließend jährlich der Jahrgang, der sechs wird. Ältere Kinder erhalten nach diesem Stand keine staatlichen Frühstartbeiträge. Der Anspruch setzt unter anderem den ersten gemeldeten Wohnsitz in Deutschland und eine steuerliche Identifikationsnummer voraus.
So soll das Geld angelegt werden
Eltern können einen zertifizierten Standarddepot-Vertrag auf den Namen des Kindes abschließen. Der Anbieter wickelt die Förderung ab. Eigene Einzahlungen sind dafür nicht erforderlich. Wer möchte, kann zusätzlich sparen; vorgesehen sind bis zu 6.840 Euro private Beiträge pro Jahr. Mehr Eigenbeitrag erhöht die zehn Euro vom Staat nicht.
Ohne individuellen Vertrag soll die Förderung in eine kollektive Anlage fließen, die die Bundesbank verwaltet. Der Anspruch kann später in einen eigenen Altersvorsorgevertrag übertragen werden – spätestens vor Vollendung des 35. Lebensjahres. Die Mittel dieser Auffanglösung sollen ausschließlich breit gestreut in globale Aktien oder Aktienfonds investiert werden. Diese konkrete Vorgabe betrifft die kollektive Anlage.
Wichtig: Ein Depot für die Frühstartrente ist keine Sparbüchse für den 18. Geburtstag. Die staatlichen Beiträge und deren Erträge sind grundsätzlich bis mindestens 65 für die Altersvorsorge gebunden.Was aus zehn Euro werden kann
Bei zwölf vollen Förderjahren summieren sich die staatlichen Beiträge auf 1.440 Euro. Wie viel daraus wird, hängt stark von der tatsächlichen Rendite ab. Diese eigene Modellrechnung zeigt die Spannweite – ohne private Zuzahlungen und ohne weitere Beiträge nach dem 18. Geburtstag.
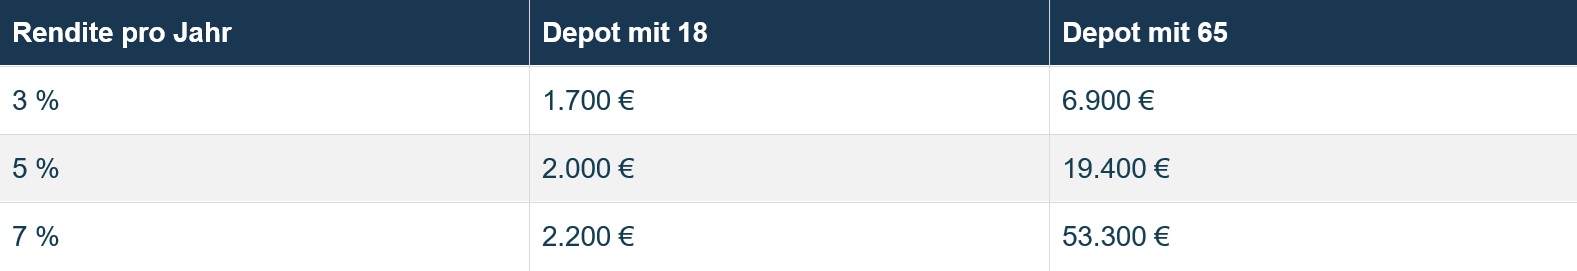
Annahmen: 144 Einzahlungen von je zehn Euro am Monatsende ab Alter sechs; danach 47 Jahre weitere Anlage. Rendite jeweils nach sämtlichen Kosten, vor persönlicher Steuer. Gerundete nominale Werte, keine Prognose oder garantierten Mindestbeträge. Tatsächliche Verläufe schwanken; Verluste sind möglich.
Auch die Kaufkraft zählt: Rund 53.000 Euro in 59 Jahren entsprechen bei durchgehend zwei Prozent Inflation nur etwa 16.500 Euro in heutiger Kaufkraft.
Was ist gut - was kann stören?
Der frühe Einstieg gefällt: Kinder können erleben, dass eine Geldanlage nicht jeden Tag steigt und Geduld dazugehört. Ein jährlicher gemeinsamer Blick aufs Depot kann Interesse wecken.
Die zehn Euro allein finanzieren keine vollständige Altersvorsorge. Gleiche staatliche Beiträge schaffen auch keine gleichen Chancen: Wohlhabende Familien können mehr zuzahlen, ältere Kinder bekommen keine Förderung. Und ein Depot ersetzt keine unabhängige finanzielle Bildung.
Drei Fragen vor einem Vertrag
Wie teuer wird es? Für das Standarddepot gilt eine Effektivkostengrenze von einem Prozent. Auf den staatlich finanzierten Vertragsteil sollen bis zum Auszahlungsbeginn keine Abschluss- und Vertriebskosten anfallen. Für private Eigenbeiträge können andere Kostenregeln gelten. Laufende Kosten ebenfalls prüfen.
Wie verfügbar ist das Geld? Die Altersbindung betrifft das geförderte Vermögen. Private Zuzahlungen und ihre Erträge können nach den Vertragsregeln vorzeitig entnommen werden; dabei können Steuern anfallen. Für Studium oder Führerschein empfiehlt sich eine getrennte Anlage.
Was passiert später? Ab 18 können eigene Beiträge weiterfließen, bei Berechtigung mit der Förderung für Erwachsene. Erträge bleiben bis zur Auszahlung im Vertrag steuerfrei. Die spätere Besteuerung unterscheidet zwischen gefördertem Vermögen und privaten Beiträgen.
Ein guter Rat: Die Starthilfe nutzen, sobald die Regeln gelten, passende Angebote vorliegen und in aller Ruhe geprüft und verglichen werden können. Zuzahlungen müssen zum Familienbudget passen. Vor allem sollte das Kind später verstehen, was mit seinem Geld geschieht.
Quellen
Deutscher Bundestag vom 16 Oktober 2026: Beschluss in der vom Finanzausschuss geänderten Fassung; Gesetzgebungsverfahren noch nicht abgeschlossen. Ergänzend die Mitteilung der Bundesregierung vom 16.10.2026. https://www.bundestag.de/dokumente/textarchiv/2026/kw42-de-fruehstartrente-1223624
Beschlussempfehlung und Bericht 21 8606
Vom Bundestag angenommene Ausschussfassung vom 14.10.2026. Relevant insbesondere §§ 1 bis 3, 10, 23, 24 und 30 FrühStRG-E sowie die Begründung zu § 3 auf Seite 56. Sie präzisiert Kostenregeln und kollektive Anlage gegenüber dem Regierungsentwurf. - https://dserver.bundestag.de/btd/21/086/2108606.pdf
Bundesfinanzministerium
FAQ zu Start, Standarddepot, Zuzahlungen, Übertrag, Altersbindung und Entnahme privater Beiträge. Bei Abweichungen älterer FAQ ist die vom Bundestag angenommene Ausschussfassung maßgeblich. - https://www.bundesfinanzministerium.de/Content/DE/FAQ/fruehstart-rente.html
Stand: 17.10.2026