Einnahmen Ausgaben
Wie viel Plan braucht Ihr Leben? Der eine rechnet gern, der andere schaut lieber gelegentlich aufs Konto. Spätestens wenn sich Einkommen oder Ausgaben verändern oder ein größerer Wunsch finanziert werden soll, lohnt sich ein genauerer Blick. Dann ist es angenehm, die eigene Rechnung zu kennen, bevor die Bank ihre aufmacht.
Was im Monat wirklich übrig bleibt
Beginnen Sie mit den verlässlichen Nettoeinnahmen Ihres Haushalts. Ein ungewisser Bonus, eine mögliche Erbschaft oder gelegentliche Verkäufe sollten keine dauerhaft notwendige Kreditrate tragen müssen. Bei schwankendem Einkommen rechnen Sie vorsichtig und beziehen auch schwächere Monate ein.
Stellen Sie die festen Ausgaben daneben: Wohnen, Energie, Versicherungen, Mobilität, Unterhalt, Abos und bestehende Kreditraten. Hinzu kommen veränderliche Ausgaben für Lebensmittel, Kleidung, Freizeit und andere Alltagskosten. Kontoauszüge und einige Wochen Haushaltsbuch helfen, nichts zu vergessen. Barzahlungen gehören ebenfalls dazu.
Jahreskosten sind keine Überraschung
Versicherungen, Kfz-Steuer oder Vereinsbeiträge werden häufig nur einmal im Jahr fällig. Teilen Sie solche Beträge für Ihre Monatsplanung durch zwölf und legen Sie das Geld zurück. 1.200 Euro Jahreskosten bedeuten beispielsweise 100 Euro monatliche Rücklage. Bezahlt werden muss die Rechnung trotzdem am tatsächlichen Fälligkeitstag.
Auch Reparaturen, Ersatzanschaffungen und absehbare größere Ausgaben brauchen einen Platz in der Planung. Überweisungen auf ein eigenes Rücklagenkonto sind keine zusätzlichen Verbrauchsausgaben; sie reservieren Geld. Achten Sie darauf, Rücklage und spätere Zahlung im Jahresüberblick nicht doppelt zu zählen.
Nicht den letzten Euro verplanen
Nach den laufenden Ausgaben und Rücklagen bleibt Ihr finanzieller Spielraum. Daraus müssen auch Unvorhergesehenes und gegebenenfalls eine neue Kreditrate bezahlt werden können. Rechnen Sie deshalb mit einem Puffer, der zu Haushalt, Einkommen und Verpflichtungen passt.
Eine Beispielrechnung: 3.200 Euro verlässliche Nettoeinnahmen minus 2.300 Euro laufende Ausgaben minus 300 Euro Rücklagen ergeben 600 Euro Spielraum. Das ist noch keine Empfehlung für eine Kreditrate von 600 Euro. Ein zusätzlicher Puffer und mögliche Veränderungen müssen mitgedacht werden.
Wo sich Ausgaben prüfen lassen
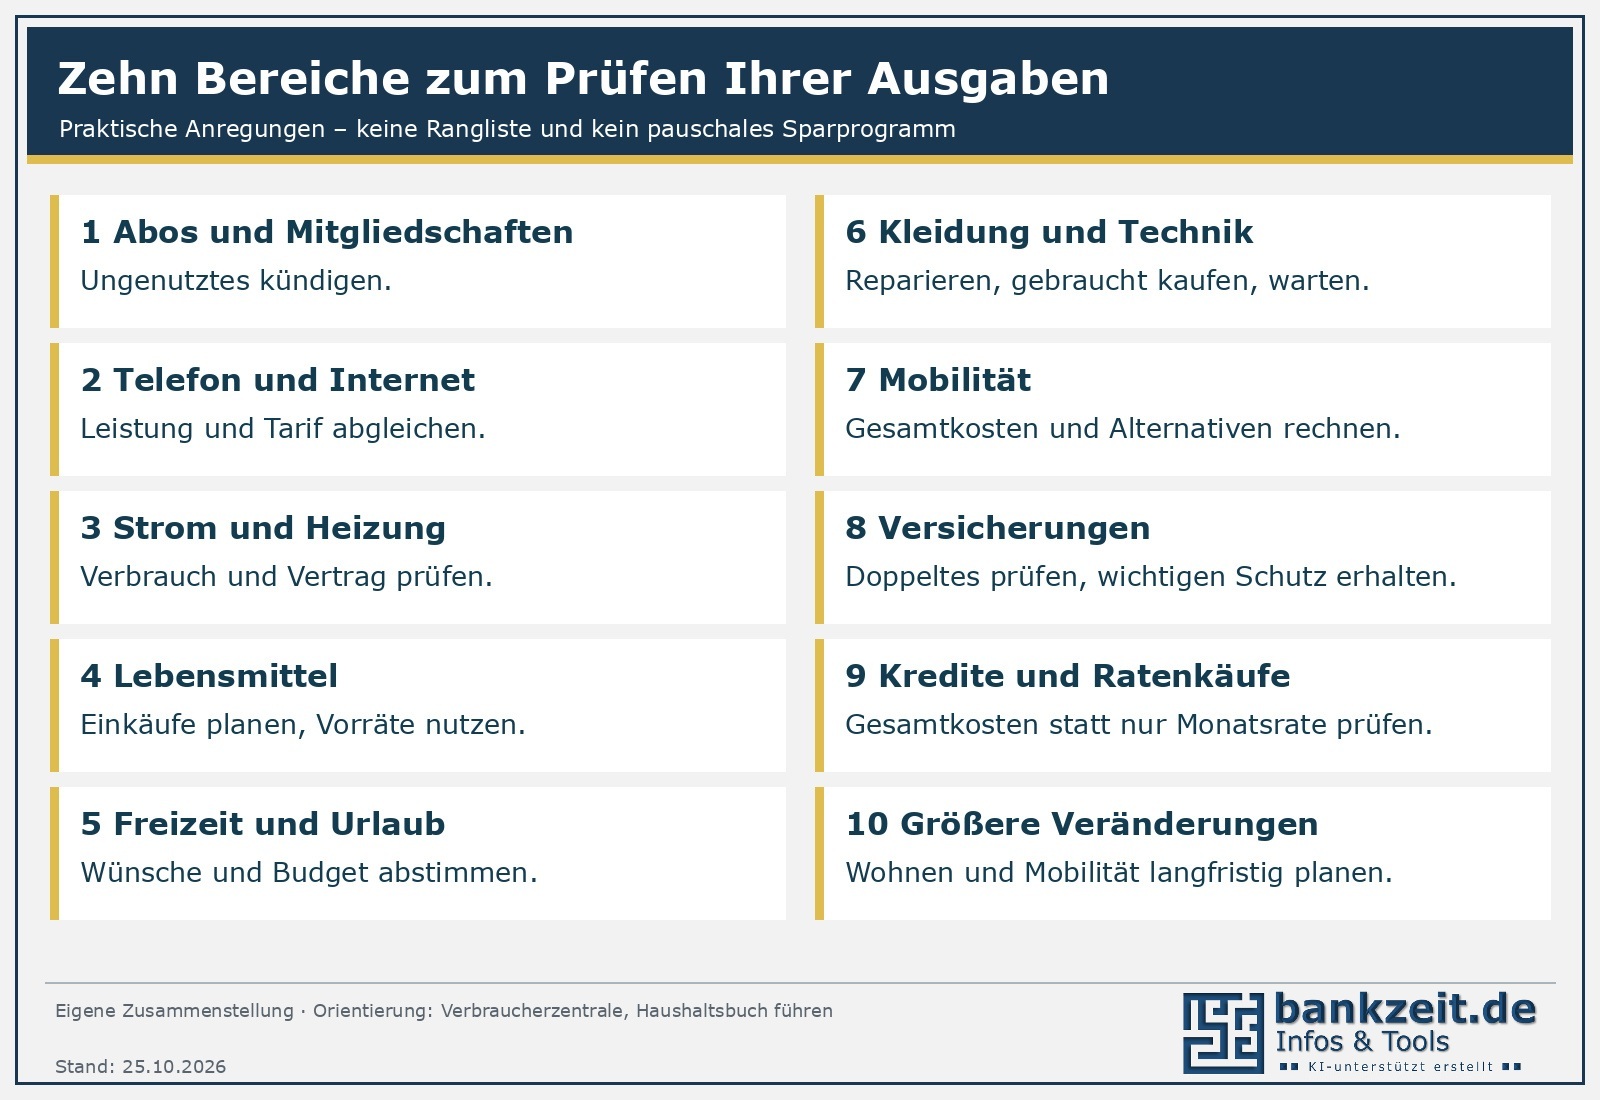
- Abos und Mitgliedschaften: Was nutzen Sie tatsächlich noch?
- Telefon und Internet: Passen Tarif und Leistungsumfang zum Bedarf?
- Strom und Heizung: Verbrauch und Vertragsbedingungen gemeinsam prüfen.
- Lebensmittel: Einkäufe planen und Vorräte nutzen, statt vermeidbar wegzuwerfen.
- Freizeit und Urlaub: Ein realistisches Budget hilft, Wünsche bewusst auszuwählen.
- Kleidung, Möbel und Elektronik: Reparieren, gebraucht kaufen oder eine Anschaffung verschieben.
- Mobilität: Die gesamten Kosten von Auto, Fahrten und möglichen Alternativen vergleichen.
- Versicherungen: Doppeltes und Unnötiges prüfen, wichtigen Schutz erhalten.
- Kredite und Ratenkäufe: Restschulden, Laufzeiten und Gesamtkosten zusammenstellen. Eine kleinere Rate kann bei längerer Laufzeit insgesamt teurer sein.
- Größere Veränderungen: Prüfen, ob ein anderes Wohn- oder Mobilitätskonzept langfristig hilft – einschließlich Umzugs- und Wechselkosten.
Es geht nicht darum, jeden kleinen Genuss zu streichen. Oft bringen wenige gut gewählte Änderungen mehr als ständiges Kleinklein. Wenn notwendige Ausgaben und fällige Raten dauerhaft nicht gedeckt sind, frühzeitig eine anerkannte Schuldnerberatung einschalten.
Mit Papier oder meinem Haushaltsrechner
Für den Anfang reichen ein Blatt Papier und ein Taschenrechner. Wer es bequemer möchte, findet hier einen "handgebauten" HHR HausHaltsRechner. Er hilft beim Zusammenstellen und Rechnen; ob die Zahlen realistisch sind, müssen Sie selbst prüfen.
Überarbeiten Sie die Rechnung bei Gehaltsänderungen, Elternzeit, Ruhestand oder einem Umzug. Und vergleichen Sie ab und zu Planung und Wirklichkeit. Eine Haushaltsrechnung soll Ihnen den Alltag erleichtern – nicht erst beim Kreditantrag für Überraschungen sorgen.
Zusatz-Info
Verbraucherzentrale – Haushaltsbuch führen
https://www.verbraucherzentrale.de/wissen/geld-versicherungen/sparen-und-anlegen/haushaltsbuch-fuehren-ueberblick-ueber-ihre-finanzen-52179
Stand: 25.10.2026