Was bleibt im Ruhestand wirklich übrig?
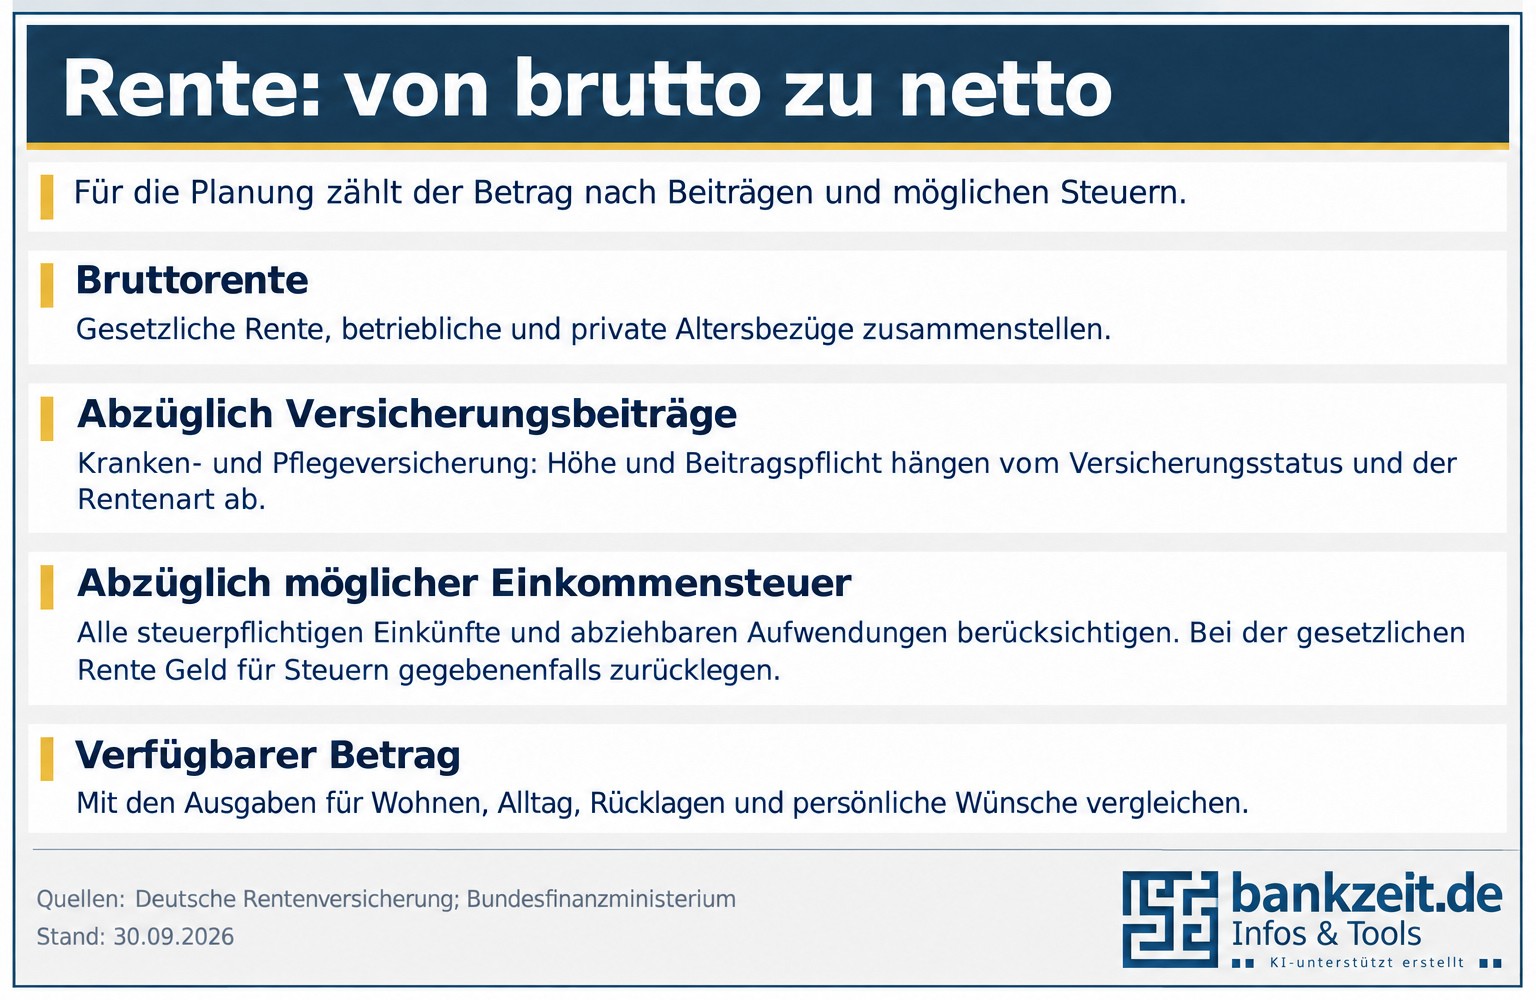
Auch wenn die Rente noch weit weg scheint: Es lohnt sich, frühzeitig darüber nachzudenken, wovon man später leben möchte. Entscheidend ist nicht allein die Bruttorente, sondern das Geld, das nach Versicherungsbeiträgen und Steuern für den Alltag bleibt.
Dabei geht es um ganz praktische Fragen:
• Kann ich mir meine Wohnung auch mit der Rente leisten?
• Sind die Baufinanzierung und andere Kredite bis dahin zurückgezahlt?
• Ist mein Zuhause altersgerecht oder stehen Umbauten oder ein Umzug an?
• Was kosten Kranken- und Pflegeversicherung im Ruhestand?
• Wie viel brauche ich für meinen Alltag, für Rücklagen und für die Dinge, die mir Freude machen?
Je früher man sich damit beschäftigt, desto mehr lässt sich noch verändern. Mit 30 hat man andere Möglichkeiten als mit 62. Aber auch kurz vor dem Rentenbeginn lohnt sich eine Bestandsaufnahme.
Wann kann ich in Rente gehen?
Die reguläre Altersgrenze hängt vom Geburtsjahr ab. Für die Jahrgänge ab 1964 liegt sie bei 67 Jahren; für ältere Jahrgänge gelten Übergangsregeln. Ein früherer Beginn kann möglich sein, etwa nach 35 oder 45 Versicherungsjahren oder bei anerkannter Schwerbehinderung. Ob Abschläge anfallen, hängt von der Rentenart und dem Zeitpunkt ab. Mehr dazu auf der Seite „Früher in Rente“.
Eine Erwerbsminderungsrente ist eine eigene Rentenart mit medizinischen und versicherungsrechtlichen Voraussetzungen. Sie ist keine frei wählbare Möglichkeit, früher in den Ruhestand zu gehen.
Die voraussichtlichen Einnahmen zusammentragen
Die Renteninformation oder die ausführliche Rentenauskunft der Deutschen Rentenversicherung ist ein guter Ausgangspunkt. Prüfen Sie auch, ob Ihr Versicherungsverlauf vollständig ist. Fehlende Zeiten können sich auf die Rentenhöhe und auf einen früheren Rentenbeginn auswirken.
Dazu kommen gegebenenfalls Ansprüche aus betrieblicher Altersversorgung, einem Versorgungswerk und privaten Verträgen, etwa Riester-, Basis- oder privaten Rentenversicherungen. Lebensversicherungen können eine einmalige Auszahlung vorsehen. Notieren Sie jeweils den vorgesehenen Beginn und die garantierte Leistung. Hochrechnungen sind hilfreich, aber keine Zusage.
Die Anbieter stellen meist regelmäßig eine Übersicht bereit. Wenn etwas unklar ist, fragen Sie nach: Welche Leistung ist sicher? Was hängt von künftigen Erträgen ab? Wird monatlich gezahlt oder einmalig? Auch die Digitale Rentenübersicht kann helfen, Ansprüche zusammenzutragen; sie ersetzt allerdings keine persönliche Beratung und enthält nicht zwingend alle Versorgungen.
Kranken- und Pflegeversicherung
Wer in der Krankenversicherung der Rentner pflichtversichert ist, trägt aus seiner gesetzlichen Rente die Hälfte des allgemeinen Krankenversicherungsbeitrags und des kassenindividuellen Zusatzbeitrags. Die andere Hälfte übernimmt die Rentenversicherung. Den Pflegeversicherungsbeitrag trägt man grundsätzlich selbst. Die eigenen Beiträge werden bei der Rentenzahlung einbehalten.
Bei Betriebsrenten und bestimmten weiteren Versorgungsbezügen können zusätzliche Beiträge anfallen. Für Betriebsrenten gibt es bei gesetzlich Pflichtversicherten einen Freibetrag in der Krankenversicherung; in der Pflegeversicherung gelten andere Regeln. Eine rein private Rente ist bei Pflichtversicherten in der Krankenversicherung der Rentner in der Regel nicht beitragspflichtig. Bei freiwillig gesetzlich Versicherten werden dagegen grundsätzlich auch weitere Einnahmen berücksichtigt, etwa private Renten, Miet- und Kapitalerträge. Insgesamt gilt die Beitragsbemessungsgrenze.
Privat und freiwillig gesetzlich Versicherte können zur gesetzlichen Rente einen Zuschuss zur Krankenversicherung beantragen. Einen Zuschuss zur Pflegeversicherung gibt es nicht. Ob ein Wechsel von der privaten in die gesetzliche Krankenversicherung möglich ist, sollte frühzeitig mit einer Krankenkasse geklärt werden. Gerade ab 55 bestehen erhebliche gesetzliche Hürden.
Steuern
Auch Renten können einkommensteuerpflichtig sein. Bei der gesetzlichen Rente richtet sich der Besteuerungsanteil nach dem Jahr des Rentenbeginns, nicht nach dem Geburtsjahr. Beginnt die Rente 2026, beträgt dieser steuerpflichtige Anteil zum Beispiel 84 %, 2027 84,5 %, 2028 85 % und so weiter.
Der persönliche Rentenfreibetrag wird grundsätzlich anhand des ersten vollen Rentenjahres als Eurobetrag festgelegt und bleibt danach bestehen. Regelmäßige Rentenerhöhungen sind deshalb grundsätzlich vollständig steuerpflichtig.
Für andere Altersbezüge gelten eigene Regeln. Basisrenten und Renten aus berufsständischen Versorgungswerken werden grundsätzlich wie die gesetzliche Rente besteuert. Bei privaten lebenslangen Renten ist häufig nur der Ertragsanteil steuerpflichtig; hier spielt das Alter bei Rentenbeginn eine Rolle. Bei Betriebsrenten kommt es unter anderem auf den Durchführungsweg und die steuerliche Behandlung der früheren Beiträge an. Riester-Leistungen aus geförderten Beiträgen sind grundsätzlich voll steuerpflichtig.
Ob tatsächlich Einkommensteuer anfällt, hängt von den gesamten steuerpflichtigen Einkünften und den abziehbaren Aufwendungen ab. Der Grundfreibetrag beträgt 2026 bei Einzelveranlagung 12.348 Euro, bei Zusammenveranlagung 24.696 Euro. Er ist keine pauschale Freigrenze für die Bruttorente. Auch die Pflicht zur Steuererklärung muss gesondert geprüft werden. Die gesetzliche Rentenversicherung behält keine Einkommensteuer ein; dafür sollte man gegebenenfalls Geld zurücklegen.
Beratung rechtzeitig nutzen
Die Deutsche Rentenversicherung berät kostenlos zu Rentenansprüchen und zum Rentenbeginn. Die Krankenkasse klärt den Versicherungsstatus und die Beiträge. Für Steuerfragen sind ein Steuerberater oder – im Rahmen seiner Beratungsbefugnis – ein Lohnsteuerhilfeverein die passenden Ansprechpartner.
Gut gemeinter Rat: Einnahmen und voraussichtliche Ausgaben einmal schriftlich gegenüberstellen. Das macht deutlich, ob die Planung passt oder ob noch etwas zu ändern ist. Und bei Informationen im Netz bitte immer auf Absender, Datum und nachvollziehbare Quellen achten. Viele Klicks machen einen Beitrag noch nicht zuverlässig.
Weiterführende Informationen
Deutsche Rentenversicherung – Rentenarten und Leistungen: https://www.deutsche-rentenversicherung.de/DRV/DE/Rente/Allgemeine-Informationen/Rentenarten-und-Leistungen/rentenarten-und-leistungen_node.html
Digitale Rentenübersicht: https://www.rentenuebersicht.de/
Bundesfinanzministerium – Rentenbesteuerung: https://www.bundesfinanzministerium.de/Web/DE/Themen/Steuern/Steuerliche_Themengebiete/Rentenbesteuerung/rentenbesteuerung.html
Deutsche Rentenversicherung – Kranken- und Pflegeversicherung der Rentner: https://www.deutsche-rentenversicherung.de/DRV/DE/Rente/In-der-Rente/Kranken-und-Pflegeversicherung-der-Rentner/kranken-und-pflegeversicherung-der-rentner.html