Ein Haus oder eine Wohnung kauft man selten nebenbei. Die Finanzierung begleitet einen oft über Jahrzehnte. Deshalb lohnt es sich, zuerst die eigenen Zahlen zu kennen und erst danach nach dem passenden Kredit zu suchen.
Während meiner Bankzeit habe ich viele Menschen beim Bauen und Kaufen begleitet. Meine wichtigste Empfehlung ist geblieben: Rechnen Sie ehrlich. Eine Finanzierung muss auch dann noch passen, wenn das Leben anders läuft als geplant.
Erst die Gesamtkosten ermitteln
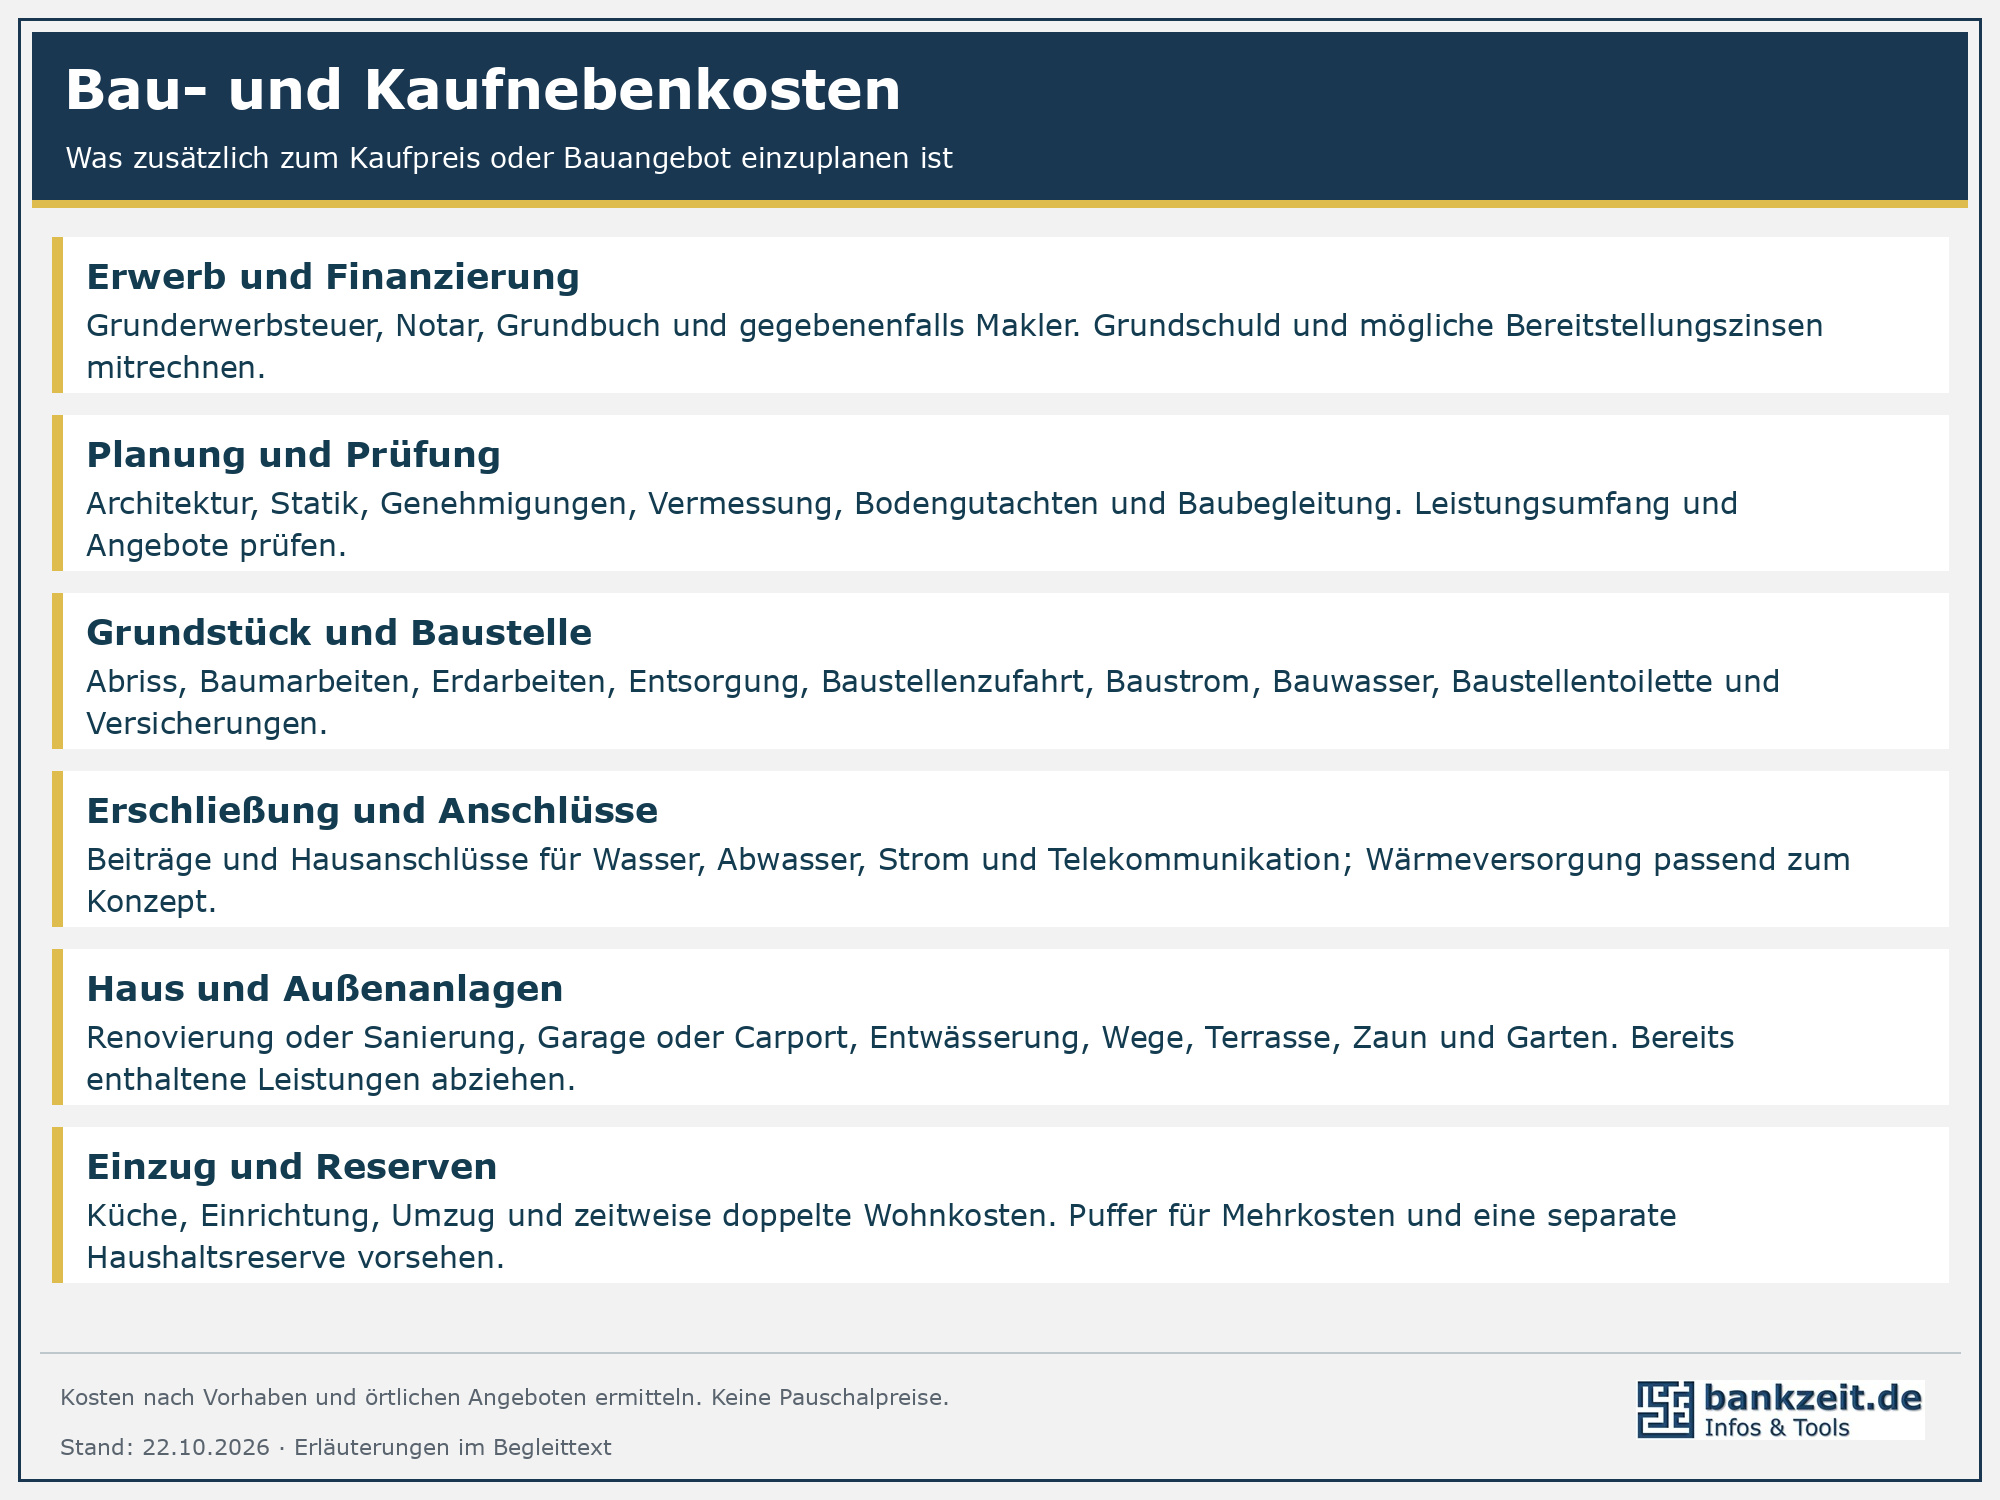
Der Kaufpreis oder das Angebot der Baufirma ist nur der Anfang. Hinzu kommen Grunderwerbsteuer, Notar und Grundbuch, gegebenenfalls Maklerkosten sowie Ausgaben für Renovierung, Umzug und Einrichtung. Beim Neubau können etwa Planung, Bodengutachten, Erschließung, Hausanschlüsse und Außenanlagen dazukommen. Prüfen Sie genau, was bereits im Angebot enthalten ist, damit nichts fehlt oder doppelt angesetzt wird.
Bei einem älteren Haus sollten Fachleute den Zustand und absehbare Arbeiten beurteilen. Eine günstige Immobilie kann teuer werden, wenn kurz nach dem Einzug Dach, Heizung oder Leitungen erneuert werden müssen. Bei einer Eigentumswohnung gehören auch Hausgeld, Rücklagen der Gemeinschaft und mögliche Sonderumlagen auf den Prüfzettel.
Für eine erste Planung sind Schätzungen hilfreich. Vor einer Entscheidung sollten daraus möglichst konkrete Angebote werden. Planen Sie zusätzlich einen Puffer für Mehrkosten ein; dessen Höhe hängt vom Zustand der Immobilie und davon ab, wie viel bereits verlässlich kalkuliert ist.
Welche Monatsrate passt zum Haushalt
Stellen Sie dauerhaft verfügbare Nettoeinnahmen allen Ausgaben gegenüber. Denken Sie auch an Zahlungen, die nur einmal im Jahr anfallen, an Urlaub, Reparaturen und Ersatzanschaffungen. Ein Blick auf die tatsächlichen Kontoumsätze hilft mehr als eine optimistische Schätzung.
Rechnen Sie anschließend den Haushalt nach dem Einzug durch. Die bisherige Kaltmiete entfällt, die Kreditrate kommt hinzu. Strom, Heizung, Wasser, Versicherungen und Grundsteuer bleiben beziehungsweise verändern sich. Für Instandhaltung müssen Eigentümer selbst Geld zurücklegen. Während Bau oder Umzug können Miete und Finanzierung zeitweise nebeneinander laufen.
Was danach übrig bleibt, ist der Rahmen für die Finanzierung. Den letzten Euro nicht für die Rate verplanen, es braucht immer "Luft" für Unvorhergesehenes. Eine allgemeine Quote vom Einkommen ersetzt diese eigene, ehrliche Rechnung nicht.
Eigenkapital einsetzen und eine Reserve behalten
Listen Sie Guthaben, Anlagen und bestehende Schulden auf. Entscheidend ist, welches Geld rechtzeitig verfügbar ist und tatsächlich eingesetzt werden kann. Eine erwartete Schenkung oder ein später fälliger Sparvertrag hilft nur, wenn Betrag und Zeitpunkt verlässlich feststehen.
Je mehr eigenes Geld Sie einbringen, desto weniger müssen Sie finanzieren. Als minimale Ausgangsbasis sollten zumindest die Erwerbsnebenkosten aus eigenen Mitteln bezahlt werden können. Das ist eine Empfehlung, keine gesetzliche Mindestquote. Finanzierungen mit wenig Eigenkapital können möglich sein, lassen aber weniger Spielraum und sind häufig teurer.
Behalten Sie neben dem eingeplanten Bau- oder Renovierungspuffer eine frei verfügbare Reserve für Ihren Haushalt. Eigenleistungen können Kosten senken, ersetzen aber weder Material noch Zeit. Setzen Sie nur Arbeiten an, die Sie fachlich und zeitlich sicher bewältigen können.
Die nächsten Lebensphasen mitrechnen
Eine Finanzierung läuft meist länger als die heutige Lebenssituation. Elternzeit, weniger Arbeitsstunden, Ausbildung der Kinder oder der Rentenbeginn können Einnahmen und Ausgaben verändern. Auch ein neues Auto oder auslaufende Kredite gehören in die Planung.
Rechnen Sie neben dem normalen Verlauf mindestens einen ungünstigeren Fall durch: Vorübergehend weniger Einkommen, höhere Ausgaben oder höhere Zinsen bei der Anschlussfinanzierung. Läuft der Kredit bis in den Ruhestand, muss die Rate auch zu den dann erwarteten (meist geringeren) Nettoeinkünften passen.
Beratung auswählen und Angebote vergleichen
Banken, Bausparkassen und Vermittler bieten unterschiedliche Wege zur Finanzierung. Auch online kann eine gute Beratung stattfinden. Entscheidend ist, ob jemand Ihre Situation gründlich aufnimmt und das Konzept verständlich erklärt.
Wer zum ersten Mal finanziert, sollte sich Zeit für ein ausführliches Gespräch nehmen. Fragen Sie nach, bis Sie Rate, Restschuld, Risiken und Vertragsbedingungen verstanden haben. Nehmen Sie das Angebot mit nach Hause und vergleichen Sie ein weiteres Angebot auf derselben Grundlage.
Bei Tipps aus sozialen Medien schauen Sie genau hin: Wer steckt dahinter, welche Qualifikation ist erkennbar und womit verdient die Person ihr Geld? Ein überzeugender Auftritt allein macht noch keine gute Finanzierungsberatung. Fragen Sie auch Vermittler, welche Anbieter sie berücksichtigen und wie sie vergütet werden.
Vergleichen Sie bei gleichem Darlehensbetrag, gleicher Zinsbindung und vergleichbarer Rückzahlung den effektiven Jahreszins. Er berücksichtigt neben dem Sollzins bestimmte weitere Kreditkosten. Prüfen Sie zusätzlich den Tilgungsplan, die Restschuld und mögliche Zusatzkosten. Ein kleinerer Monatsbetrag kann schlicht bedeuten, dass Sie langsamer zurückzahlen.
Was im Darlehensvertrag wichtig ist
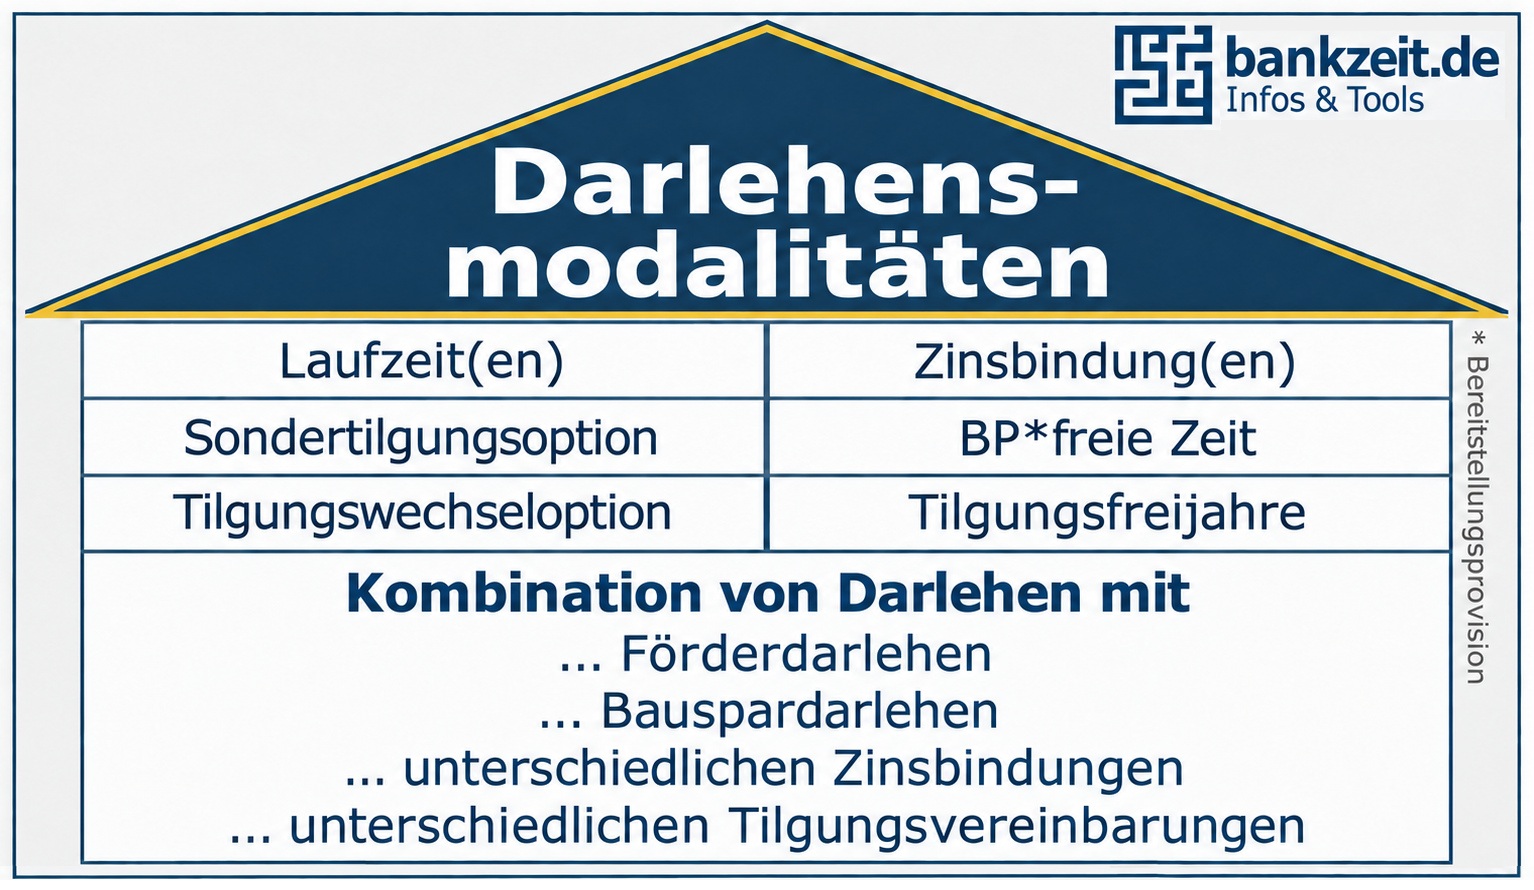
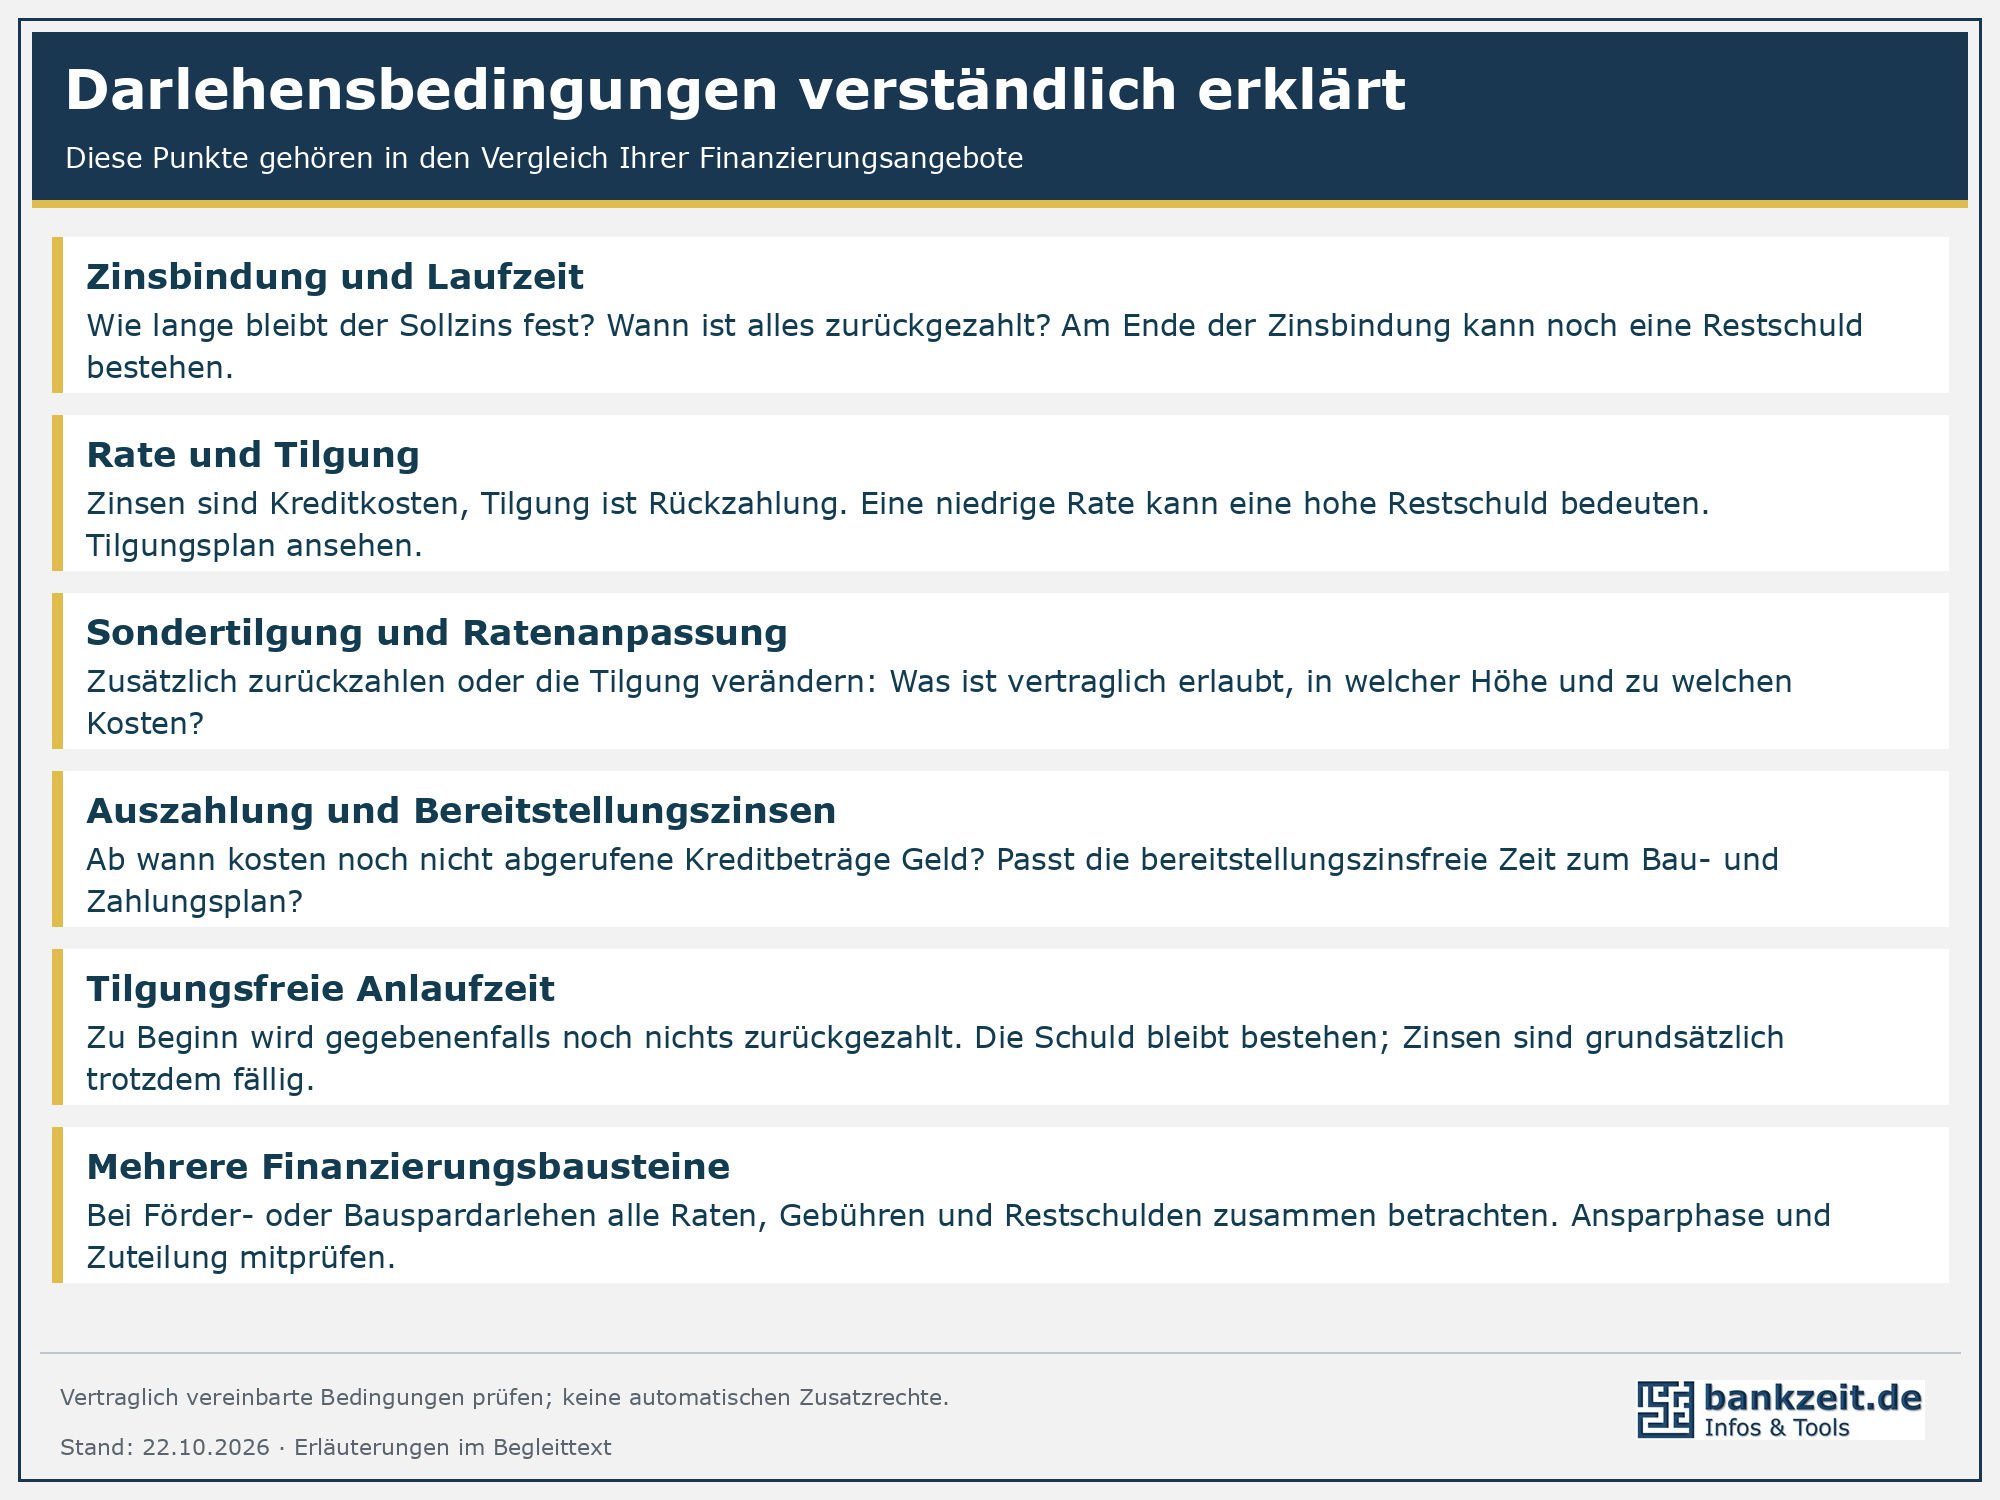
Der Sollzins ist der Preis für das geliehene Geld. Mit der Tilgung zahlen Sie die Schuld zurück. Bei einem üblichen Annuitätendarlehen bleibt die vereinbarte Rate während der Zinsbindung grundsätzlich gleich; nach und nach sinkt der Zinsanteil und der Tilgungsanteil steigt.
Die Zinsbindung legt fest, wie lange der Zinssatz feststeht. Sie ist nicht automatisch die Zeit bis zur vollständigen Rückzahlung. Lassen Sie sich zeigen, wie hoch die Restschuld am Ende der Zinsbindung sein wird und welche Rate bei höheren Anschlusszinsen nötig wäre.
Sondertilgungen ermöglichen zusätzliche Rückzahlungen. Ein vereinbarter Tilgungssatzwechsel kann helfen, die laufende Rate anzupassen. Umfang, Termine, Grenzen und mögliche Kosten stehen im Vertrag; diese Möglichkeiten bestehen nicht automatisch.
Beim Bauen ist außerdem die bereitstellungszinsfreie Zeit wichtig. Nach deren Ablauf können auf noch nicht abgerufene Kreditbeträge Bereitstellungszinsen anfallen. Tilgungsfreie Anlaufjahre entlasten zunächst, doch die Schuld sinkt in dieser Zeit nicht. Zinsen sind grundsätzlich trotzdem zu zahlen.
Förderdarlehen oder Bausparbausteine können sinnvoll sein. Lassen Sie sich bei Kombinationen sämtliche Raten, Gebühren und Restschulden über den gesamten Verlauf zeigen. Bei Bausparmodellen gehören die Ansparphase und mögliche Verzögerungen der Zuteilung ausdrücklich dazu.
Die Zinsbindung nach dem eigenen Spielraum wählen
Die einfache Regel „niedrige Zinsen lange sichern, hohe Zinsen nur kurz binden“ greift zu kurz. Niemand weiß sicher, wo die Zinsen später stehen. Eine kurze Bindung kann zunächst günstiger sein, setzt Sie aber früher dem Risiko einer teureren Anschlussfinanzierung aus.
Eine längere Bindung schafft Planungssicherheit und kann einen Zinsaufschlag kosten. Entscheidend sind Ihr finanzieller Spielraum, die erwartete Restschuld und absehbare Veränderungen. Wer eine deutlich höhere Rate kaum tragen könnte, sollte sich nicht auf fallende Zinsen verlassen.
Auch bei langer Zinsbindung gibt es ein gesetzliches Kündigungsrecht: Ein Darlehen mit gebundenem Sollzins kann nach § 489 Abs. 1 Nr. 2 BGB grundsätzlich zehn Jahre nach vollständigem Empfang des Darlehens mit sechs Monaten Frist ganz oder teilweise gekündigt werden. Für diese Kündigung fällt keine Vorfälligkeitsentschädigung an.
Eine spätere neue Vereinbarung über den Sollzins oder den Rückzahlungszeitpunkt kann den Fristbeginn verschieben. Außerdem muss der geschuldete Betrag innerhalb von zwei Wochen nach Wirksamwerden der Kündigung zurückgezahlt werden. Lassen Sie sich den maßgeblichen Termin bestätigen und sorgen Sie rechtzeitig für das Geld zur Ablösung.
Fördermittel vor Vertragsabschluss prüfen
Prüfen Sie früh, ob Förderprogramme zu Ihrem Vorhaben passen. Bedingungen und Antragswege unterscheiden sich. Bei den meisten Förderkrediten ist das Darlehen vor Vorhabensbeginn über den Finanzierungspartner zu beantragen, also grundsätzlich vor dem Kaufvertrag beziehungsweise dem Baubeginn. Die Einzelheiten klären Sie vor einer verbindlichen Unterschrift.
Auch die übrige Finanzierung sollte vor dem Kauf verbindlich geklärt sein. Eine unverbindliche erste Einschätzung der Bank ist noch keine gesicherte Finanzierung.
Hilfen für die Vorbereitung
Der ImmoPlanRechner kann Sie unterstützen, Gesamtkosten und Haushaltsrechnung zusammenzustellen und unterstützt mit Infos und vielerlei automatischen Steuerungen und Voreinstellungen. Ergänzend finden Sie auf bankzeit.de auch einen Haushaltsrechner, Hinweise zu Finanzierungsunterlagen und Informationen zu öffentlichen Fördermitteln. Prüfen Sie bei hinterlegten Orientierungswerten immer den Stand und ersetzen Sie Schätzungen durch Ihre eigenen Zahlen.
Es geht ebenso mit Papier, Bleistift und Taschenrechner. Wichtig ist, dass Sie am Ende drei Fragen beantworten können: Was kostet das Vorhaben insgesamt? Wie viel eigenes Geld kann hinein? Welche Rate bleibt auf Dauer tragbar?
Empfehlung: Erst rechnen, dann Angebote einholen. Und unterschreiben Sie nur eine Finanzierung, die Sie selbst erklären können.
Quellen & Infos
Kündigungsrecht und Rückzahlungsfrist > https://www.gesetze-im-internet.de/bgb/__489.html
Maklerkosten und Anwendungsbereich > https://www.gesetze-im-internet.de/bgb/__656b.html https://www.gesetze-im-internet.de/bgb/__656c.html https://www.gesetze-im-internet.de/bgb/__656d.html
Niedersachsen und steuerliche Befreiungen > https://lstn.niedersachsen.de/steuer/haeufige_fragen_faq/haeufige-fragenfaq-67784.html https://www.gesetze-im-internet.de/grestg_1983/__3.html
Gebühren und Architektenhonorare > https://www.gesetze-im-internet.de/gnotkg/__3.html https://www.gesetze-im-internet.de/hoai_2013/__7.html
Haushaltsrechnung und Finanzierungsmodelle
https://www.verbraucherzentrale.de/wissen/geld-versicherungen/bau-und-immobilienfinanzierung/immobilienfinanzierung-so-berechnen-sie-was-sie-sich-leisten-koennen-5822
https://www.verbraucherzentrale.de/wissen/geld-versicherungen/bau-und-immobilienfinanzierung/immobilienfinanzierung-diese-modelle-gibt-es-und-das-sollten-sie-beachten-5801
Stand: 10.10.2026